
Hacia el fin del tercer trimestre del año, la mayoría de los pronósticos negativos sobre el comercio y las inversiones internacionales se han confirmado, aunque con algunos matices. Por un lado, el Este Asiático ha mejorado su actividad económica antes de lo esperado y por otro, los pronósticos positivos para 2021 debieron corregirse hacia abajo debido a la evolución de la Pandemia y las eventualidades de los nuevos rebrotes. Hacia el futuro, los cambios en el escenario internacional económico, en parte producto de la evolución en la convergencia del desarrollo, se han combinado con las nuevas demandas de sustentabilidad ambiental y, ahora, de seguridad sanitaria. El contexto genera oportunidades y desafíos de un punto de inflexión que, desde la Argentina, debería ser objeto de cuidadosa consideración. A continuación, los hechos.
El comercio mundial de mercancías en el escenario del rebrote de la Pandemia
En sus pronósticos de fin de octubre, la UNCTAD (Conferencia de la Naciones Unidas sobre Comercio y Desarrollo) señaló que espera una contracción del -7 al -9% en el comercio global para este año comparado con el ya modesto 2019. Ese resultado es mucho mejor que el que se esperaba a mediados de año debido a la importante recuperación de China, del Este Asiático en general y, hasta el momento, de la Unión Europea. Sin embargo, el rebrote del COVID-19 en Europa podría afectar los pronósticos. Por su parte, el comercio Sur-Sur (países en desarrollo) mostró más resiliencia al shock de la Pandemia, a pesar de haberse contraído hasta mediados de año. Entre los productos que menos han sufrido la contracción se encuentran los alimentos, los productos de telecomunicaciones y tecnología digital y, más recientemente, los productos textiles básicos. El sector más afectado fue, por mucho, el comercio automotriz.
Por su parte, el último pronóstico de la OMC (Organización Mundial del Comercio) es semejante al anterior, con una reducción del -9,2% en el volumen del comercio de mercancías en 2020 y un rebote modesto del 7,2% para 2021. Asia es la región menos afectada y, como en el caso anterior, los riesgos de un rebrote de la pandemia podrían reducir aún más la actividad comercial.
En el caso de la región de América del Sur y Central, la caída de las exportaciones está entre las menos comprometidas (-7,7% para 2020), pero el crecimiento para el año próximo se estima más modesto que el promedio (5,4%). Las importaciones sufren una mayor caída (-13,5%) y, apenas, una mayor recuperación para 2021 (6,5%).
Por su parte, el comercio de servicios ha declinado más del doble comparado con el comercio de mercancías según las diversas fuentes, debido a la contracción del turismo y a la disminución del transporte de cargas.
Los pronósticos de Fondo Monetario Internacional son semejantes a todos los anteriores, pero agregan información en cuanto a las causas de la caída de la demanda global. En esta oportunidad, las restricciones impuestas por el COVID-19 constituyen la mayor explicación de la contracción del comercio de mercancías, en contraste con el recrudecimiento del proteccionismo comercial que ocurrió luego de la crisis 2008-2009. En esa oportunidad se generó un mayor ajuste del comercio mundial que el del presente año.
En la región, los pronósticos de la CEPAL son un poco más pesimistas. En América Latina y el Caribe, el volumen exportado se contraería un -12% y el de las importaciones un -18%. A esto se sumaría un importante efecto negativo de los términos del intercambio debido, por un lado, a la contracción de los precios de las materias primas básicas (sobre todo minerales y petróleo) y, por el otro, a una menor caída en el precio de los insumos industriales que la región importa. Países como México y Brasil también habrían sufrido los problemas de la disrupción en las cadenas de valor a las que se encuentran relativamente más integrados que el resto de los países latinoamericanos (industria automotriz, digital y farmacéutica, por ejemplo).
La actividad del sector externo en la Argentina
Nuestro país se encamina hacia un año récord de saldo de balance comercial positivo (USD 11562 millones en los primeros nueve meses del año, el mayor en los últimos 8 años), aunque por las malas razones. Como era esperable dado el contexto internacional recién descripto, las exportaciones y las importaciones han caído significativamente. Es probable que el balance anual arroje una reducción del – 15% en las exportaciones y -18/-20% en las importaciones. En el marco de precios internacionales en descenso, en promedio, el precio que pagamos por nuestras importaciones ha declinado apenas un poco menos que el precio que recibimos por nuestras exportaciones, lo que redunda en un pequeño impacto negativo de términos del intercambio. Este movimiento es similar, aunque de menos importancia, que el del resto de la región.
El patrón de productos sigue mostrando una fuerte preponderancia de los productos básicos y de las manufacturas de origen agropecuario (71,4%) del lado exportador y de los insumos intermedios (40%) del lado de las importaciones.
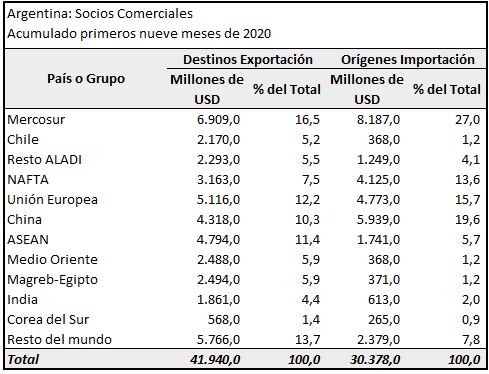
El conjunto de los destinos exportadores sigue consolidándose en los clientes del Este y Sur Asiático y Medio Oriente. Salvo China, que es un importante abastecedor de nuestro país, el resto de estos países no despliegan un comercio bidireccional. Países o regiones como India, ASEAN, Medio-Oriente y el Magreb, son mercados que aportan a nuestro superávit comercial. En la región latinoamericana, ése es también el caso de Chile (ver Cuadro 1).
Cuadro 1
El Gráfico 1 muestra la evolución de la distancia recorrida, en promedio, por nuestras exportaciones, confirmando la creciente importancia de los países del Este Asiático y Medio-Oriente. El aumento de los ingresos en los primeros y de los programas de sustentabilidad ambiental en los segundos (uso eficiente del agua, por ejemplo) han llevado a una mayor demanda de alimentos, metales y otros productos básicos desde América Latina y, particularmente, desde la Argentina.
Por su parte, la participación del MERCOSUR en nuestro comercio como destino exportador y origen importador, en promedio, es del 20%, con un saldo negativo en su balance. En su conjunto, el intra-comercio del MERCOSUR sólo alcanza al 10% del comercio de los socios. Esto se debe a la reducción de la importancia del MERCOSUR en el comercio del Brasil.
Gráfico 1
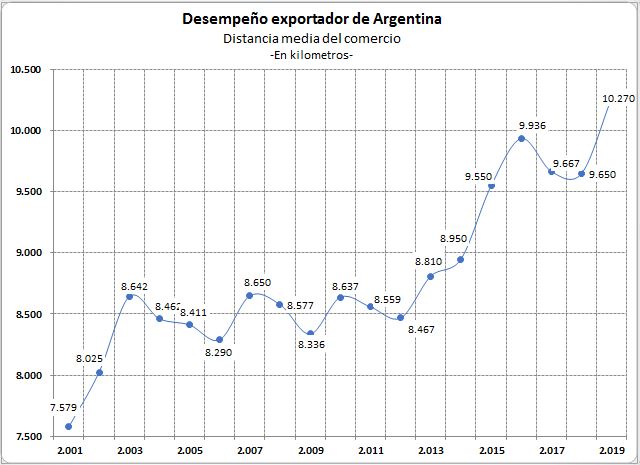
Nota: corresponde al promedio de la distancia (en km) entre las capitales de los países socios, ponderado por el valor de las exportaciones (en miles de US$)
Perspectivas de un futuro comercial incierto
Desde los años 60 en adelante, los países en desarrollo buscaron impulsar su crecimiento utilizando distintas estrategias. Los casos más exitosos fueron conformando grupos que se hicieron visibles y, eventualmente, se convirtieron en casos testigo para otros países. En todas esas estrategias, el comercio y las inversiones internacionales jugaron un rol significativo como factores de desarrollo. Así, se conocen los casos de los NICs (países de industrialización reciente) entre los 70 y 80; las economías emergentes de los 90 y, entre estos últimos, los BRICS (Brasil, Rusia, India, China y Sudáfrica), grupo con integrantes dispares y con resultados diversos.
La Argentina, por su liderazgo regional histórico, por su dotación de recursos y por sus intentos de desarrollo fue considerada, sucesivamente, en estos grupos. Pero, con el transcurso del tiempo fue perdiendo liderazgo e impulso y su pertenencia a cada grupo fue olvidada. En uno de esos últimos episodios, en los 90, mientras era considerada una economía emergente fue incluida en el poderoso G-20, grupo en el que todavía se encuentra.
El G-20 es un declarado intento de gobernanza internacional construido por el conjunto de países que concentra dos tercios de la población y el 85% del Producto mundial. Este año realizará su foro anual de jefes de Estado en Riad, Arabia Saudita, a fines del mes de noviembre. En las reuniones preparatorias que tuvieron lugar desde marzo, el G20 re-orientó su agenda para hacer frente al tema de la Pandemia. Así, a partir de mayo, por ejemplo, sus países integrantes ofrecieron la suspensión del pago de la deuda a las economías más pobres para contribuir a que pudieran atender los problemas sanitarios de su población.
En los temas comerciales internacionales, el G-20 viene manteniendo su objetivo de fortalecer el comercio multilateral y su institucionalidad a través de la OMC. Esta tarea seguramente se verá facilitada si se produce un cambio hacia un gobierno demócrata en los Estados Unidos y si se logra poner en funcionamiento el Órgano de Apelaciones del Sistema de Solución de Controversias de la OMC (los Estados Unidos han bloqueado el nombramiento de nuevos integrantes. congelando su funcionamiento bajo el gobierno del Presidente Trump). Este Sistema pone en un pie de igualdad a todos los países integrantes de la OMC en disputas sobre medidas limitantes del comercio para productos determinados. De allí su importancia para los países en desarrollo.
Otros temas relevantes son el del mayor proteccionismo comercial, la nivelación de oportunidades para integrar cadenas de valor por parte de países en desarrollo y el marco legal adecuado para el comercio digital y de servicios. Como se aprecia, esta agenda opera en apoyo del proceso de globalización, que los miembros del G-20 consideran como una tendencia que prevalecerá a futuro.
En ese marco, a la Argentina parece costarle, nuevamente, encontrar un rol que le dé visibilidad y contribuya a los intereses del grupo y a los propios. Por ejemplo, en la agenda agropecuaria del G-20 se incluyen los temas de cambio climático, el uso del agua, la inversión en agricultura sustentable y la reducción de pérdida y desperdicio de alimentos para fomentar la seguridad alimentaria y la nutrición global. En la correspondiente reunión ministerial preparatoria, las autoridades argentinas se manifestaron preocupadas por los efectos del cambio climático pero también por la protección de la agricultura familiar. Sin desvalorizar este segundo problema, esa agenda parece muy limitada para la Argentina y contrasta con su importancia como 8vo. productor mundial de alimentos básicos, lo que le otorga un peso relativo significativo como para proponer iniciativas de mayor alcance.
Con una visión más en línea con las oportunidades y responsabilidades internacionales de la Argentina, desde la Cancillería se indicó necesario promover resultados efectivos en las negociaciones agrícolas multilaterales y en la prohibición de los subsidios a la pesca (informes recientes indican que entre el 20 y el 50% de la pesca es realizada por naves no registradas en aguas jurisdiccionales de los países con menor capacidad de custodia y que sólo un quinto de la pesca comercial se hace con métodos sustentables). A la vez, se reiteró el compromiso argentino con el fortalecimiento del multilateralismo.
Además de aprovechar estas ventanas de visibilidad, en un momento en el que la Argentina nuevamente ha saltado a las noticias internacionales por un reiterado episodio de re-estructuración de deuda externa, nuestro país debería tomar nota de lo que ocurre en la región y en el mundo. Un rápido repaso de las negociaciones internacionales en curso muestra que los países están activos con todo tipo de negociaciones.
En el Este Asiático, el mega-acuerdo de libre comercio liderado por China (RCEP) estaría en funcionamiento en la segunda parte de 2021. No contará con India como integrante, que decidió retirarse y seguir adelante con una agenda propia y muy activa de acuerdos comerciales. La Unión Europea también ha logrado acuerdos que la vinculan con el Este Asiático y, probablemente, los Estados Unidos reconsiderarían su re-inserción en varios de los acuerdos vigentes (como el Acuerdo Trans-Pacífico) si hay un cambio de signo político de su gobierno a principios de noviembre. El Reino Unido, en su nueva condición fuera del la Unión Europea, también comenzó una ronda de estudios y firmas de acuerdos preferenciales.
En Medio-Oriente la novedad ha sido el avance de acuerdos de inversiones entre Israel y algunos países árabes, lo que ayudará a modificar el histórico clima de enfrentamiento en la región.
En América Latina, Perú negocia un Tratado de Libre Comercio (TLC) con China, Corea del Sur ha pedido su incorporación a la Alianza del Pacífico, Brasil y Uruguay estrechan lazos con los Estados Unidos en acuerdos de inversión y facilitación del comercio (un TLC no estaría bajo consideración), Francia y Colombia firmaron un acuerdo de protección recíproca de inversiones como paso previo a la llegada de empresas francesas a ese país, lo mismo harían Chile e India próximamente.
Mientras tanto, el único acuerdo importante del MERCOSUR, que fue firmado con la Unión Europea, ha sido rechazado por el Parlamento Europeo que no lo aprobaría en su estado actual. Un escollo grave es la protección ambiental del Amazonas brasileño, que los europeos critican. El manejo de los recursos comunes es un desafío muy importante en el horizonte de la política mundial, y el acuerdo UE-MERCOSUR podría ser una oportunidad para mostrar avances.
Las iniciativas reseñadas acompañan la confirmación del traslado del eje del comercio a la región del Este y Sur de Asia, más allá del shock de la Pandemia. Los países del Pacífico en América Latina están participando de este desarrollo. Los países latinoamericanos del Atlántico, por su parte, van a encontrar a sus socios tradicionales (los Estados Unidos y la Unión Europea) también empeñados en renovar sus lazos con el Asia. Si los resultados son fructíferos, debería esperarse un período de cambios desde los vínculos casi exclusivos de inversión y comercio entre Occidente y Oriente, hacia relaciones más complejas en la gobernanza global, la tecnología y en las responsabilidades ambientales en un mundo cada vez más cerca de los umbrales de sustentabilidad mínima.
En síntesis, en el próximo año la economía mundial irá mejorando sus oportunidades para los países en desarrollo, aunque a un ritmo modesto y no exento de riesgos. El desempeño comercial argentino de 2020 ha sido funcional a las necesidades de divisas del corto plazo, pero el país deberá mejorar su actividad exportadora significativamente en el futuro próximo, si desea participar de las tendencias mundiales de mayor integración. El mundo muestra que, pese al pesimismo y los reclamos, seguirá apostando por mantener y mejorar la globalización para que pueda dar respuesta a aspectos tales como una mayor oportunidad de desarrollo para los países más pobres y una nueva etapa de administración conjunta de los recursos naturales. Todos estos temas también deberán incorporarse en los planes de la Argentina que, hasta hoy, muestra mucha reticencia a enfrentar el desafío de la inserción internacional.
Marcela Cristini y Guillermo Bermúdez