
La industria, con un comportamiento sectorial heterogéneo, recortó el ritmo de caída interanual y de recuperación mensual. En septiembre, varias ramas de actividad alcanzaron marcadas mejoras interanuales. El rebote de la producción aún no luce como una sólida y difundida recuperación. Mayores restricciones al acceso a insumos y equipos importados, junto con distorsiones derivadas de la excepcional brecha de cambio, moderan una expectativa de acelerada recuperación hacia los próximos meses.
El Índice de Producción Industrial (IPI) de FIEL de septiembre recortó el retroceso interanual hasta 0.5% de acuerdo a información preliminar, con una ligera mejora respecto de agosto de 0.2% ajustada por estacionalidad. En el mes, varias ramas industriales mostraron una mejora respecto a septiembre de 2019, destacándose la producción automotriz, de minerales no metálicos, de insumos químicos y plásticos y de alimentos y bebidas. Al interior de la industria, el desempeño sectorial es heterogéneo, con sectores que registran marcadas caídas interanuales, tal el caso del proceso de petróleo y la siderurgia. En la comparación con agosto, la actividad industrial muestra un agotamiento de la recuperación producto de la reapertura de actividades -en el mes la producción industrial retrocedió 1.2%.
En cuanto al nivel de actividad del tercer trimestre, esta registró una caída de 3.5% en términos interanuales, recortando el retroceso de 18.6% observado en el segundo trimestre. En el periodo, el bloque de químicos y plásticos mostró una marcada mejora interanual, a partir del aporte de jabones y detergentes, pinturas y petroquímicos (paradas de actividad en 2019 de por medio). Por su parte, la producción automotriz mostró un marcado recorte en su ritmo de caída hasta el 1% interanual, luego de la contracción del 76% en el segundo trimestre. Con todo, en el acumulado al noveno mes del año y en la comparación con el mismo periodo de 2019, la industria alcanza una contracción del 7.8%.
Las perspectivas para la industria desde octubre lucen algo más complejas -aún con recorte de retenciones y aumento de reintegros de por medio- a causa de las mayores restricciones al acceso a insumos y equipos importados a partir de las nuevas regulaciones aplicadas por el BCRA y la excepcional brecha de cambio vigente en Argentina. Con ello se modera la expectativa de una acelerada recuperación industrial, no solo por la necesidad de administrar la escasez de insumos importados, sino también por la disrupción que sobre el normal desenvolvimiento de los negocios produce la excepcional brecha vigente, al incentivar una suspensión transitoria de la comercialización de insumos (y bienes finales) a causa de la incertidumbre sobre los costos de reposición asociados.
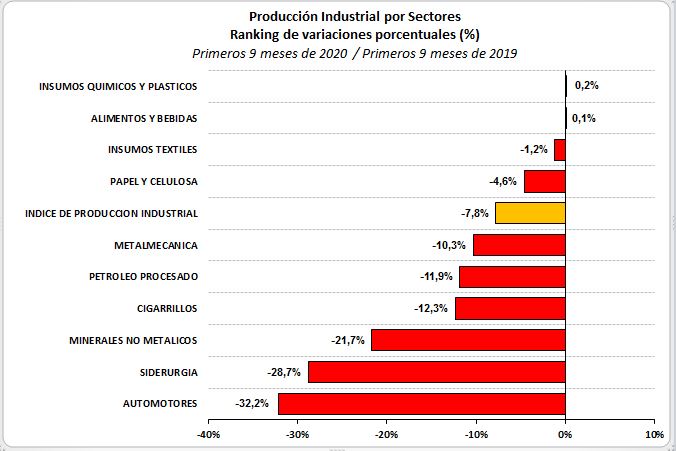
En cuanto al desempeño de los sectores de actividad en los primeros nueve meses del año, y en la comparación con el mismo periodo del año anterior, la producción de insumos químicos y plásticos pasó a acumular un ligero crecimiento (0.2%), mientras que la producción de alimentos y bebidas continúa mostrando niveles similares a los del año pasado (0.1%). Las ramas insumos textiles (-1.2%) y la producción de papel y celulosa (-4.6%), muestran caídas acumuladas en el nonestre inferiores al promedio de la industria. Las restantes ramas de actividad acumulan un retroceso superior al promedio, comenzando con la producción metalmecánica (10.3%), y siguiendo con la refinación de petróleo (11.9%), el sector de tabaco (12.3%), los minerales no metálicos (21.7%), la siderurgia (28.7%) y la producción automotriz (32.2%).
Gráfico 1
Como se mencionara, el sector de químicos y plásticos pasó a liderar el crecimiento acumulado en los primeros nueve meses del año. En septiembre, el bloque registró un avance de 8.7% en la comparación interanual, encadenando dos meses de mejora por el aporte de la producción de plásticos, pinturas, agroquímicos y jabones y detergentes.
El sector de alimentos y bebidas continúa mostrando niveles de producción similares a los del año anterior en el acumulado. En septiembre, la producción del bloque avanzó 1.4%, con una mejora en la producción de alimentos de 1.3% y de bebidas de 1.9%. Precisamente, en esta sub rama continúan los buenos registros en los despachos de vino. Por su parte, la producción de gaseosas y cervezas se mantiene en retroceso. En el rubro de alimentos, la novedad del mes es el ligero avance en la producción de aceites (soja y maní), mientras que se sostiene el avance de la producción lechera y la faena vacuna cae por tercer mes consecutivo. Dejando atrás un invierno seco, la caída de rindes hace retroceder la expectativa de cosecha de trigo de 22 millones de toneladas a 17 millones, mientras que la normalización climática se demora y podría anticipar la instalación de La Niña hacia los próximos meses.
La refinación de petróleo volvió a mostrar en el mes de septiembre una nueva y marcada caída interanual que alcanzó 22.8%. El retroceso encadena siete meses y es liderado por la contracción de la producción de YPF. Por su parte, Raizen anunció inversiones en el período 2020-2023 por USD 715 millones destinados al desarrollo de una nueva línea de producción de combustibles, aumento de la capacidad de procesamiento en la refinería de Dock Sud, proyectos vinculados con la modernización de unidades y procesos, la mejora de eficiencia energética e incorporación de nuevas prácticas ambientales.
El sector de minerales no metálicos mostró en el mes de septiembre un destacado avance interanual con un repunte de 10.8%, interrumpiendo 28 meses de caída (marzo 2018). No obstante el avance de la producción y venta de insumos -el índice Construya en septiembre volvió a elevar el ritmo de recuperación-, la actividad de la construcción de acuerdo al ISAC del INDEC no consolida un repunte, dado que en el mes de agosto frenó el recorte interanual de la caída y marcó un retroceso mensual en términos desestacionalizados. Grandes obras aún no registran la mejora observada en la producción y ventas de hierro, mientras que los despachos a granel de cemento continúan en retroceso. El escenario muestra un cambio desde el acopio privado de insumos en septiembre a faltantes de productos en octubre a causa de la brecha de cambio, escenario extensivo a los insumos siderúrgicos del sector construcción.
Precisamente, el sector siderúrgico mostró en septiembre un retroceso interanual, pero al interior de la rama se dieron comportamientos diversos en función de la evolución de los sectores demandantes. En el mes, la producción del bloque retrocedió 17.9% en la comparación con septiembre del año pasado, con una caída de la producción primaria, pero con avances interanuales en la de planos. Desde el sector se señala el avance de la demanda de acero para construcción privada, con acopio de materiales como reserva de valor. Los sectores de maquinaria agrícola, electrodomésticos y envases de hojalata continúan traccionando el consumo de acero, mientras que sigue deprimida la producción de tubos con destino al sector energético. Las modificaciones en materia de derechos de exportaciones y reintegros alcanzaron en el sector a la producción de tubos sin costura y productos largos.
La industria automotriz fue otro de los sectores que mostró un importante avance en septiembre. En efecto, la producción del bloque creció en el mes 16.5% en la comparación interanual, con un alza de 54.4% en la producción de automóviles. Con este desempeño, se interrumpen 24 meses de caída interanual (excepto por el salto de enero 2020). En el mes se observaron mayores importaciones de insumos, lo que favoreció el repunte de la producción -dinamizada por la recomposición de stocks y la fabricación de nuevos modelos-, así como también mayores exportaciones y despachos mayoristas. La disponibilidad de autopartes junto con la disparidad de la demanda que enfrentan cada una de las terminales lleva a que estas administren los turnos de producción. El sector fue uno de los alcanzados por el incremento de reintegros (7% bienes finales industriales) y la reducción a cero de retenciones para exportaciones (incrementales extra Mercosur) de acuerdo al Decreto 789/2020. Las medidas adoptadas desde octubre respecto al acceso automático a divisas para importaciones de insumos de acuerdo a la Comunicación A 7138 del BCRA, hacen prever dificultades para la actividad sectorial y de industria en general.
En cuanto a las exportaciones de vehículos, en septiembre volvieron a recortar la caída interanual con una fuerte tracción de Brasil. En el mes, las exportaciones cayeron 17% interanual, luego de haber registrado retrocesos de 60.5% en junio, 51.7% en julio y 27,8% en agosto. Brasil, con el 66% de participación en las exportaciones acumuladas en el año, recorta hasta 9.5% la caída interanual. Los datos del mes muestran los primeros destinos con un signo positivo en la comparación con igual periodo del año anterior: Perú y Uruguay, con una participación del 7.5% del total en 9 meses, al tiempo que se repiten avances en los envíos a Ecuador y Paraguay, que aún muestran una baja participación, con 1.8% del total en el nonestre.
La confianza en la industria de Brasil vuelve a mostrar una marcada recuperación, que tracciona sobre la confianza global en los negocios. En septiembre, las medidas de confianza en la industria -de acuerdo a la FGV- superan holgadamente valores pre pandemia y se acercan al límite superior del intervalo histórico de “normalidad”; asimismo, continua la recuperación de la utilización de la capacidad instalada, la que se ubica en el 78.2%. La opinión de los industriales muestra satisfacción con el nivel de demanda, de inventarios y una expectativa de aumento de la producción y el personal a corto plazo, dando cuenta de que desde la perspectiva industrial, lo peor de la crisis ya se ha superado. No obstante, persiste una preocupación hacia los próximos seis meses en cuanto al rumbo que tomará la economía tras la retirada de los programas de emergencia del gobierno.
Sin embargo, datos más recientes correspondientes al relevamiento de la confianza de los consumidores y los empresarios muestran un retroceso en el mes de octubre. La confianza empresarial, aún cuando se coloca por encima del nivel anterior al Covid impulsado por la acelerada recuperación de la confianza en la industria, retrocede a partir de la caída se los sectores de servicios y comercio minoristas. En el caso de la confianza del consumidor, la caída fue impulsada tanto por en el índice percepción actual como el de expectativas.
La confianza en el desempeño de la industria tiene sustento en la evolución de la producción industrial medida por el IBGE. Precisamente, en agosto la producción industrial avanzó 3.2% en términos desestacionalizados respecto a julio, acumulando cuatro meses de mejora. En el mes, 16 de 25 ramas industriales mostraron un avance en términos desestacionalziados, recortando la caída respecto a febrero hasta 2.6%. En la recuperación en el acumulado desde aquel mes destacan los sectores de equipos de informática, muebles y alimentos y bebidas, habiendo quedado relegados los productos farmacéuticos, jabones y detergentes. En cuanto a las expectativas de crecimiento para los próximos meses, el Banco Central de Brasil (al 23/10), espera un retroceso de la industria de 5.9% para 2020 y un rebote de 4% para 2021, marcando cierto recorte respecto a la expectativa de semanas previas. Para el PBI, la proyección de caída se ubica en 4.81% en 2020 y con un rebote de 3.4% en 2021. En el Panorama Económico Mundial de Octubre, el FMI actualizó sus proyecciones de PBI con una caída de 5.8% para 2020 y un avance de 2.8% para 2021.
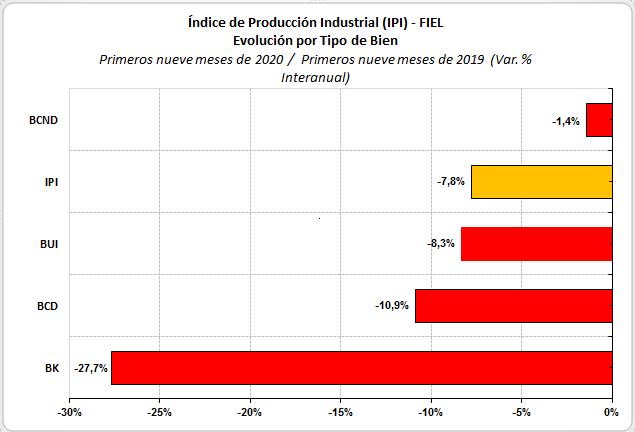
Retomando el ámbito local, y en cuanto al destino de los bienes, en los primeros nueve meses del año y en la comparación interanual, con excepción de los bienes de consumo no durables, todos los tipos redujeron su ritmo de caída. El mayor retroceso acumulado en el nonestre los registran los bienes de capital (-27.7%) y los durables (-10.9%), los que moderan la contracción por el avance de la producción automotriz y de la maquinaria agrícola. Los bienes de uso intermedio acumulan una caída del 8.3% en el período, mientras que el retroceso en la producción de aceites y bebidas, determinan una caída de 1.4% para los bienes de consumo no durables en los primeros nueve meses y en la comparación interanual.
Gráfico 2
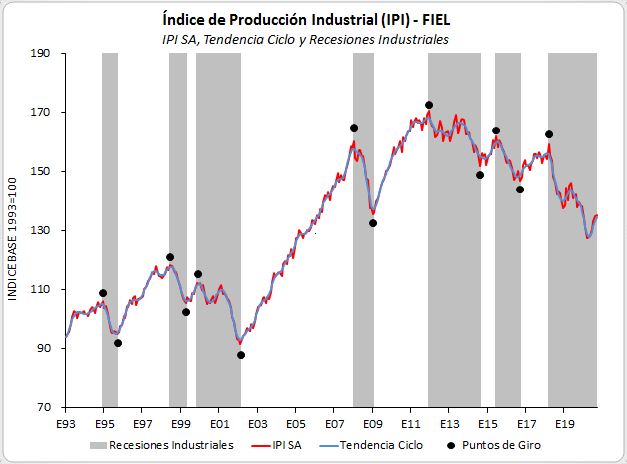
En términos desestacionalizados, el IPI de septiembre registró un ligero avance de 0.2% respecto al mes anterior, moderando la dinámica de recuperación respecto a lo observado en meses previos. Mientras los indicadores que permiten anticipar el inicio de una fase de recuperación cíclica sostienen mejoras, la difusión de la recuperación industrial no muestra un acelerado repunte como en episodios previos de salida de una recesión. En el tercer trimestre sólo el 37% de la industria mostró una mejora interanual, concentrada en el empuje de actividades puntuales en el sector de químicos y plásticos, despachos de cemento, hierro para la construcción, maquinaria agrícola y, más recientemente, automóviles.
Gráfico 3
En síntesis, la industria continuó en septiembre recortando el ritmo de caída interanual, con un desempeño heterogéneo entre sectores. Desde julio, las mejoras mensuales han mostrado cierto agotamiento, y el rebote de la actividad aún no se manifiesta como una sólida y difundida recuperación, la que además podría verse obstaculizada a partir de octubre por mayores restricciones en el acceso a insumos importados junto con distorsiones sobre el normal desarrollo de la producción y los negocios derivadas de la excepcional brecha de cambio vigente en Argentina.
Guillermo Bermúdez