
Las medidas restrictivas aplicadas por las autoridades no han logrado contener el drenaje de depósitos y la pérdida de reservas internacionales. Las colocaciones de deuda del Tesoro apuntan a contener la brecha de cambio y reducir la expectativa de devaluación, pero incurriendo en un abultado costo. Las actuales brechas de cambio se encuentran en niveles infrecuentemente altos. Niveles similares resultaron el preludio de cambios mayores de políticas económicas. En general, esos cambios estuvieron acompañados por la devaluación del tipo de cambio oficial, política que mostró ser inefectiva al adoptarse en forma aislada de un programa consistente y creíble desde lo fiscal y monetario.
En la columna de Indicadores de Coyuntura del mes de septiembre, se señalaba que las medidas más restrictivas adoptadas por la autoridad monetaria a mediados de mes no lograban contener la brecha de cambio y el drenaje de divisas y que, adicionalmente, habían traído aparejado un incipiente goteo de los depósitos en dólares del sector privado del sistema financiero. Los requerimientos de financiamiento vía emisión implícitos en el presupuesto sumaban una mayor desconfianza en la capacidad del peso de retener su reserva de valor. En dicha columna se sostenía que el escenario era el de una transición de duración incierta sin metas en lo monetario.
En octubre se establecieron medidas adicionales tendientes a ampliar la oferta de divisas, a sumar atractivos a las colocaciones en pesos y a ceñir aún más el acceso a los dólares por parte de los importadores. Entre los lineamientos de la nueva política se anunció el abandono de un mecanismo de devaluación uniforme para pasar a uno de «mayor volatilidad», al tiempo que se habilitó la compra de Renminbi en pesos para operaciones de comercio exterior[1].
Entre las medidas adoptadas también se dio un recorte transitorio de derechos de exportación a la «soja vieja», sin que ello lograra incentivar una mayor liquidación por parte de los agroexportadores, en virtud del insignificante recorte en el impuesto y su acelerado esquema de reposición a diciembre. En la búsqueda de avanzar en el ordenamiento de tasas, la autoridad monetaria continuó elevando la de pases a 1 día, al tiempo que realizó recortes adicionales en la de Leliq, con el objetivo de propiciar un proceso de sustitución de Leliq por instrumentos emitidos por el Tesoro, de modo de reducir el déficit cuasi fiscal asociado a los pasivos remunerados del BCRA y aumentar la influencia del Tesoro sobre la curva de tasas en pesos. El panorama se completó con un alza de la tasa garantizada para las colocaciones a plazo del sector privado. No obstante, este incentivo dista de resultar atractivo en un escenario en el que las expectativa (mediana) de inflación relevada por el propio BCRA en el REM alcanza 50.5% para el IPC Nacional. Finalmente, avanzando con mayores restricciones en el acceso a las divisas, el BCRA mediante su comunicación A 7138 adoptó medidas dirigidas a contener un mayor drenaje de reservas, al requerir conformidad previa por parte de Aduana para la liberación de fondos (el importador deberá contar con la declaración efectuada a través del Sistema Integral de Monitoreo de Importaciones, SIMI), al tiempo que redujo el monto a USD 50 mil en el régimen informativo de operaciones cambiarias.
Nuevamente, las medidas referidas no se mostraron efectivas para elevar la liquidación de divisas, contener la ampliación de la brecha de cambio y frenar la pérdida de dólares por parte del BCRA. En efecto, el stock de reservas internacionales brutas pasó a ubicarse[2] en los USD 39.9 mil millones, USD 1.5 mil millones por debajo del nivel de comienzos de octubre, y algo más de USD 2.8 mil millones menos que al inicio de septiembre. En este escenario, la situación de las reservas internacionales netas lucen más críticas, dado que[3] alcanzan los USD 1.2 mil millones, incluyendo las reservas internacionales en oro por USD 3.8 mil millones. Este nivel de reservas netas es el menor desde diciembre de 2015 cuando, luego de haber mostrado valores negativos, pasaron a sumar algo más de USD 2.1 mil millones a partir de una incipiente y luego acelerada recuperación de los depósitos en dólares del sector privado.
Como se mencionara, precisamente los depósitos en dólares comenzaron a registrar un incipiente drenaje a partir de la imposición de las mayores restricciones: en el mes de octubre[4] se redujeron USD 1.1 mil millones, siguiendo a la caída de USD 2.4 mil millones de septiembre. De este modo, el stock de depósitos en dólares del sector privado se coloca en los USD 14.9 mil millones, luego de haber alcanzado los USD 32.5 mil millones a comienzos de 2019. Una parte de la pérdida de reservas brutas es explicada por esta salida de los «argendólares» que las componen.
Transitoriamente, entre las opciones que posee el BCRA para ampliar el stock de reservas se encuentra la activación del swap de divisas con el Banco Popular de la República de China con sus costos asociados, y el aporte que pueda recibirse por parte del FMI en el marco de algún tipo de acuerdo que pueda alcanzarse -con tiempos de negociación muy largos por delante. Adicionalmente, opciones más complejas en relación al tipo de señal que se envía al mercado, se encuentran en la utilización de las reservas de oro, el stock de DEG, o incluso la solicitud de préstamos con garantía en los títulos que posee la entidad o los fondos del Sistema de Garantía de Depósitos.
En este escenario, a instancias de Ministerio de Economía, el BCRA decidió revisar la normativa referida a las operaciones de contado con liquidación por parte de no residentes y la reducción del periodo de permanencia vigente («parking»). Adicionalmente, la Secretaría de Finanzas avanzó en la colocación de cinco instrumentos en pesos con distintos retornos (CER, Badlar) y vencimientos, incluyendo un bono atado a la evolución del dólar -«dólar linked»- de acuerdo a la cotización de la Comunicación A 3500 del BCRA. La subasta logró colocaciones superiores a $ 254 mil millones, y en el caso del bono dólar linked, sumó $ 130 mil millones -equivalentes a USD 1.66 mil millones.
Las autoridades económicas han sostenido que el actual nivel y composición de las reservas brutas es adecuado para contener presiones cambiarias, al tiempo que se reiteró que no se devaluará el peso. Las colocaciones por parte del Tesoro reducen los requerimientos de financiamiento monetario, contribuyendo a reducir pasivos remunerados del BCRA, al tiempo que restan liquidez en pesos al mercado y con ello presiones sobre la operatoria del contado con liquidación, a costa de elevar la deuda pública. En el mismo sentido, se han dado ventas por parte de Entes Públicos de los nuevos títulos del canje. El objetivo es la reducción de la brecha de cambio y la contención de crecientes expectativas de devaluación.
Los bonos dolar-linked utilizados para contener la brecha de cambio lucen costosos al considerar que la expectativa de devaluación anualizada implícita en operaciones de futuros a seis meses supera el 95%. Del mismo modo, el pase de deuda desde Entes Públicos a manos privadas, implica un costo superior al 15% en dólares. Desde la perspectiva de los tomadores de las nuevas emisiones, el riesgo de cambio no está cubierto en un escenario de eventual desdoblamiento y, en el caso de los nuevos títulos del canje volcados a manos privadas, reducen su probabilidad de renovación. Desde esta perspectiva, la estrategia adoptada no muestra una señal de cambio profundo hacia un nuevo plan económico, aún incluyendo los anuncios de devolución -insignificantes- de Adelantos Transitorios al BCRA por parte del Tesoro cuando el financiamiento monetario se acomoda holgadamente por encima del 8% del PBI.
La mayor actividad del Tesoro colocando deuda en pesos, puede contribuir en el corto plazo a contener ligeramente la brecha de cambio, pero se requiere mayor consistencia fiscal y monetaria para reducir drásticamente la amplitud de la misma. El actual escenario de escasez de divisas, que se refleja en la presencia de una brecha de cambio persistente, no solo impacta en la actividad a través del racionamiento de insumos y partes y piezas para el proceso productivo y de inversiones, sino también al afectar la percepción empresaria sobre los costos futuros de reposición de las mercancías, agravando el fenómeno de desabastecimiento. De ese modo, la brecha de cambio comienza a contaminar precios, los que pueden acomodarse a la expectativa de devaluación, tal como ocurrió a fines de 2013 previo a la devaluación de comienzo del año siguiente. No obstante lo anterior, la economía puede convivir durante algún tiempo con una brecha de cambio de alguna magnitud, relegando crecimiento de la actividad e inflación creciente.
Gráfico 1
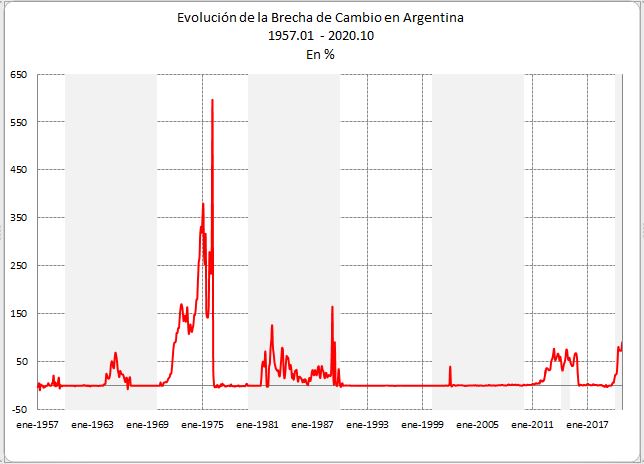
Siguiendo las estadísticas mensuales históricas de tipos de cambio recopiladas por FIEL, se presentan a continuación algunas observaciones sobre el desempeño de la brecha de cambio en Argentina en los más de los últimos de 60 años (Gráfico 1).
- En cerca 64 años, Argentina ha convivido con una brecha de cambio de 22.8% en promedio. El valor máximo de la brecha alcanzó 592% en febrero de 1976[5]. En importancia, brechas superiores al 300% se tienen a fines de 1974 y comienzos de 1975.
- La existencia de una brecha de cambio extraordinariamente elevada ha sido la excepción. Por caso, en cerca de 24 años -un 37% del total- Argentina ha convivido con una brecha nula o ligeramente inferior a cero, reflejando » normalidad» en materia monetaria y cambiaria, donde el periodo más representativo corresponde al de la vigencia del régimen de Convertibilidad, y los años posteriores a su abandono desde comienzos de 2002 y hasta 2011.
- También cierta normalidad cambiaria puede asociarse a aquellos meses en los que la brecha se ubicó ligeramente por encima de cero y debajo del 5%. Ello ocurrió en algo menos de 18 años incluidos en la muestra (28% del tiempo). Estos desvíos menores del tipo de cambio libre se observaron en la segunda parte de los setentas, y en los noventas post hiperinflación y pre Convertibilidad con un tipo de cambio oficial en esa oportunidad devaluándose al ritmo del paralelo.
- Brechas superiores al 5% e inferiores al 30% se tuvieron en cerca de nueve años -un 14% del tiempo- y corresponden mayormente a la última parte de los sesentas y primera de los setentas, todo 1985 y 1986 y, más recientemente, los meses correspondientes a los inicios del cepo de 2011 y 2019.
- Una brecha de entre el 30% y el 100%, siguió a los meses señalados antes, en forma creciente en 1987, con los valores más altos registrados en los momentos críticos de la hiperinflación de 1989, y nuevamente mostrando crecimiento con la profundización de los dos últimos cepos en los meses posteriores desde 2012 a 2015 y recientemente en los últimos meses de 2020.
- Finalmente, una brecha de cambio superior al 100% reflejando un completo desorden monetario, se ha tenido en la historia reciente en Argentina en forma «excepcional», pero que ha acumulado más de cuatro años. Brechas superiores al 100% se tuvieron en marzo de 1989, agosto de 1982, y la sucesión completa de meses entre marzo de 1972 y 1976 (En los años 1973 a 1975 -anticipando el llamado «Rodrigazo» de mediados de 1975- y en enero y febrero de 1976, en la previa de la posterior unificación cambiaria a comienzos de 1976).
Resulta interesante indagar qué tan frecuente ha sido una devaluación del tipo de cambio oficial como medida necesaria y suficiente para lograr abatir la brecha de cambio. En el pasado, los procesos de cierre de la brecha se han dado a partir de procesos de unificación cambiaria caracterizados por una convergencia del tipo de cambio oficial al registrado en el mercado paralelo, es decir mediante una devaluación del oficial[6]. La experiencia reciente de diciembre de 2015 es un ejemplo de ello. Del mismo modo, el desempeño cambiario de fines de 1989 y antes de la adopción del régimen de Convertibilidad fue en aquel sentido, cuando a lo largo de 1990 el ritmo de devaluación del tipo de cambio oficial resultó superior al cambio paralelo. Y finalmente, más atrás en el tiempo, la ya referida unificación cambiaria de 1976 y en la previa del lanzamiento del Plan Austral, aunque en este caso la brecha se mantuvo sin lograr ser contenida por completo.
Con lo anterior puede concluirse que recrear la confianza en la moneda nacional requiere un programa consistente desde lo fiscal y hacia lo monetario, que trasciende el aporte que pueda hacer una mayor destrucción de la reserva de valor del peso. La devaluación como única medida de política económica es insuficiente; el ordenamiento del frente cambiario requiere un programa más amplio de política económica. En este sentido, puede referirse la devaluación del tipo de cambio oficial de enero de 2014. En aquella ocasión el dólar oficial comenzaría el año con un valor en el orden de los $ 6.5 por dólar, para pasar a superar los $ 8 por dólar a fin de enero y manteniéndose estable el resto del año, mientras que el dólar paralelo avanzaba por encima de los $ 13 hacia diciembre, acumulando una devaluación anual del 36% y ampliando mes a mes la brecha hasta colocarla en 58% a comienzos de 2015, sin programa de por medio.
En aquella oportunidad, desde fines de 2013 las autoridades habían desplegado acciones menores destinadas a contener la ampliación de la brecha cambiaria, entre las que se contaban la aceleración de la tasa de devaluación del tipo de cambio oficial, la autorización al público de la operación con bonos nominados en dólares y la intervención de ANSES en el mercado del contado con liquidación. El financiamiento monetario del Sector Público -vía Adelantos Transitorios- combinado con una creciente pérdida de Reservas Internacionales había deteriorado la calidad de la hoja de balance del BCRA. Al deterioro de la cartera activa había contribuido el financiamiento en moneda extranjera incluyendo las letras intransferibles. La pérdida de Reservas Internacionales fue parte del escenario. Hacia diciembre de 2013 se daba el fin de un ciclo de desendeudamiento, mientras se daba comienzo a uno que se abría con una aceleración de la devaluación y un cierre transitorio de la brecha cambiaria que se buscaba sostenido con la llegada de nuevos dólares. Sin medidas adicionales en lo fiscal, la opción era mayores tasas de interés con el consabido efecto sobre la actividad. Sin programa económico consistente, la ampliación de la brecha se sostuvo hasta el cambio de expectativas asociadas a la llegada del nuevo gobierno.
A modo de síntesis. Las medidas económicas aplicadas por las autoridades no han logrado contener el sostenido drenaje de reservas y el retroceso de depósitos en dólares del sector privado. Las colocaciones de deuda del Tesoro -y ventas de títulos por parte de Entes Públicos- han logrado transitoriamente contener la creciente brecha, con un abultado costo fiscal. Las actuales brechas de cambio se encuentran en niveles extraordinariamente altos. Niveles similares resultaron el preludio de cambios mayores en materia de políticas económicas. En general, esos cambios estuvieron acompañados por la devaluación del tipo de cambio oficial, política que mostró ser inefectiva al adoptarse en forma aislada de un programa consistente y creíble desde lo fiscal y monetario. El escenario actual de amplia brecha de cambio podría prolongarse en el tiempo con un consecuente deterioro adicional de indicadores económicos reales (actividad, inversiones, consumo y empleo), mientras que sin reservas internacionales cierta aceleración inflacionaria podría precipitarse y contribuir a un ordenamiento real del desborde nominal.
Guillermo Bermúdez
[1] En relación a lo cual la autoridad monetaria se vio en la necesidad de aclarar que la medida no implicaba la posibilidad de la compra de yuanes físicos para atesoramiento por parte del público o la apertura de cuentas denominadas en esa moneda.
[2] Al 28 de octubre.
[3] De acuerdo a la información del Balance del BCRA al 23 de octubre.
[4] De acuerdo al informe monetario diario con datos al 23 de octubre.
[5] De Acuerdo a la «Memoria 29-3-1976 / 29-3-1981 del Ministerio de Economía. Tomo I». Página 50, «A comienzos de 1976 existía un complejo sistema de tipos de cambio múltiples, que creaba incentivos al contrabando, a la sobrefacturación de importaciones, y que obligaba a una total intervención estatal en las operaciones cambiarias.»…»Desde abril de 1976 se inicio un proceso de unificación de los tipos de cambio que culmina a fines de 1976». Es interesante citar Indicadores de Coyuntura N° 120 de FIEL donde se sostenía «El financiamiento del Déficit del Sector Público mediante crédito inflacionario del Banco Central a la Tesorería General de la Nación produce un rapidísimo aumento en el volumen de medios de pago: en los últimos seis meses de 1975 el total de medios de pago aumentó en un 124% generando el sector público el 73%».
[6] Esta observación no refiere ninguna valoración sobre el actual nivel que han alcanzado los tipos de cambio alternativos.