
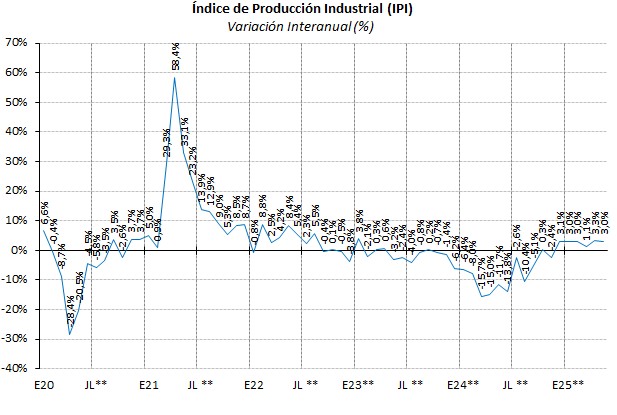
La industria mostró una nueva mejora interanual en mayo e interrumpió los retrocesos mensuales del bimestre previo. En lo que va del año, la actividad fabril sólo recuperó algo más del 20% de la caída acumulada en los primeros cinco meses de 2024 –con desempeños sectoriales heterogéneos-, al tiempo que la actual fase de recuperación es la menos dinámica en más de cuatro décadas. En este escenario, la industria enfrenta desafíos para alcanzar un mayor ritmo de avance y difusión sectorial.
La actividad industrial en el mes de mayo registró una mejora interanual del 3% de acuerdo a información preliminar del Índice de Producción Industrial (IPI) de FIEL. De este modo, la actividad encadena un semestre de mejora en la comparación con el año anterior y acumula en los primeros cinco meses del año una recuperación del 2.7% en la comparación con el mismo periodo de 2024. En el mes, la industria automotriz mostró el mayor avance entre los sectores de actividad, seguida de la producción de minerales no metálicos y de alimentos y bebidas. Entre las ramas con retroceso de la actividad, la mayor caída la registró la de químicos y plásticos, rama al interior de la cual la más profunda contracción la mostró la producción de agroquímicos y de neumáticos.
La mejora acumulada en lo que va del año resulta modesta, teniendo en cuenta que la actividad ha recuperado sólo parcialmente –algo más del 20%- la caída interanual registrada en los primeros cinco meses del año pasado. Del mismo modo, si la comparación se la realiza con los primeros cinco meses de 2022 o 2023, el nivel actual es inferior en más de 9% al acumulado en aquellos periodos. Así, con un efecto de base –baja- de comparación en 2024 que comienza a agotarse, la recuperación de la industria continúa mostrando poco dinamismo. Entre los factores que podrían explicar el fenómeno se encuentran el fortalecimiento del peso y la mayor apertura comercial, junto con otros de carácter estructural que restan competitividad a la producción local –por caso, excesiva carga tributaria.
Gráfico 1
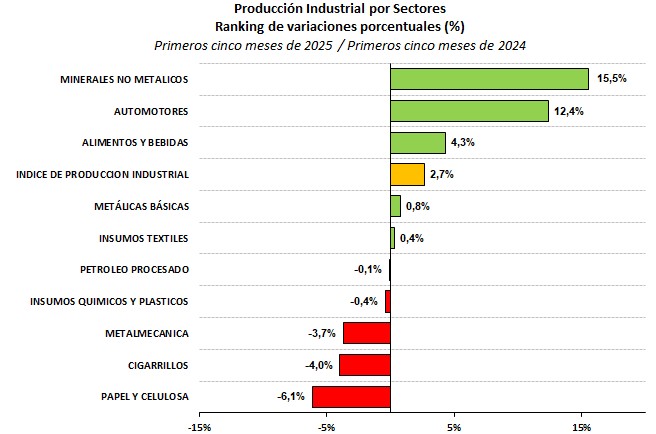
Haciendo foco en el desempeño de los sectores industriales en los primeros cinco meses del año, la producción de minerales no metálicos continúa liderando el ranking de crecimiento con una mejora de 15.5% en la comparación con el mismo periodo del año anterior. Con un crecimiento acumulado entre enero y mayo superior al promedio de la industria, se colocan también la rama automotriz, con un avance del 12.4%, seguida del sector de los alimentos y bebidas, con un alza del 4.3%. Con un crecimiento inferior al promedio, la producción de las industrias metálicas básicas acumula una mejora del 0.8%, mientras que la de insumos textiles registra una ligera alza del 0.4%, en cada caso en la comparación con el periodo enero mayo del año pasado. Por su parte, la refinación de petróleo igualó en lo que va de 2025 el nivel de los primeros cinco meses de 2024, mientras que la producción de químicos y plásticos tuvo una leve caída que alcanzó 0.4% sobre igual base de comparación. Con una contracción acumulada más profunda se ubican la metalmecánica, que retrocedió 3.7%, seguida de los despachos de cigarrillos con una merma de 4% y de la producción de papel y celulosa que se redujo 6.1%, en todos los casos en los primeros cinco meses del año y en la comparación con el mismo periodo de 2024.
Con lo anterior, el mayor aporte a la recuperación de la industria en el periodo enero mayo del presente año lo realiza la rama de los alimentos y bebidas, seguido de la industria automotriz y la producción de minerales no metálicos. Como se verá, entre estas ramas, la de los minerales no metálicos y la de alimentos y bebidas han recortado su dinamismo en comparación con meses previos.
Gráfico 2
Precisamente analizando el desempeño del bloque de los minerales no metálicos, este continúa liderando el ranking de crecimiento sectorial al registrar en el mes de mayo un avance interanual del 13.9%, encadenando cuatro meses de mejora en la comparación con 2024. En mayo, la mejora del bloque resultó más moderada que en el trimestre previo, cuando la producción sostuvo un aumento promedio mensual del 27%, al tiempo que se tuvo un retroceso en la comparación con abril. Del mismo modo que en el mes pasado, al repunte contribuyó el rebote de la actividad en algunos productos al interior de la rama, al tiempo que merece anticiparse que en junio el efecto de una baja base de comparación aún estará presente.
En lo que respecta a las ventas de insumos para la construcción, éstas moderaron en mayo el ritmo de recuperación en la comparación con meses previos, y en el caso de los despachos de cemento se tuvo un retroceso interanual que interrumpió los avances que se tenían desde enero. El mes pasado se planteó el interrogante de si el clima de incertidumbre cambiaria de marzo y la primera parte de abril no habría explicado una parte del salto en las ventas. La estabilidad cambiaria de mayo parece haber contribuido a una normalización en los despachos. Así, las ventas de cemento retrocedieron en el mes 1% interanual acumulando un avance de 11.5% respecto a los primeros cinco meses del año pasado, mientras que de acuerdo al Índice Construya los despachos de materiales han crecido 8.9% en mayo y 12.9% entre enero y mayo, en cada caso respecto al mismo periodo del año pasado. No obstante el aumento de ventas respecto a 2024, los niveles actuales se encuentran por debajo de los registrados en los primeros cinco meses de los años post pandemia, enfrentando costos en dólares que más que se han duplicado respecto a 2021.
En referencia a la evolución reciente de la producción y ventas de insumos, la actividad de la construcción, de acuerdo al indicador sintético que elabora INDEC, acumuló en abril un trimestre de mejora en la comparación interanual, con avances y retrocesos mensuales en la medición desestacionalizada desde el fin del año pasado. Al mismo tiempo, en el relevamiento del mes de abril se tuvo un deterioro de las expectativas para el periodo mayo-junio con un aumento de la participación de firmas que esperan una disminución de la actividad, que dejó el primer balance negativo desde julio pasado en el caso de firmas especializadas en obras privadas y desde diciembre para las dedicadas a la obra pública. Al respecto, es interesante mencionar que las expectativas –medidas como saldo entre respuestas positivas y negativas- anticipan cinco meses la evolución de la tendencia de la construcción, de modo que en los meses por venir será necesario revisar si se sostiene el reciente deterioro, el que podría anticipar un debilitamiento de la actividad de la construcción.
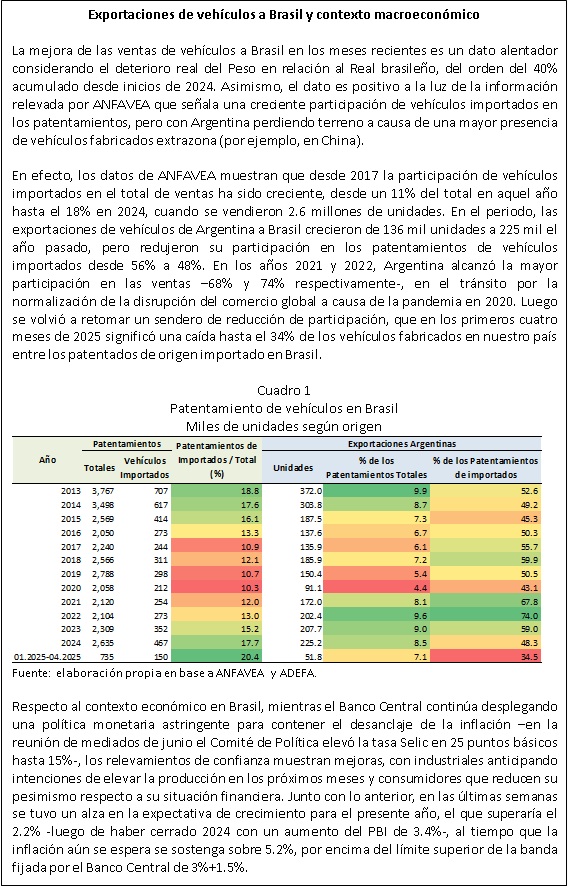
La rama automotriz es la segunda con mayor crecimiento acumulado en lo que va del año y en mayo mostró un aumento de la producción del 25.4% en la comparación interanual, encadenando dos meses de mejora tras el impasse observado en marzo. El avance de la producción en el mes combinó un aumento del 14.2% en la producción de utilitarios –acumulan cinco meses en recuperación-, con un rebote en la producción de automóviles que alcanzó el 44.3%, en cada caso en la comparación interanual. Respecto a la producción de automóviles, la recuperación se da respecto a un mes en 2024 en el que la producción se había contraído 50% respecto al mismo mes del año anterior. Con todo, en cinco meses, el bloque acumula una mejora del 12.4% respecto al periodo enero mayo de 2024.
En el mes, las ventas de vehículos en el mercado interno volvieron a mostrar un sostenido dinamismo, mientras que las exportaciones continúan avanzando más débilmente. En efecto, en mayo las ventas mayoristas alcanzaron las 58.9 mil unidades, un 111.7% por encima del nivel de un año atrás, encadenando once meses de mejora y alcanzando los niveles más elevados de ventas desde 2018. Una parte de la recuperación de los envíos de las terminales a las concesionarias viene explicada por un rebote respecto al año anterior, cuando las ventas se habían recortado cerca de 30%, pero también a causa de una mayor disponibilidad de crédito y un mejor acceso a unidades importadas. Al respecto del efecto asociado a la base de comparación, no debe perderse de vista que desde junio del año pasado comenzó a tenerse un proceso de normalización y recuperación de las ventas, de modo que es de esperar una moderación en el ritmo de crecimiento de los envíos en los meses por venir. Con todo, en los primeros cinco meses del año, las ventas mayoristas se recuperaron un 84.5% en la comparación con el mismo período de 2024.
A pesar del crecimiento de las ventas, la tracción sobre la producción local se ha visto moderada por la creciente participación en las ventas de vehículos importados. En efecto, las ventas mayoristas de vehículos nacionales alcanzaron en el mes de mayo 20.4 mil unidades, un incremento de 34.3% en la comparación con el mismo mes del año pasado, acumulando en cinco meses 93.2 mil unidades, un 44% más que en el periodo enero mayo del año pasado, resultando en ambos casos por debajo de las cifras correspondientes a las ventas totales.
En el caso de los patentamientos de vehículos cero kilómetro, éstos alcanzaron las 55.3 mil unidades en mayo, mostrando un avance interanual del 59.1%. De este modo, se acumulan diez meses de aumento de las ventas y en el mes, todas las categorías de vehículos volvieron a registrar un crecimiento, con los comerciales pesados avanzando por encima del promedio con un 71.1% interanual. Del mismo modo que en el caso de las ventas mayoristas, los patentamientos de vehículos resultan los más elevados desde 2018. Con lo anterior, en los primeros cinco meses del año se llevan vendidas 273 mil unidades, lo que significa un crecimiento del 78.9% en la comparación con el mismo período del año anterior. Es interesante mencionar que, en mayo, la participación de vehículos importados alcanzó el 61% de las ventas y en cinco meses el 56%, con vehículos provenientes de Brasil que dan cuenta del 47% del total. Las expectativas de mercado apuntan a alcanzar un nivel de ventas de 650 mil unidades, lo que significaría un aumento del 57% por sobre el nivel de patentamientos del año pasado, lo que resulta una meta exigente.
El crecimiento de las exportaciones de vehículos en mayo ha sido moderado en comparación con las ventas locales, con un avance del 14.7% en la comparación interanual. En el mes se enviaron al exterior 26.3 mil unidades -equivalentes al 55% de la producción-, encadenando tres meses de mejora a causa de un nuevo aumento de las ventas a Brasil -el tercero consecutivo-, mientras otros destinos muestran comportamientos más erráticos. De este modo, en los primeros cinco meses del año, las exportaciones de vehículos acumulan una ligera mejora del 0.9% en la comparación con el mismo periodo del año pasado, al tiempo que los envíos a Brasil recortan su caída a 3%.
La rama de los alimentos y bebidas es la tercera con un crecimiento acumulado superior al promedio en los primeros cinco meses del año y en mayo mostró un avance del 3.1% en la comparación interanual, encadenando once meses de mejora y combinando un recorte en la tracción de la producción de alimentos y un nuevo aumento en la de bebidas. En efecto, en el mes la producción de alimentos avanzó 0.9% respecto a mayo de 2024, con un destacado desempeño de la lechería que creció por séptimo mes enfrentando perspectivas positivas con un mercado interno en recuperación y uno externo en el que se mantienen buenos precios. Junto con lo anterior, la faena vacuna volvió a mostrar un retroceso con una nueva caída en la participación de hembras, en un ciclo ganadero que se espera avance hacia una fase de recomposición de los rodeos, al tiempo que la producción de aceites reduce marcadamente el aporte al crecimiento de la subrama. Respecto a la producción de bebidas, en mayo se registró una mejora interanual del 15.4%, acumulando cinco meses en recuperación a partir del aporte de gaseosas, aguas y jugos y licores. Con todo, en cinco meses la rama de los alimentos y bebidas acumula un crecimiento de 4.3% en la comparación con el nivel alcanzado entre enero y mayo del año pasado.
La refinación de petróleo registró en mayo un ligero recorte de 0.8% en la comparación con el mismo mes de 2024. El avance del proceso en las tres empresas más grandes evitó una caída más profunda del bloque, al tiempo que YPF inauguró obras de ampliación de capacidad en el Complejo Industrial de Plaza Hüincul para el proceso de crudo liviano de Vaca Muerta. Con todo, en los primeros cinco meses del año se llevan procesados 12.6 millones de metros cúbicos de petróleo, un nivel similar al alcanzado en el mismo período de 2024, aunque 11% por debajo del volumen refinado en 2007. Luego de las paradas de febrero en las empresas más importantes, que en el caso de Axion se prolongaron a marzo, la rama podría comenzar a acumular crecimiento, aun enfrentando un último trimestre de 2024 con mayor nivel de actividad.
En lo que se refiere a la elaboración de productos químicos y plásticos, actividades puntuales vuelven a evitar una caída más profunda del bloque en mayo. En el mes, la producción del sector se contrajo 3.6% en la comparación interanual a partir de caídas generalizadas en diversas actividades al interior de la rama, que fueron amortiguadas por la producción de químicos básicos y la de jabones –con el efecto de una baja base de comparación un año atrás. En el mes, el mayor retroceso lo mostró la producción de agroquímicos que acumula cinco meses en caída –las inundaciones de marzo en Bahía Blanca afectaron el funcionamiento de plantas del polo petroquímico-, junto con la de neumáticos con más de un año y medio de retroceso, en cada caso en la comparación interanual. Con todo, en cinco meses el bloque muestra un recorte del 0.4% en el nivel de actividad respecto al periodo enero mayo de 2024. La rama enfrenta una demanda débil de sectores conexos, en algún caso a partir del crecimiento de las importaciones, tanto de insumos como de bienes terminados.
Finalmente, en el repaso de los sectores industriales se tiene que la metalmecánica moderó en mayo la caída con mejores registros de producción de maquinaria agrícola y una menor contracción en el caso de los bienes de la línea blanca. En cuanto al sector autopartista y de centros de servicios, los resultados fueron mixtos entre plantas industriales. Con todo, en mayo el retroceso interanual alcanzó 2.4%, acumulando en cinco meses una contracción de 3.7% en la comparación con el mismo periodo del año anterior.
En lo que se refiere a las ventas de maquinaria agrícola, de acuerdo a ACARA, estas se colocaron en un nivel récord para el mes de mayo con 853 unidades patentadas –un 33% por encima del registro del mismo mes de 2024-, y acumulando 2862 unidades en los primeros cinco meses del año -43.3% más que en el mismo periodo del año pasado. La recuperación de las ventas se sostiene en un escenario que presenta desafíos comenzando con precios internacionales débiles, reimposición de retenciones, apertura a las importaciones de maquinaria usada y un reciente encarecimiento del crédito bancario.
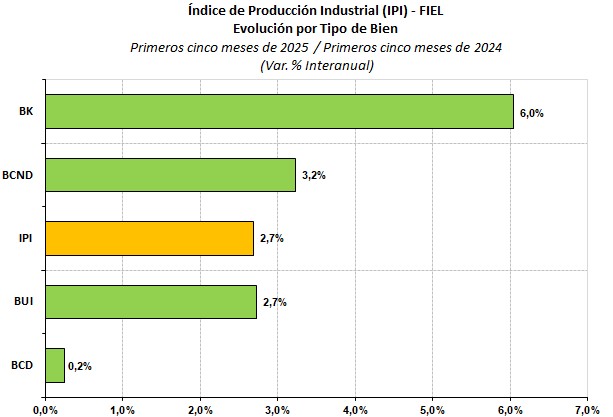
Al observar la actividad industrial según el tipo de bienes producidos se tiene que los de capital lideran el ranking de crecimiento en los primeros cinco meses del año, aumentando en mayo el avance acumulado por el aporte de la producción de maquinaria agrícola, vehículos utilitarios y material de transporte pesado. En efecto, este tipo de bienes acumula un alza de la producción del 6% respecto al nivel alcanzado en el periodo enero mayo de 2024, colocándose por delante de la producción de bienes de consumo no durable que registran una mejora de 3.2% en el periodo. Por su parte, los bienes de uso intermedio alcanzan una mejora similar al promedio de la industria, al tiempo que los bienes de consumo durable igualan el nivel alcanzado en los primeros cinco meses del año pasado. Aun cuando los bienes de capital lideren la recuperación de la industria en el periodo, la mayor contribución a la mejora de la actividad –más del 40%- la realizan los bienes de uso intermedio, especialmente a partir del avance en la producción de minerales no metálicos.
Gráfico 3
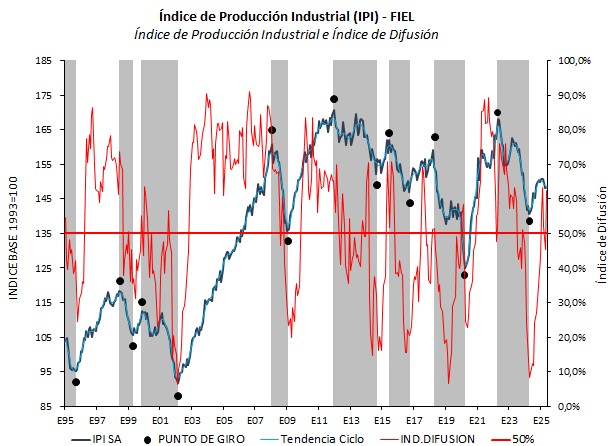
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial de mayo frenó (+0.2%) los retrocesos mensuales observados en el bimestre previo; 0.9% en marzo y abril. De este modo, la actividad acumula una mejora de 5.5% en la comparación con abril de 2024 –fecha de inicio de la presente fase de recuperación de la industria. Es importante mencionar que en febrero pasado se registró el mayor nivel de actividad industrial ajustado por estacionalidad, respecto al cual la producción de mayo se coloca 1.6% por debajo.
El freno en la caída en la medición desestacionalizada no evitó un deterioro en los indicadores que permiten monitorear la sostenibilidad de la fase. En efecto, estos señalan una nueva merma en la dinámica de recuperación industrial, con una particularidad, en mayo se observó un aumento en el índice de difusión a partir del aporte de actividades puntuales, como la industria automotriz.
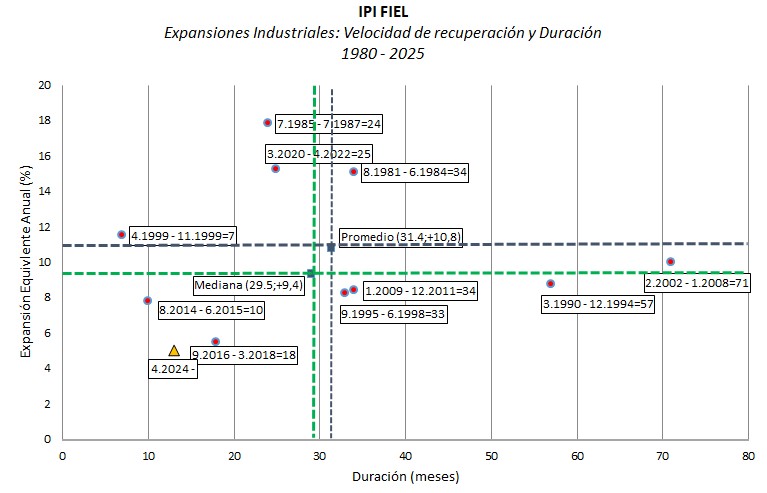
Precisamente lo anterior, abre el interrogante de si de forma novedosa en relación con episodios del pasado, la industria no transitará en los meses por venir una larga recuperación sosteniendo un bajo ritmo comparado, teniendo en cuenta que la caracterización de las fases industriales desde 1980, de acuerdo a datos del IPI de FIEL, señala que son más frecuentes las más cortas y menos dinámicas.
Gráfico 4
Momentáneamente, la actual fase de la industria alcanza trece meses de duración con una tasa anual de crecimiento del 5%. La fase actual posee un crecimiento inferior al promedio (14.8%) de los episodios de recuperación con trece meses de duración desde 1980 a la actualidad, y sólo supera a la iniciada en septiembre de 2016, que alcanzó un crecimiento anual de 2.8% en igual período. Si en cambio, la actual fase de recuperación se la compara con las diez previas contando toda su duración, ésta muestra la menor dinámica en más de cuarenta años.
Estilizadamente, las recuperaciones menos dinámicas del pasado lucen asociadas a ventanas temporales en los que la moneda local mostraba algún atraso en la comparación histórica, observación que también se refleja en la relación entre la evolución del tipo de cambio real y la elasticidad de la actividad económica agregada y la industrial; una elasticidad creciente se correlación con procesos de apreciación del Peso.
Gráfico 5
En síntesis. La industria registró en mayo una nueva mejora interanual -encadenando un semestre de avance-, habiendo recuperado algo más del 20% de la caída de los primeros cinco meses de 2024, con un efecto de base de comparación en 2024 que comienza a agotarse. En términos desestacionalizados se interrumpió la caída observada en el bimestre previo, lo que no impidió un nuevo deterioro de los indicadores de sostenibilidad de la fase iniciada en abril del año pasado. En el escenario actual, la industria enfrenta desafíos asociados al fortalecimiento de la moneda y la apertura comercial, abriendo el interrogante de si en los meses por venir la actividad no transitará un sendero de modesto avance con desempeños sectoriales heterogéneos, antes que una más difundida y dinámica mejora de la actividad.
Guillermo Bermúdez