
La Argentina requiere generar divisas genuinas para financiar su desarrollo; para ello debe lograr un despegue exportador como ha ocurrido en otros países de la región latinoamericana. El punto de partida es el ordenamiento macroeconómico, en el que ya ha habido un buen avance considerando el grave punto de partida a fines de 2023. Pero en un mundo crecientemente fragmentado por el regreso de un mayor proteccionismo comercial y una nueva geopolítica acompañada por conflictos armados, el análisis de las condiciones de cada mercado adquiere mayor importancia en la elaboración de la estrategia de inserción internacional.
La Argentina es un “país pequeño” en relación con el comercio internacional. Esa categoría indica que su oferta y su demanda en los mercados mundiales no tienen capacidad de inducir cambios en los precios, es decir, nuestro país es un “tomador de precios” en el comercio internacional. Esta condición se manifiesta claramente al considerar la oferta de exportaciones de la Argentina, que se concentra en productos básicos (commodities) de la agroindustria, en minerales y, a partir de nuevos desarrollos no convencionales, en combustibles y energía. Estos productos tienen mercados internacionales reconocibles donde se negocian los contratos que rigen el intercambio (el mercado de Chicago o Kansas para productos agroindustriales o el indicador del barril de petróleo crudo Brent, por ejemplo). En el caso de los productos manufactureros, no se cuenta con indicadores objetivos de los precios mundiales, pero los países “pequeños” deben acomodar su oferta exportadora o sustitutiva de importaciones a la competencia internacional, lo que comúnmente se denomina como “alcanzar la competitividad”. Adicionalmente, se reconoce que el comercio de productos de mayor valor agregado requiere que los oferentes “adecuen” su oferta a los mercados que buscan desarrollar, lo que implica que la apertura de nuevos mercados requiere una inversión inicial de tiempo y fondos para lograr un efectivo desembarco hacia los nuevos clientes. Por último, los mercados internacionales pueden mostrar un fuerte dinamismo en términos de la competitividad que van adquiriendo sus protagonistas, como ha ocurrido en los últimos 30 años, con el surgimiento de China como “fábrica del mundo” y el corrimiento del eje del comercio internacional desde el Oeste desarrollado (América del Norte y Europa) hacia el Este asiático.
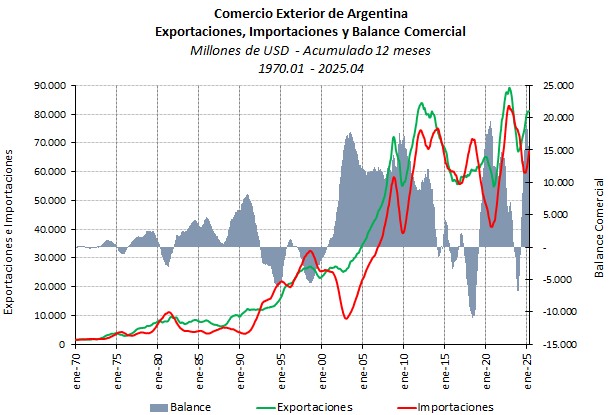
En comparación con otros países en desarrollo, como ya se ha analizado aquí abundantemente, el desempeño comercial argentino ha sido muy modesto en términos de su crecimiento exportador y, por lo tanto, de su capacidad de importación. Su patrón de productos ha permanecido poco diversificado y en el caso de sus socios comerciales, éstos han ido variando en el tiempo como una respuesta pasiva a los cambios mundiales. En ese camino, nuestro país ha enfrentado múltiples obstáculos que deben atribuirse, mayoritariamente, a la insatisfactoria evolución de la política económica local, especialmente luego de los años 60. Los resultados de nuestra balanza comercial de mercancías a lo largo del tiempo dan cuenta de esta situación (Gráfico 1).
Como muestra el Gráfico 1, los dos saltos importantes en términos de las exportaciones ocurrieron a mediados de los 90 y entre los años 2005 y 2012. El primer episodio se relaciona con un programa de apertura económica y desregulación acompañado de un tipo de cambio fijo que, entre otros factores, resultó insuficiente para mantener el esfuerzo reformista. El segundo episodio refleja un despegue exportador determinado por la oportunidad internacional que abrieron los altísimos precios de los commodities, entre ellos los productos básicos de la agroindustria. Pese al panorama fuertemente positivo, nuestro país no pudo prolongar esa oportunidad en el tiempo ampliando su oferta como, por ejemplo, lo hizo Brasil en nuestra región. Un desarrollo macroeconómico muy insatisfactorio con un elevado déficit fiscal y un aumento del consumo interno más allá de una situación sostenible imposibilitó capitalizar los buenos precios internacionales a través de mayor inversión. El “atraso cambiario” que acompañó a ambos episodios en su etapa más avanzada, también afectó la competitividad de los bienes transables locales, restando incentivo a las inversiones para exportar y abaratando artificialmente las compras en el exterior. A la vez, se mantuvo el proteccionismo comercial por la vía de altos aranceles y barreras técnicas. Aún más, especialmente entre 2007 y 2015 y luego entre 2021 y 2023, los sucesivos gobiernos controlaron las importaciones con barreras burocráticas para generar saldos del balance comercial positivos que ayudaran a financiar el creciente déficit fiscal y la provisión de divisas para hacer frente a los consecuentes déficits en Cuenta Corriente (balanza negativa de servicios internacionales y repagos de intereses) y al repago de la deuda externa. Las limitaciones a las importaciones también alteraron nuestra competitividad exportadora dificultando el abastecimiento de insumos del exterior. Por último, los controles de cambio y el uso de tipos de cambio múltiples y derechos de exportación conllevaron mermas de ingresos muy significativas para los sectores transables. Todos estos desarrollos negativos consolidaron la bajísima participación de la Argentina en el comercio internacional (0,3% en 2023).
Gráfico 1
En lo que va de 2025, la evolución del balance comercial todavía refleja una situación de desequilibrio macroeconómico dentro del sendero de ajuste del programa de estabilización del gobierno, que ha mostrado logros importantes en el sostenimiento del superávit fiscal y en la reducción de la tasa de inflación. Hasta el momento, en los primeros cinco meses del año, las exportaciones gozaron de un bajo incentivo de rentabilidad, en general, con un comportamiento modesto de crecimiento del 2,6%, mientras que las importaciones vienen aumentando fuertemente, registrando un incremento del 34,3%. El saldo comercial, que resulta crucial para la recomposición de las reservas de divisas, fue de USD 1883 millones, equivalente al 21% del mismo saldo en el año 2024. Este saldo se vio beneficiado por términos del intercambio favorables hacia el país, ya que nuestros productos exportables cayeron de precio, pero lo hicieron en menor medida que nuestros productos de importación (-0,8% vs. -6,4% en promedio para el período enero-mayo 2025 respecto de igual período del año anterior).
Habida cuenta de este panorama del sector externo de nuestro país, el necesario despegue exportador requerirá una serie de acciones para mejorar nuestra competitividad, pero también orientadas a perfeccionar el acceso a los mercados de nuestros socios tradicionales y de nuevos socios potenciales. Este último aspecto adquiere aún más importancia dentro de nuestra estrategia externa debido a la mayor fragmentación que se observa en el escenario internacional, con conflictos armados graves y crecientes y atendiendo a la nueva estrategia de los Estados Unidos para “reorganizar” el orden económico internacional usando a los aranceles de importación como su principal instrumento. El análisis de este panorama llevó a que, en los últimos números de Indicadores de Coyuntura, esta sección se haya dedicado a revisar la situación del intercambio con nuestros principales socios comerciales.
Repasando lo analizado, cabe recordar que, en el caso de las exportaciones, el 70% de los envíos se han concentrado en los últimos diez años en el Mercosur y Chile, China, la Unión Europea, los Estados Unidos y el resto de los países de América del Sur. En el caso de las importaciones, esa concentración incluye a los mismos socios con excepción de los países de América del Sur que han perdido importancia como abastecedores de nuestro país a lo largo de los últimos años.
La relación comercial entre Brasil y la Argentina, en el marco del acuerdo del Mercosur, se mantiene como la de mayor relevancia para nuestro país con un patrón variado de intercambio que incluye principalmente a la industria automotriz y otros productos e insumos industriales. Sin embargo, el avance de China como principal socio comercial del Brasil y abastecedor muy importante de bienes manufacturados a toda América Latina ha llevado a un “desacople” del comercio regional, con una merma importante del comercio manufacturero intra-regional. No obstante, las perspectivas de crecimiento del Brasil (se encuentra entre los 10 países más grandes del mundo en términos de su PBI) junto con la decisión del Mercosur de ampliar su inserción internacional, son dos factores favorables al desarrollo exportador de nuestro país.
Tal como ocurrió en toda América Latina, también en el caso de la Argentina, China pasó a ocupar un espacio central en los flujos de comercio. En nuestro caso, se destaca el saldo permanentemente negativo de la balanza comercial bilateral con un intercambio en el que China busca abastecerse de nuestra agroindustria, principalmente de soja y sus derivados, de carne vacuna y pescado y, más recientemente, del litio de nuestra minería (estos productos representan el 80% de nuestros envíos) y la Argentina importa un muy variado conjunto de productos, especialmente tecnológicos terminados o sus partes (que se ensamblan en Tierra del Fuego). En lo que va del año, el menor crecimiento previsto de China y sus negociaciones comerciales con los Estados Unidos, han llevado a una menor demanda china por nuestros productos, agudizando el balance comercial negativo.
En el caso de los Estados Unidos, este país ha revistado entre el tercer y cuarto destino/origen de nuestras exportaciones e importaciones a lo largo de las últimas tres décadas. Actualmente, los envíos de la Argentina a los Estados Unidos se concentran en un 30% en el petróleo y sus derivados, el siguiente 20% está integrado por productos regionales de la agroindustria: vinos, miel, carne vacuna, aceite de oliva, aceite esencial de limón, entre muchos otros. El 50% restante se reparte en un gran número de productos que incluyen el aluminio y el acero (recientemente arancelados por los Estados Unidos). Por el lado de las importaciones, los Estados Unidos nos abastecen de gas natural licuado y derivados del petróleo, medicamentos, herbicidas, autopartes y maquinarias. Dados los cambios que se están registrando en la industria petrolera local es muy probable que, aún sin un escenario de proteccionismo norteamericano como el actual, el patrón de comercio bilateral se dirigiese hacia un cambio. Por el momento, la Argentina enfrenta un arancel general del 10% y algunos aranceles más altos por producto, como en el caso del acero y el aluminio, del 25%.
Considerando ahora a la Unión Europea (UE), nuestro país tiene espacio para aumentar sus exportaciones tradicionales a ese destino (combustibles y minerales, productos regionales y productos de la agroindustria) y, en el corto plazo, la concreción del Acuerdo de Libre Comercio entre el Mercosur y la UE podría cambiar favorablemente el panorama de la relación birregional, impulsando una mayor participación de inversores europeos en el Mercosur y la conformación de cadenas de valor entre las industrias locales y las europeas. Con todo, la oposición del sector agropecuario europeo al Acuerdo ha operado como una barrera a su puesta en marcha hasta el presente.
Nuestros socios regionales, especialmente Chile, Colombia y Perú también muestran perspectivas favorables, especialmente en el caso de la ampliación de las exportaciones tradicionales.
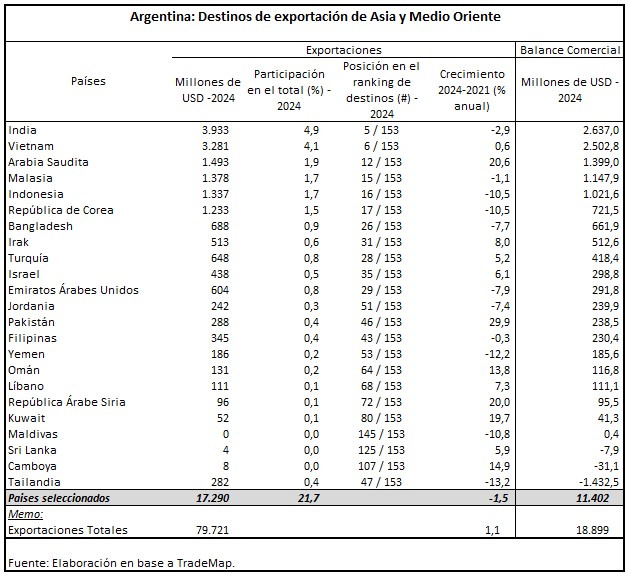
Por último, en nuestro análisis de socios comerciales resta ver el rol de los países que participan con proporciones más pequeñas y que explican el 30 % de nuestras ventas externas. Entre 2021 y 2024, nuestro país ha dirigido sus exportaciones a unos 153 países en el mundo, lo que constituye un amplio número considerando que las Naciones Unidas reconocen la existencia de 197 países. Varios de estos destinos han venido intensificando su comercio con nuestro país. Poniendo el foco en los países del Este asiático y Medio-Oriente que constituyen los socios más importantes de este conjunto del resto del mundo (Cuadro 1), se destaca el hecho de que el comercio con estos países arroja saldos positivos que ayudan a compensar los resultados permanentemente negativos con algunos de los socios principales como China. India, Vietnam, Arabia Saudita, Malasia, Indonesia y Corea del Sur se encuentran entre nuestros veinte principales destinos por valor de exportaciones. Los 23 países seleccionados en el Cuadro 1 explicaron un 21,7% de las exportaciones en 2024. La demanda de este conjunto por productos de nuestro país cayó en promedio entre 2021 y 2024 un -1,5%, lo que se compara negativamente con el crecimiento agregado que fue del 1,1%. Sin embargo, los datos individuales muestran una fuerte diversidad sugiriendo que la demanda refleja las condiciones de crecimiento local de cada país dado que los productos tradicionales que la Argentina les provee se negocian a precios internacionales.
Cuadro 1
En el mediano plazo, nuestras exportaciones tradicionales se seguirán colocando crecientemente en la medida en que la población mundial aumente sus estándares de vida en los países en desarrollo. Aún en el escenario poco alentador del próximo bienio, los principales organismos financieros multilaterales mantienen pronósticos de crecimiento superior al promedio mundial para los países del Este Asiático y, hasta antes del nuevo conflicto entre Irán e Israel, también para Medio-Oriente.
En síntesis, la recuperación de la competitividad de nuestro país es el primer paso para poder aprovechar los mercados que se han ido identificando en esta sección. Los destinos tradicionales crecerán muy probablemente por debajo del promedio, pero nuevos acuerdos comerciales podrían mejorar nuestro acceso a esos mercados (ese es el caso de la Unión Europea y América del Norte). En el caso de los mercados de países en desarrollo en el Este de Asia (especialmente India) o los países de ingresos altos del Medio Oriente (productores de petróleo), el espacio para la ampliación de los intercambios es muy significativo y convendría explorarlo activamente. La coordinación público-privada es esencial para obtener buenos resultados, dada la necesidad de establecer negociaciones bilaterales o regionales para mejorar el acceso a los mercados en un mundo caracterizado por crecientes barreras proteccionistas y una debilidad creciente en las instituciones que hasta hace poco custodiaban la nivelación del campo de juego comercial internacional, como la Organización Mundial del Comercio.
Marcela Cristini y Guillermo Bermúdez