
Luego de un primer año con un espectacular resultado primario, la Argentina converge (de forma esperable) a un superávit algo más moderado. Sostener las cuentas públicas en equilibrio es central para este gobierno y, en este contexto, el resultado fiscal del primer bimestre fue de $900.000 millones, mientras que el primario fue de $3,6 billones.
El primer bimestre del año, el sector público volvió a registrar superávit fiscal, una buena noticia que hemos normalizado. No obstante, hasta hace sólo unos meses, parecía imposible. El resultado fiscal fue de $900.000 millones, mientras que el resultado primario (aquel que excluye el pago de intereses, para netear de los efectos de déficits pasados) fue de $3,6 billones. Sostener las cuentas públicas en equilibrio es central para este gobierno. El superávit fiscal se transformó en la columna vertebral del programa económico, y es una condición necesaria tanto en la relación con el Fondo Monetario Internacional como para mantener la calma en momentos de turbulencias cambiarias.
En cualquier caso, este resultado es algo menor a los registrados en 2024 cuando se comparan en términos reales (a precios de 2025). Más específicamente, el resultado primario es un 36% menor que el del ejercicio previo. Un leve aumento en los ingresos fue largamente superado por la variación del gasto. Reflejando que, si bien la política fiscal sigue mostrando signos de responsabilidad, difícilmente este año observemos un cierre similar al de 2024.
Cuadro 1
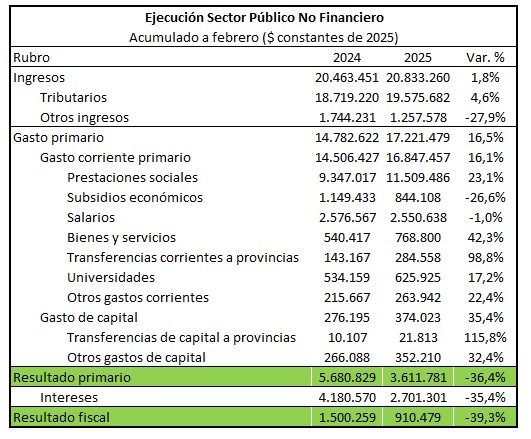
Que los números no alcanzan a los del año pasado no es novedad. En la edición anterior de Indicadores de Coyuntura señalamos que esto parecía inevitable. El ajuste de 2024 fue de una magnitud difícil de sostener. Las obras de infraestructura no pueden sostenerse indefinidamente en niveles de ejecución casi nula. Algo similar sucede con las transferencias a provincias, con los gastos de funcionamiento (en bienes y servicios) o con las partidas sociales (recordemos que, en 2024, sólo se sostuvo la Asignación Universal por Hijo, mientras que el resto de los componentes tuvieron una disminución real). Además, el gasto opera con demora respecto a la inflación, porque los contratos no se actualizan automáticamente. Así, mientras la inflación aumenta, el gasto se ajusta; pero cuando la inflación se reduce, las erogaciones tienden a crecer en términos reales.
De forma esperable en este contexto, luego de un descenso drástico, lo que queda es subir. Más aún, por una cuestión aritmética, las variaciones en porcentaje lucirán mayores que lo que se mueven los valores en pesos. Sólo había una línea (de las más relevantes) que tenía margen para continuar el ajuste: los subsidios económicos. Y efectivamente, sucedió. A esto se puede sumar una pequeña caída real en la partida de salarios, donde se hace evidente la reducción en la planta y la consecuente baja estructural en el gasto.
En cuanto a los ingresos, se observa una recuperación leve. Si bien la mayor actividad económica estimula los ingresos, la eliminación del Impuesto PAIS y caída de las retenciones juegan en el sentido contrario, moderando el resultado agregado.
¿Define el primer bimestre lo que pasará en el año?
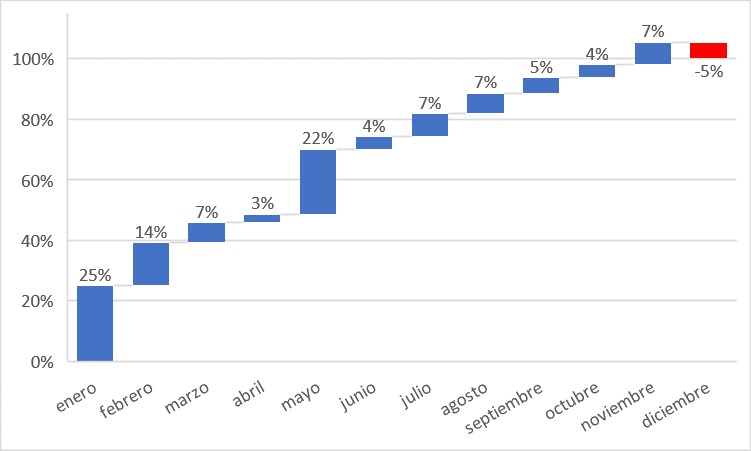
Si bien son sólo dos meses, basta ver cuán relevante fue el primer bimestre en la corrección fiscal del primer año de la gestión actual para tomar dimensión. Cuando se evalúa el aporte al superávit primario de 2024 realizado en cada mes del año (a valores constantes, porque dada la alta inflación, por ejemplo, $1 de corrección en enero representó un esfuerzo mucho mayor que $1 en diciembre), se observa que casi el 40% se concentró entre enero y febrero. Asimismo, en mayo, con la recaudación de derechos de exportación se produjo otro fuerte ahorro (que este año, por cambios en la tributación y la apreciación cambiaria, no serán tales); el resto del año la evolución es pareja, con excepción del mes de cierre.
Resulta evidente que la alta inflación de principios del año pasado fue central para favorecer la licuación de gastos. Si bien la recaudación de este año juega a favor, notoriamente marcada por el cambio en el ciclo económico, el impacto del gasto es de una magnitud considerablemente superior.
Gráfico 1
Aporte al superávit primario por mes en 2024 ($ constantes de diciembre de 2024).
¿Cómo sigue el año?
Con estos resultados, el superávit primario parece mantenerse como un elemento no negociable del gobierno actual. No obstante, la ausencia de un componente recaudatorio de primera relevancia en el pasado, como el Impuesto PAIS y (parte de) los derechos de exportación sugieren que el balance será algo menor que el del año pasado si se lo mide en moneda constante. A esto podrían sumarse las demandas de mayor gasto típicas de un año electoral, aunque por el momento sólo es parte de una suposición que no necesariamente deba ocurrir.
Además, una política fiscal conservadora es necesaria para lograr futuras reducciones en la inflación. Lo que, como hemos mencionado, juega en contra del resultado fiscal por el “lag” en las pautas de gastos. Por el contrario, una política más laxa sería consistente con un aumento mayor en el índice de precios.
Por su parte, el resultado fiscal global seguramente se muestre en equilibrio (o incluso con algún superávit). Para este año se estima que el monto de intereses a pagar será cercano a los $10 billones (bajo un escenario base sin saltos cambiarios), ubicándose por debajo del superávit primario. Es importante destacar en este punto, que la utilización de bonos bajo par, cuyo interés implícito no se registra como un gasto (sino “bajo la línea”), subestima el rubro de rentas a pagar, facilitando la exposición de un resultado fiscal positivo.
En conclusión, luego de un primer año con un espectacular resultado primario, la Argentina converge (de forma esperable) a un superávit primario estructural algo más moderado. En cualquier caso, el contexto macroeconómico exige que el ancla fiscal no sea abandonada y las señales de austeridad se sostengan. Cualquier desvío del compromiso fiscal afecta la confianza en un segundo año de gestión donde la impaciencia en los mercados se ha hecho evidente.
Isidro Guardarucci