
En 2025, el sector agroindustrial argentino volverá a hacer su aporte de divisas al país a través de sus exportaciones y abastecerá sin dificultades al consumo interno. Esto ocurrirá a pesar de los problemas del clima y los pobres resultados económicos debido a precios internacionales relativamente bajos y la aún persistente alta carga impositiva. El sector apoya el rumbo de las reformas del gobierno, pero reclama mayor celeridad en la reducción de la presión tributaria sobre estas actividades y una visión de largo plazo con respecto a la infraestructura de transporte y logística vinculada a la obra pública.
A fines de 2024, luego del año de recuperación agropecuaria que siguió a la histórica sequía 2022-23, las perspectivas se presentaban muy variadas según el subsector analizado, con claras mejoras para la producción de subproductos agroindustriales y un retroceso del sector ganadero vacuno tradicional. Para el conjunto, se advertía un año de precios internacionales bajos. Se agregaba al panorama, una demanda importadora total de alimentos más débil desde China, lo que en el caso local se traducía en precios moderados para nuestras exportaciones cárnicas. Con todo, las expectativas de los productores se mantenían positivas como resultado de las reformas prometidas por las autoridades nacionales.
Desde entonces las novedades han sido muchas y variadas. Actualmente, los tres ejes más importantes que influyen en los resultados del sector son: las fluctuaciones climáticas; la evolución de los mercados internacionales y la respuesta de la política pública para abatir las distorsiones que padece la competitividad sectorial.
Empezando por el clima, el desarrollo de la cosecha gruesa se vio negativamente influenciado por las altas temperaturas y la falta de lluvias, particularmente en la zona núcleo de la Pampa Húmeda. Las lluvias desde fines de febrero permitieron recuperar rindes muy comprometidos en soja y maíz del área núcleo de producción. Según los análisis de la Secretaría de Agricultura y las respectivas Bolsas de Cereales (Rosario, Buenos Aires), las cosechas de estos productos se anticipan menores a las esperadas, pero en rangos aceptables. En el caso de la soja se estima una cosecha de 47,5 millones de toneladas, frente a los 50 millones de la campaña anterior. Dado que en esta campaña el área sembrada había sido mayor, su volumen cosechado se encontrará un 10-12% por debajo de lo esperado. En el caso del maíz, los resultados serían mejores, con un volumen de 46 millones de toneladas, menor al del año pasado, pero con mejores rindes dada la menor área sembrada. Por su parte, la cosecha de trigo fue buena y alcanzó los 18-19 millones de toneladas, con rindes en línea con los históricos y un saldo exportable muy importante de 12 millones de toneladas. En girasol, oleaginoso que abastece a la industria aceitera, la campaña cerraría con un volumen en línea con el histórico.
Por su parte, los márgenes agropecuarios se han mantenido muy bajos y, en algunos casos como en el de los productores con campos alquilados o muy castigados por la sequía regional, han llegado a ser negativos. Estos resultados se deben a la caída de los precios internacionales y locales, junto a los aumentos de los costos en pesos. Hasta hace muy poco, al desajuste de precios y costos relativos del sector se seguía sumando una muy elevada presión impositiva federal y provincial. En el caso federal, el gobierno decidió reducir los derechos a la exportación un 20% en forma transitoria entre febrero y junio con el objetivo de incentivar el ingreso de divisas que venía bastante retrasado. Una rápida descripción de las rebajas sugiere la importancia de la injerencia fiscal en el sector, que sólo ha desaparecido por breves períodos en los últimos 20 años. Así, las rebajas implican para la soja pasar del 33% al 26%; para el aceite y harina de soja, del 31% al 24,5%; el trigo, la cebada, el sorgo y el maíz pasaron del 12% al 9,5%; y el girasol, del 7%, al 5,5%. En el caso de las producciones regionales (azúcar, frutas, algodón, etc.) las retenciones se eliminaron en forma permanente, lo que se interpretó como un principio de cumplimiento de la promesa electoral del gobierno nacional de deshacerse de estos impuestos distorsivos.
Por lo tanto, aunque no se contará con una cosecha récord y los resultados económicos se anticipan muy pobres al nivel del productor, el sector seguirá haciendo su aporte al ingreso de divisas a través de las exportaciones agroindustriales. Para 2024, Argentina exportó un total de USD 79.720 millones. De esta cifra, las cadenas agroindustriales aportaron USD 48.370 millones en exportaciones. Comparado con 2023, las exportaciones argentinas aumentaron un 19,4%, mientras que las agroindustriales crecieron un 24,6%.
Con respecto al segundo eje indicado arriba, correspondiente a los precios internacionales, en el corto plazo su reducción se vinculó a la expectativa de cosechas récord en los principales países productores-exportadores (entre ellos, Estados Unidos y Brasil). Aunque algunos volúmenes se recortaron posteriormente, el mercado mundial continúa bien abastecido, en especial, teniendo en cuenta la debilidad de la actual demanda de China.
Por otra parte, el tema de los precios internacionales sigue siendo un aspecto central en los temas del largo plazo del desarrollo argentino. A pesar de la importancia exportadora de nuestro país en algunos rubros de la agroindustria, su condición es la de un país “pequeño” en el comercio internacional y “tomador de precios” en los mercados mundiales.
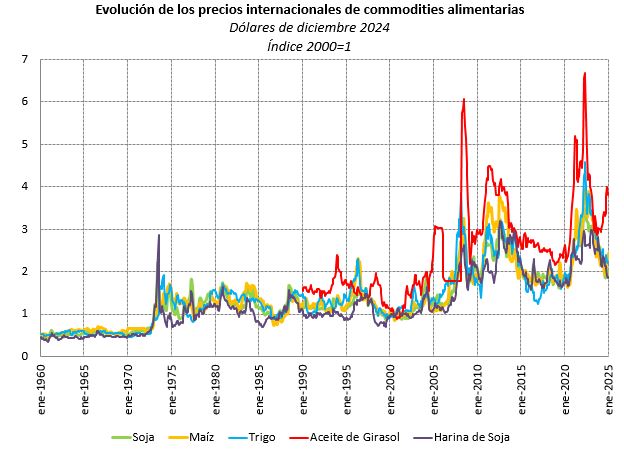
Hace alrededor de tres décadas los analistas económicos mantenían un marcado pesimismo con respecto a los precios mundiales de los alimentos que se estimaban en una tendencia secularmente decreciente con respecto al precio de los productos manufacturados. Más allá de las dificultades en realizar las mediciones que vaticinaban esa tendencia, la realidad ha sido muy diferente. En efecto, lo que se ha observado son ciclos de precios cada vez más amplios vinculados a la propia evolución del mercado de commodities agroindustriales, pero también a efectos sistémicos desde otros mercados (petróleo, por ejemplo) o debidos a crisis de los mercados financieros (Gráfico 1). Estos ciclos se hicieron presentes sobre todo desde inicios de los años 70 y se han ido amplificando desde entonces.
Gráfico 1
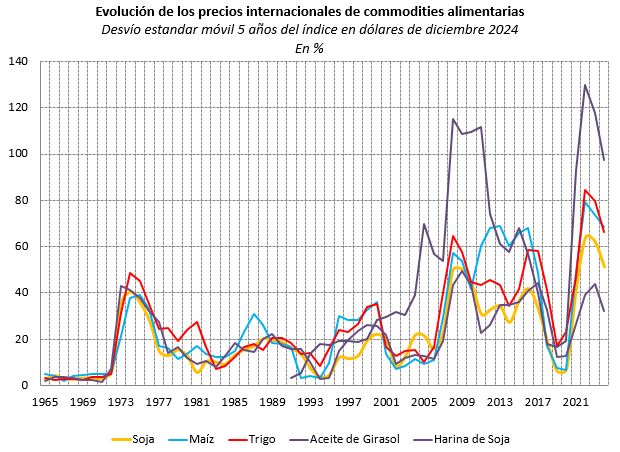
Otra forma de ilustrar el problema de las variaciones de los precios de las commodities agropecuarias es analizar el desvío de esos precios con respecto a su promedio a lo largo del tiempo (Gráfico 2, medido en porcentaje). Este indicador muestra que los precios de nuestros principales productos han fluctuado cada vez más, destacándose el período de mediados de los 2000 coincidente con el auge de la demanda china, el debilitamiento del dólar y la “exuberancia” financiera como factores que apuntalaron su aumento hasta la aparición de la crisis financiera mundial de 2008-09. Algo similar ha ocurrido luego de la pandemia del Covid-19 en 2020.
Gráfico 2
En los países más ricos, los productores siguen protegidos de estas fluctuaciones por políticas agrícolas que implican importantes subsidios como la Política Agropecuaria Común de la Unión Europea o las sucesivas Leyes Agrícolas de los Estados Unidos. En alguno de ellos también se utilizan medidas no arancelarias de protección comercial. Esta solución crea aún mayores distorsiones en los mercados, aumentando la volatilidad de precios, entre otros efectos negativos. Los países en desarrollo que cuentan con ventajas para la producción agropecuaria ven así recortadas sus posibilidades de crecimiento a la vez que no cuentan con alternativas para la defensa de sus productores. La Organización Mundial del Comercio no ha logrado, a pesar de los compromisos asumidos desde mediados de los años 90, el desmantelamiento del proteccionismo agrícola.
En el caso de nuestro país, como ya se ha comentado, no sólo no se protege a los productores de las fluctuaciones de los precios internacionales, sino que, por el contrario, históricamente se han recortado sus ingresos a través de los derechos de exportación, que operan como un impuesto a las ventas que limitan los ingresos con independencia de la evolución de los costos.
Por último, el tercer eje de interés -referido a las reformas de las políticas públicas- ha avanzado en el sentido adecuado para la recuperación de la competitividad agroindustrial, aunque más lentamente de lo esperado. Por un lado, el gobierno nacional ha dado muestras de su interés por aliviar al sector de las distorsiones que encarecen o limitan las operaciones de mercado a través de desregulaciones y, como se comentara, también ha incluido recortes transitorios en los derechos de exportación de los productos principales. El sector espera que esos recortes se hagan permanentes y que el proceso finalice en una eliminación completa de esos impuestos. El mejor clima macroeconómico también redundará en una mejora del crédito, pero la restricción fiscal abre dudas sobre la inversión en infraestructura de transporte que corresponde a la obra pública. El fracaso de la licitación para el dragado de la Hidrovía Paraná-Paraguay, que concentra el transporte de aproximadamente el 80% de las exportaciones agroindustriales del país, también sumó preocupación dentro del sector. Por el momento, los plazos que el gobierno maneja para solucionar estos problemas resultan inciertos y no ayudan a consolidar las buenas expectativas sectoriales que se manifestaron con el cambio de gobierno en diciembre de 2023.
En síntesis, las perspectivas agroindustriales para 2025 siguen siendo positivas pero los resultados estarán por debajo de los esperados al inicio de la campaña agrícola. El crecimiento futuro dependerá de que se completen las reformas prometidas incluyendo los aspectos tributarios, pero también que se avance en otros temas vinculados a la competitividad como la recuperación de la infraestructura de transporte.
Marcela Cristini y Guillermo Bermúdez