
La actividad industrial igualó en octubre el nivel de un año atrás, con tres sectores superando los registros de octubre de 2023. En diez meses se recorta la caída acumulada y, desde abril, la actividad transita un sendero de mejora que, momentáneamente, resulta con una dinámica y difusión sectorial por debajo del promedio de episodios del pasado.
La producción fabril en el mes de octubre, de acuerdo al Índice de Producción Industrial de FIEL, registró un retroceso interanual de 0.3%. En el mes, tres ramas tuvieron una mejora en el nivel de actividad respecto al alcanzado en octubre de 2023 –el proceso de petróleo, la producción de alimentos y bebidas y la producción automotriz-, mientras que la producción de minerales no metálicos -mayormente insumos para la construcción- tuvo el retroceso más pronunciado y la metalmecánica volvió a hacer el mayor aporte a la contracción de la industria.
En los primeros diez meses de 2024, y en la comparación con el mismo período del año pasado, la industria recorta la caída acumulada hasta 9%. Entre las ramas de actividad, la mayor contracción acumulada entre enero y octubre la registra la producción de minerales no metálicos (-25%), seguida de la producción automotriz (-19.9%), en ambos casos en la comparación interanual. Las restantes ramas que muestran una caída más pronunciada que el promedio de la industria son las metálicas básicas (-16.9%), la metalmecánica (-15.7%), la de insumos químicos y plásticos (-11.7%) y los despachos de cigarrillos (10.7%), en todos los casos en los primeros diez meses y en la comparación con el mismo período del año pasado. Con una contracción menor que el promedio se coloca la producción de papel y celulosa, con una merma del 5.6%, seguida de la de alimentos y bebidas, que acumula una caída de 0.5% y de la de los insumos textiles, que retrocede 0.3%, en el período enero octubre y en la comparación con los primeros diez meses de 2023. Finalmente, la refinación de petróleo acumuló un avance del 0.9% entre enero y octubre respecto al mismo período del año pasado. Con lo anterior, el mayor aporte a la contracción de la industria en los primeros diez meses del año lo continúa haciendo la metalmecánica, mientras que el proceso de petróleo hace una contribución a la recuperación de la actividad industrial.
Gráfico 1
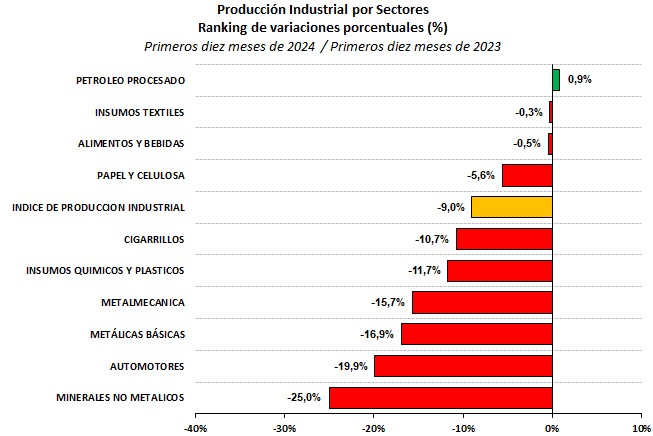
Como se mencionó, el bloque de los minerales no metálicos acumula el mayor retroceso en los primeros diez meses del año, y en el mes de octubre registró la mayor caída entre los sectores de actividad. En el mes, la producción de la rama se contrajo 17.6% en la comparación interanual, encadenando un año en retroceso. Luego de la caída observada en los meses de agosto y septiembre pasado, cuando el bloque enfrentó los mayores niveles históricos de actividad un año atrás, anticipamos que los desafíos persistían, y en octubre la producción no logró superar la marca del año pasado, la más alta para el décimo mes del año desde 1980.
Entre los insumos de la construcción que componen la rama de los minerales no metálicos, los despachos de cemento registraron en octubre una caída interanual del 20%, y mientras los despachos a granel redujeron el ritmo de caída comparado con meses previos, las ventas en bolsa tuvieron una mayor retracción que en septiembre. El mes anterior ya se había anticipado que las ventas de octubre podían mostrar malos resultados en la comparación interanual teniendo en cuenta el nivel alcanzado un año atrás y la debilidad de la demanda en el contexto actual, en el que parece haber gravitado la compresión de la brecha de cambio y el aumento de los costos de la construcción medidos en dólares. Así, en los primeros diez meses las ventas de cemento se contrajeron 26.2% en la comparación con el mismo periodo del año anterior, y 2024 se encamina a cerrar con una caída en los despachos del 24% respecto a 2023.
Del mismo modo que en el caso de los despachos de cemento, la canasta más amplia de insumos para la construcción relevada por el Grupo Construya también registró una más marcada caída que en el mes previo en la comparación interanual –la contracción se aceleró desde agosto pasado-, al tiempo que encadenó un tercer mes en caída en la medición corregida por estacionalidad. Desde el Grupo señalan que las ventas de insumos para obras residenciales avanzan muy gradualmente, al tiempo que como se mencionó, no debe perderse de vista el aumento de los costos de la construcción medidos en dólares. En efecto, los costos en dólares al mes de octubre resultan 18.5% más elevados que en diciembre del año pasado, medidos al cambio oficial, y 42.9% superiores considerando el tipo de cambio paralelo.
Es interesante mencionar que el relevamiento de INDEC respecto a las expectativas de actividad en el sector de la construcción mostró un retroceso para el último trimestre del año. Tanto para firmas especializadas en obras privadas como en obras públicas, se elevó la proporción de aquellas que esperan caídas de la actividad en los últimos tres meses del año, al tiempo que se redujo la de las que esperan mejoras. El cambio de percepción –que muestra un mayor deterioro para las firmas especializadas en obras privadas-, no puede asociarse al comportamiento estacional de la construcción, cuyo pico de actividad a lo largo del año se registra entre septiembre y octubre, para declinar en la última parte del año y los primeros meses.
La rama automotriz es la segunda con mayor retroceso acumulado en lo que va de 2024 pero, en el mes de octubre, marcó una ligera mejora interanual y alcanzó el nivel de producción más elevado en once meses. En octubre se produjeron 52.4 mil unidades, un 0.9% por encima del registro del mismo mes del año pasado, y el nivel más alto desde noviembre de 2023 cuando se produjeron 56.6 mil unidades. El resultado de producción del mes de octubre combinó un avance del 2.6% en la producción de utilitarios con una ligera caída en la de automóviles, que alcanzó 0.8%, en cada caso en la comparación con octubre del año pasado. Con lo anterior, en los primeros diez meses del año se llevan producidas 415 mil unidades, recortando la caída interanual acumulada en el período a 19.9% -en el primer semestre había alcanzado el 26.8%. En el desempeño del sector gravita el avance de las exportaciones, teniendo en cuenta que la recuperación de las ventas en el mercado local está siendo abastecida en forma creciente con vehículos importados, compensando en parte la falta de unidades registrada un año atrás.
Precisamente, en cuanto a la dinámica del mercado doméstico, en el mes de octubre las ventas de terminales a concesionarias –ventas mayoristas- mostraron un crecimiento anual del 7%, encadenando cuatro meses de mejora interanual. El nivel de ventas mayoristas resultó el mayor para un mes de octubre desde 2017 cuando se enviaron desde las terminales 74.4 mil unidades. De este modo, en los primeros diez meses del año se llevan despachadas 322 unidades, un 8.6% por debajo de las ventas del mismo periodo de 2023, cuando la escasez de unidades importadas dinamizó la actividad local. Al respecto, es interesante mencionar que, en el mes, las ventas mayoristas de vehículos nacionales cayeron 19.1% en la comparación interanual y en diez meses acumulan un retroceso de 31.3%, lo que determina un desempeño heterogéneo entre las terminales de acuerdo a su especialización productiva. Como se refirió arriba, una parte de este resultado se asocia a las restricciones al acceso a las divisas para importar unidades terminadas el año pasado, con el consecuente traspaso de la demanda hacia vehículos de fabricación nacional, algo que es palmario al observar la evolución de los patentamientos según el origen de las unidades en lo que va de 2024.
En efecto, en lo que se refiere a ventas de vehículos cero kilometro al público, estas tuvieron en octubre una nueva mejora interanual, que alcanzó 5.2% con 44.2 mil unidades patentadas, encadenando tres meses de aumento en la comparación con el mismo mes del año anterior y alcanzando el mayor nivel para un mes de octubre de los últimos seis años. En el mes vuelve a destacar el crecimiento interanual de los patentamientos de vehículos pesados, cuyas ventas suman cuatro meses de mejora -otorgando señales respecto de la recuperación de la inversión-, al tiempo que resalta el repunte de la incidencia de los vehículos importados, que ha superado el 50%, alcanzando la participación que mostraba hacia 2021. Merece mencionarse que, desde mediados de 2020, la participación de vehículos importados tuvo un marcado retroceso desde el 70% que mantenía desde 2017 y que llegó a alcanzar el 23% en septiembre del año pasado. Con todo, en los primeros diez meses del año las ventas alcanzaron las 356 mil unidades, un 9.9% por debajo del registro para el mismo periodo de 2023, al tiempo que el año cerraría con unas 406 mil unidades vendidas, un 9.7% menos que el año pasado. Las expectativas de ventas para 2025 varían entre las 460 mil unidades (+13.3% respecto a 2024) y 490 mil unidades (+20.7% en comparación con 2024), lo que resultaría el mejor año detrás de 2018, cuando se comercializaron 803 mil unidades, superando el registro de 2019 cuando se patentaron 460 mil unidades.
Como se mencionó, en el desempeño de la producción gravitan las exportaciones que en octubre tuvieron un marcado avance interanual con una fuerte tracción de los envíos a Brasil. En el mes se exportaron 36 mil unidades, resultando un 25.9% por encima del registro de octubre del año pasado. El nivel de envíos al exterior fue equivalente al 68.6% de la producción, sosteniendo el aumento de la participación en la producción luego de que en abril pasado se tocara el piso del 48%, mínimo desde agosto de 2023. Asimismo, el nivel de exportaciones del mes resultó el más elevado desde octubre de 2022, cuando se enviaron al exterior 37.5 mil vehículos. En este escenario es importante destacar que las exportaciones a Brasil acumulan cuatro meses de mejora interanual –en octubre crecieron 30.3%-, al tiempo que se tuvo un fuerte aumento en los envíos a otros destinos como América Central (+75.1%), Paraguay (+18.8%) y Bolivia. Con todo, en los primeros diez meses del año se llevan exportadas 256 mil unidades, que reducen la caída acumulada en los primeros diez meses al 6.5% en la comparación con el mismo período del año pasado.
En el caso de la rama de la metalmecánica, esta continúa recortando la caída en el acumulado y en el mes de octubre vuelven a observarse mejoras en la comparación interanual en actividades puntuales al interior del bloque. En efecto, en octubre se tuvo una caída del 13.4% respecto al mismo mes del año pasado, y si bien volvieron a observarse retrocesos en la producción de cables, rodamientos y grifería, entre los datos destaca el aumento de la producción de carrocerías, chasis y otros componentes estructurales para vehículos comerciales. Al respecto, es interesante mencionar que el informe mensual de actividad de ADIMRA también da cuenta de un retroceso interanual de la producción, a pesar de la mejora en la producción de maquinaria agrícola por segundo mes y la de carrocería y remolques en el último trimestre, siguiendo el aumento de las ventas. El informe de la asociación también destaca que por quinto mes consecutivo las expectativas de actividad para los próximos tres meses son positivas –con ligero retroceso respecto al relevamiento del mes de septiembre.
Motorizando la mejora de la producción de maquinaria agrícola se tiene que las ventas en octubre avanzaron 8.6% en la comparación interanual, encadenando cuatro meses de avance. En el mes, tanto los patentamientos de tractores, cosechadoras y pulverizadoras, mostraron un aumento en la comparación interanual, y en el caso de las dos últimas han comenzado a acumular crecimiento respecto a los primeros diez meses del año pasado. No obstante, las ventas en su conjunto aún acumulan un retroceso del 9.2% en el período enero octubre respecto al mismo periodo de 2023. Junto con las mejores condiciones de acceso al crédito y las mejores perspectivas climáticas, no puede perderse de vista el impacto de la mayor liquidación de divisas en los meses recientes sobre las ventas de equipos nuevos.
También con un retroceso superior al promedio de la industria, se coloca la rama de los químicos y plásticos que, en octubre, ha tenido un marcado recorte en el ritmo de caída respecto a lo observado en meses previos. En efecto, en el mes la producción del bloque se contrajo 4.5% en la comparación interanual, llevando la caída acumulada en los primeros diez meses a 11.7% respecto al mismo periodo de 2023. En el mes se observó un nuevo avance en la producción de agroquímicos -afectada en 2023 por una menor demanda producto de la sequía-, y una ligera mejora entre químicos básicos, explicado fundamentalmente por el adelantamiento de producción a los fines de constituir stocks en vista a paradas de planta a realizarse en diciembre próximo. Más allá del comportamiento de la producción de agroquímicos y su recuperación respecto al año anterior, la caída en la producción de otros insumos intermedios como petroquímicos, plásticos, pinturas, jabones y neumáticos, da cuenta de la baja difusión de la recuperación de la actividad industrial. Por último, mencionar que Petroquímica Río Tercero discontinuó la producción de diisocianato de tolueno (TDI) -insumo para la fabricación de colchones, asientos de vehículos, etc.- de su planta de Córdoba, de modo que el abastecimiento del mercado local será con importaciones desde China.
En el otro extremo del ranking de actividad, la refinación de petróleo ha mostrado en octubre un marcado crecimiento interanual. En el mes, el proceso de petróleo creció 12.5% en la comparación interanual y en los primeros diez meses la rama pasó a acumular una mejora de 0.9% respecto al mismo período de 2023. Al analizar el desempeño de las empresas, se tiene que el mayor avance en el mes de octubre lo registra la producción de YPF (+15.8% i.a.) a partir del crecimiento de la refinación en las instalaciones de La Plata, que alcanzó 29.3% en la comparación con el mismo mes del año pasado. Dicho avance es consecuencia de un efecto de base de comparación contando que en aquel mes de 2023 se tuvo una parada de planta y que en noviembre se dio la vuelta a régimen. En lo que se refiere al acumulado en los primeros diez meses del año, dejando de lado las refinerías más pequeñas, el mayor crecimiento de la refinación lo vuelve a mostrar YPF (+1.3% i.a.) a partir del aumento del proceso en las instalaciones de Luján de Cuyo (+3.7% i.a.), al tiempo que el sector en su conjunto acumula en el periodo 25 millones de metros cúbicos procesados, el nivel de producción más elevado desde 2015, cuando se procesaron 26 millones de metros cúbicos. Más allá del efecto en octubre de la parada en La Plata un año atrás, es de esperar que el bloque cierre el año con un ligero crecimiento de la producción.
Detrás de la refinación de petróleo, la otra rama de actividad que registró crecimiento interanual en el mes de octubre fue la de los alimentos y bebidas. En el mes, el bloque en su conjunto avanzó 6.1% en la comparación con el mismo mes de 2023, combinando un alza en la producción de alimentos de 11.2% con una caída del 12.5% en la de las bebidas. Entre los alimentos, volvió a destacar el fuerte aumento en la producción de aceite de soja (+127% i.a.), a lo que se sumó un alza en la producción de aceite de girasol (+30.3% i.a.), luego de un trimestre de caída. También en octubre, la faena vacuna tuvo un avance de 8.9% en la comparación interanual, encadenando dos meses de mejora, al tiempo que las 1.27 millones de cabezas enviadas a frigoríficos resultaron el mayor volumen para el mes de octubre desde 2019. Tal como fue anticipado el mes pasado, una parte del fenómeno viene explicado por un efecto de base en octubre de 2023, por lo que resulta prematuro señalar un cambio de ciclo hacia una mayor liquidación de existencias, y ello a pesar del deterioro del precio real de la hacienda de los últimos meses. Respecto a este comportamiento de la faena, no debe perderse de vista que, a pesar de la caída de la demanda doméstica, las exportaciones en lo que va de 2024 se encaminan a superar los registros de envíos al exterior en un siglo. Finalmente, entre los alimentos, la lechería continúa en caída interanual, pero en los últimos meses viene recortando marcadamente el retroceso en la comparación con el año anterior. Como se mencionó, el bloque en su conjunto en los primeros diez meses del año aún acumula una ligera caída en la comparación con el mismo periodo de 2023, pero la sub rama de los alimentos crece sostenidamente desde julio pasado, y en los primeros diez meses acumula una mejora de 3.1% en la comparación interanual.
Cuando se plantea el análisis de la actividad industrial de acuerdo al tipo de bienes producidos, se tiene que todos ellos registran una caída de la producción en los primeros diez meses y en la comparación con el periodo enero – octubre del año pasado.
Gráfico 2
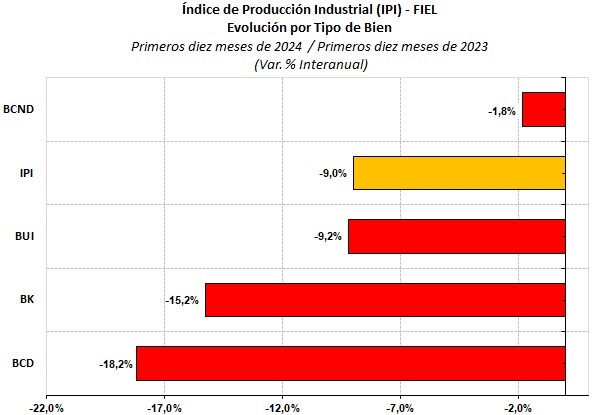
La mayor contracción la muestra la producción de bienes de consumo durable, que acumula un retroceso del 18.2%, seguido de la de los bienes de capital, que acumula una caída de 15.2%; la de los bienes de uso intermedio, con una merma del 9% y la de los bienes de consumo no durable, con un descenso del -1.8%. El desempeño de los bienes de consumo no durable viene explicado fundamentalmente por el avance en la producción de aceites, mientras que en el caso de los bienes de uso intermedio gravita la evolución de la refinación de petróleo, la producción de minerales no metálicos, siderurgia, químicos y plásticos. Por su parte, detrás de los resultados de producción de bienes de capital y consumo durable se encuentra la evolución de la industria automotriz, material de transporte pesado además de la maquinaria agrícola. A pesar de que todos los tipos de bienes se muestran en retroceso, recortan en diez meses la retracción acumulada en el primer nonestre, y en octubre los bienes de consumo no durable hacen un aporte a la recuperación de la actividad, amortiguando la caída observada en los restantes tipos de bienes.
IPI como Ciclo Económico
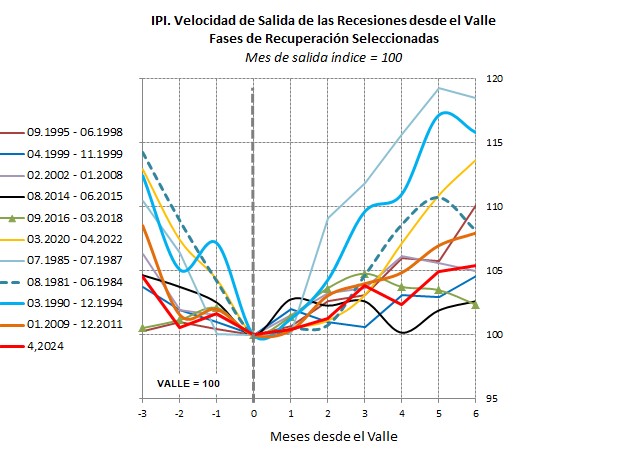
En términos desestacionalizados, la producción industrial de octubre mostró un aumento de 0.5% respecto a septiembre, continuando con la mejora registrada en ese mes. Las señales indican que la industria transita una fase de recuperación que se inició en abril, y que desde septiembre ha acelerado respecto a la tendencia de largo plazo.
Para calificar el inicio de la recuperación conviene señalar que, transcurridos seis meses, la mejora de la producción asciende al 11.2% equivalente anual; una dinámica inferior al promedio (+18.9%) observado en el primer semestre de las diez fases de recuperación de la industria desde 1980, de acuerdo a los datos del IPI de FIEL. Asimismo, la difusión sectorial de la recuperación es baja -en el trimestre agosto/octubre alcanzó al 30% de la industria-, y transcurridos seis meses, su avance entre los sectores es inferior al promedio de episodios anteriores, aunque supera el despegue observado en las expansiones iniciadas en abril de 1999, febrero de 2002, agosto de 2014 y septiembre de 2016.
Gráfico 3
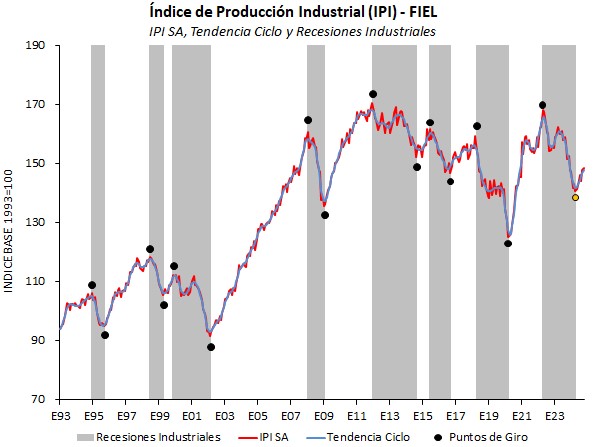
Gráfico 4
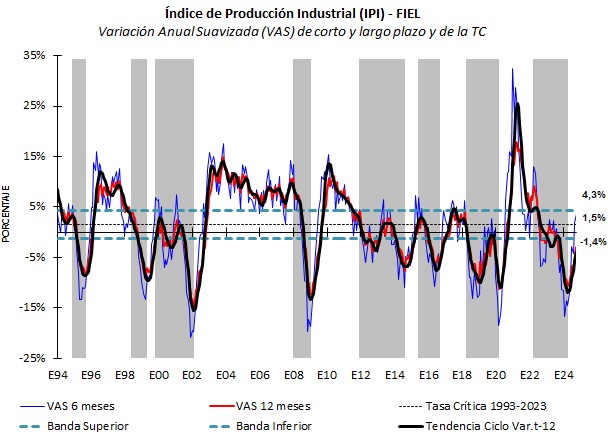
Gráfico 5
A modo de síntesis. La actividad industrial de octubre igualó el nivel de un año atrás, con tres ramas mostrando una mejora interanual –refinación de petróleo, producción de alimentos y bebidas y producción automotriz. En diez meses la actividad continúa recortando la caída acumulada; el proceso de petróleo logra un ligero crecimiento en la comparación con el mismo período de 2023, al tiempo que la mayor caída la registran los minerales no metálicos. En términos desestacionalizados la industria tuvo una mejora respecto a septiembre, y la actividad transita desde abril un sendero de recuperación que, por el momento, resulta con bajo dinamismo y difusión entre sectores en la comparación con episodios del pasado.
Guillermo Bermúdez