
En esta nota se describe la actualización de los salarios de aporte históricos que determinan el haber previsional inicial bajo el Régimen General del SIPA. Dado que la Ley 24.241 establece nítidamente el cómputo de la prestación según los aportes históricos de los últimos 10 años previos al retiro de cada persona, estos aportes deberían ser actualizados evitando la distorsión de la inflación. En la práctica, tal actualización no se realizó hasta 2008, y desde entonces se hizo en base a una fórmula que incluye la evolución de los salarios registrados por ANSES (según el RIPTE) y la evolución de la recaudación de impuestos con destino al sistema previsional, además de un tope anual. Ello implicó diferencias significativas en la actualización real (esto es, para descontar el efecto de la inflación) de los salarios de aporte previsional, y por lo tanto en el cómputo del haber previsional inicial, de todos los nuevos beneficiarios del sistema. El efecto provocado fue deprimir el haber de inicio de quienes se jubilaron antes de 2012 y de quienes lo hicieron desde 2022, pero aumentarlo para quienes lo hicieron entre 2013 y 2021 inclusive, siendo que, para el conjunto del período, el retraso real del haber previsional de inicio (sin contar el deterioro por la fórmula de movilidad posterior) entre 2001 y septiembre de 2024 ha sido en promedio de 2,9%. Así, respecto de una aplicación lógica y correcta de la Ley 24.241, el conjunto de beneficiarios del Régimen General se vio perjudicado, pero algunos de ellos fueron beneficiados, provocando una confiscación general y un trato desigual según el “vintage” al que pertenece cada jubilado. A futuro, esta distorsión debería eliminarse, no sólo para la contabilización correcta de los nuevos aportes sino también de los aportes pasados, al menos para quienes queden alcanzados por un nuevo diseño del Régimen General reformado donde todos los ahorros históricos –y no sólo los de los últimos 10 años previos al retiro– sean computados para calcular el haber inicial.
Hay múltiples formas en las cuales puede haber insuficiente correspondencia entre aportes y beneficios previsionales, que podrían denominarse una confiscación del ahorro previsional, esto es, no entregar beneficios durante el retiro que, en términos esperados, se correspondan con los aportes realizados. También hay varias formas en que puede existir una discriminación entre distintos beneficiarios: unos que reciben más que lo que aportaron a costa de aportes realizados por terceros.
Una alternativa de análisis acotado de ambas situaciones, con potenciales efectos legales, tiene que ver con el cumplimiento o no de la legislación existente, en particular en el Régimen General (RG) del Sistema Integrado Previsional Argentino (SIPA) dado por la Ley 24.241 sancionada en el año 1993. ¿Existe alguna confiscación y discriminación entre distintos beneficiarios del RG del SIPA, producto de decisiones administrativas, que exceda lo establecido por la Ley 24.241?
En las discusiones públicas (en la prensa), el foco de atención ha estado en el examen de las fórmulas de actualización de los haberes ya otorgados, cambiantes desde 2008, que provocaron pérdidas de ingresos reales por una movilidad insuficiente frente a la inflación. Y, desde antes de ello, entre 2002 y 2008, la misma ausencia de un mecanismo de actualización de las prestaciones combinado con una actualización sólo de la jubilación mínima, el otorgamiento prácticamente indiscriminado de beneficios por moratoria, etc.
La discusión pública ha omitido –o al menos no ha sido suficientemente visibilizado– un aspecto muy importante: ¿cómo es, y cómo debería ser, la actualización de los salarios de aporte históricos, que determinan el haber inicial de cada uno de los beneficiarios que ingresan el RG del SIPA?
Como se muestra aquí, la práctica histórica contiene una confiscación del ahorro previsional en los términos de la Ley 24.241, y también un trato desigual y discriminatorio a quienes se han jubilado a partir del año 2002 en la Argentina (previo a ello, entre 1993 y 2001, también hubo cierta confiscación, por efecto de la inflación omitida, pero no será tratada explícitamente aquí). Se trata de una práctica que sigue vigente, ya que no ha sido alterada por la nueva fórmula de movilidad establecida en el DNU 274/24 que ajusta mensualmente los beneficios según las variaciones del IPC.
Haberes previsionales, inflación y salarios en el Régimen General del SIPA
El análisis de este tema requiere tener presente, en primer término, que la reforma previsional aprobada por la Ley 24.241 en 1993 estableció el cómputo de las prestaciones del Régimen General del SIPA en base a los aportes realizados al sistema por el beneficiario. Así, desde entonces, el haber previsional se computa como la suma de la Prestación Básica Universal (PBU) y la Prestación Adicional por Permanencia (PAP) –más la Prestación Compensatoria (PC) para los aportes previos a la reforma–, siendo la PAP y la PC el 1,5% del salario de aporte promedio de los 10 años previos al retiro, multiplicados por la cantidad de años con aportes al sistema. Surge claramente entonces que los haberes previsionales del Régimen General del SIPA no están asociados con los salarios en actividad (como ocurre en algunos regímenes especiales), y que, en ausencia de inflación, no sería necesario proceder a ningún tipo de actualización de los aportes históricos ni movilidad de las prestaciones otorgadas, por lo cual éstas deberían ajustarse sólo en base a dicha inflación. Vale decir, los mecanismos de actualización y movilidad de las prestaciones previsionales deberían, para implementar correctamente lo dispuesto por la Ley 24.241, actualizar todos los valores históricos (de aportes y beneficios) de modo tal que conserven su valor real, evitando que los mismos sean afectados por la pérdida de valor del dinero (esto es, la inflación minorista).
La práctica histórica, no obstante, ha distado muchísimo de este principio. Durante la vigencia de la Ley de Convertibilidad, cualquier indexación por inflación resultaba ilegal, por lo cual las prestaciones previsionales se calculaban según los aportes históricos y quedaban desde entonces congeladas. Luego de la crisis del año 2002, cuando la inflación se disparó (al 40% en ese año, y mucho menos en el quinquenio siguiente), la falta de actualización de los aportes históricos y de las prestaciones ya otorgadas provocó una catarata de juicios previsionales donde, a partir del “Fallo Badaro” en 2008 por parte de la Corte Suprema de Justicia de la Nación, se intimó al gobierno nacional a establecer un mecanismo para definir la movilidad de las prestaciones.
Una vez reconocida la necesidad de incorporar actualizaciones sobre los valores nominales o históricos en el cálculo previsional a partir de 2008, el debate ha girado sobre el uso de la evolución de los salarios (vs. la evolución de los precios) para proceder a tal actualización. La indexación en base a la evolución de los salarios puede conducir a subas o reducciones reales en las prestaciones previsionales por motivos macroeconómicos diversos (por ejemplo, un mejor funcionamiento del sistema económico permitiría aumentar la productividad del trabajo y por lo tanto también aumentarían los salarios reales en el tiempo, en cuyo caso ello provocaría un aumento en las prestaciones previsionales de quienes, durante su vida laboral activa, no fueron tan productivos; o viceversa), transmitiendo riesgos a los beneficiarios que no están contemplados en la Ley 24.241. Por otro lado, dado que los ingresos propios del sistema previsional evolucionan según la masa salarial formal (esto es, según la cantidad de aportantes y el salario medio de aporte de éstos), la sostenibilidad financiera del sistema se fortalece si los beneficios también evolucionaran según los salarios de aporte, proporcionando un argumento potencial para que la actualización de beneficios previsionales (el nivel inicial y su movilidad posterior) también se realice en función de dichos salarios.
El planteo de la disyuntiva entre estos dos argumentos, sin embargo, implica suponer la posibilidad de que el Poder Ejecutivo escoja un mecanismo u otro según su libre interpretación de lo dispuesto por la Ley 24.241, cuando en cambio los beneficios previsionales se definen explícitamente en función de los aportes realizados por cada individuo, sin consideraciones macroeconómicas o fiscales que intermedien tal relación. Por otro lado, cabe suponer que este debate seguramente se haya visto influenciado, en el contexto transitado durante el período 2007-2015, por la inexistencia de un índice de precios oficial confiable habida cuenta de la manipulación del IPC del INDEC durante su intervención por la administración kirchnerista de entonces, lo cual señalaría un costo adicional que ha sufrido la población por tal desmanejo.
La ejecución efectiva de las actualizaciones y la movilidad
En cualquier caso, veamos qué tan cerca o lejos de la indexación por inflación han estado las prestaciones del sistema previsional de la Ley 24.241 en los dos aspectos salientes: la actualización de los salarios de aporte (para computar el haber inicial), y la movilidad de las prestaciones, luego de otorgadas.
Comenzando por el final, esto es, por la situación más reciente, la Ley 27.609 (sancionada en dic-2020) dispuso dos índices distintos para la actualización de las remuneraciones históricas que definen el cálculo del haber inicial y el ajuste de la movilidad de las prestaciones posteriormente. En el primer caso (determinación del haber inicial), en su artículo 4 la Ley 27.609 sustituye el art. 2 de la Ley 26.417 disponiendo que la actualización trimestral de las remuneraciones (salarios de aporte) se hace por un índice combinado entre a) el índice de movilidad de las prestaciones (descripto a continuación) y el RIPTE (Remuneración Imponible Promedio de los Trabajadores Estables, elaborado por la Secretaría de Seguridad Social). En el segundo caso (actualización de haberes), sus artículos 1 y 2 disponen que el índice de movilidad de las prestaciones (a ser elaborado trimestralmente por la ANSES desde marzo de 2021) se obtiene conforme a un índice combinado de la variación (rezagada dos meses) de los recursos tributarios de la ANSES (normalizado por el número de beneficios existentes, y netos de eventuales aportes del Tesoro Nacional para cubrir déficits de la ANSES) y la variación del índice General de Salarios (IS) publicado por el INDEC, fijando un tope del 3% de aumento anual por encima del crecimiento de los recursos fiscales de ANSES en los tres trimestres previos.
Vale decir, desde 2021 la actualización de los haberes ya otorgados difiere de la usada para actualizar las remuneraciones de los aportantes al momento de calcular su haber inicial, y ambas implican una reducción de los valores reales (del haber inicial y su evolución luego de otorgado) en un contexto de aceleración inflacionaria (por el rezago), caída del salario formal real y/o de recursos tributarios de ANSES. Por la descripción previa, la determinación del haber inicial sigue un índice más cercano a la evolución del RIPTE, ya que éste interviene en un 50% en su determinación.
Ahora bien, la aplicación de una fórmula de actualización de los salarios de aporte históricos que arroja valores menores a los que correspondería aplicar por la efectiva variación nominal de los salarios de aporte al sistema según se refleja en el RIPTE comenzó varios años antes, en octubre de 2008. El Anexo de la Ley 26.417 (sancionada en oct-2008) estableció una fórmula para la actualización de las remuneraciones (salarios de aporte) y de las prestaciones muy similar a la de la Ley 27.609, pero calculada semestralmente y tomando la mayor variación del índice general de salarios y el RIPTE (en vez de sólo es índice general de salarios) en dicha fórmula.
En definitiva, desde oct-08 se aplica una fórmula de actualización del salario de aporte y de las prestaciones previsionales que difiere de la evolución de los salarios de aporte al sistema según se infiere del RIPTE, algo que se atenuó sólo parcialmente desde 2021. Hasta la primera mitad de este año inclusive, la actualización de haberes iniciales y su movilidad nunca se hizo según la inflación.
En efecto, la actualización de las remuneraciones o salarios históricos de aporte aplicada por ANSES hasta septiembre 2024 es la que se publica en la Disposición 19/24 (del 15 de agosto) de la Subsecretaría de Seguridad Social del Ministerio de Capital Humano, en la cual se adjuntan los coeficientes mensuales de actualización históricos acordes primero con la Ley 26.417 y luego con la Ley 27.609 ya descriptas. Más allá de que la actualización de las prestaciones previsionales se haya alejado en mayor medida de la evolución de los salarios de los trabajadores en actividad, el análisis a continuación se enfoca en el examen de la actualización de los salarios de aporte, que han determinado los haberes iniciales de los jubilados durante las últimas dos décadas.
Por tanto, aunque no resulta formalmente claro si entre 2008 y 2020 inclusive correspondía aplicar fórmulas distintas para actualizar los salarios de aporte y las remuneraciones del Régimen General del SIPA, los índices históricos incluidos en la Disposición 19/24 son los que reflejan lo efectivamente ocurrido.
Los efectos reales de la actualización de los salarios de aporte de ANSES
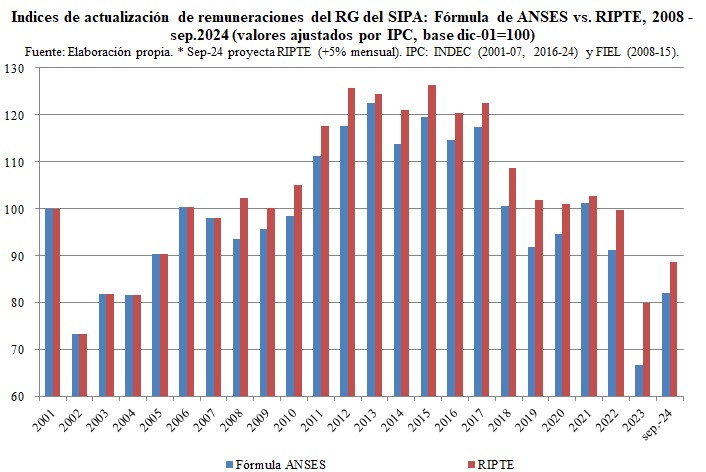
Vamos entonces al análisis de estos índices de actualización de los salarios de aporte. En el Gráfico 1 se presentan los índices emergentes de la Disposición 19/24 (denominados “Fórmula ANSES”), considerando sólo los meses de diciembre de cada año entre 2001 y 2023, y septiembre de 2024 (con base dic-2001=100) y los índices que eventualmente hubieran resultado al utilizar la evolución de los salarios históricos a tal fin. Por la fuerte nominalidad de ambos índices en el contexto inflacionario post-2001, tanto los índices de la Fórmula ANSES como los índices resultantes de las variaciones del RIPTE son deflactados por la inflación minorista (IPC –empalmando la variación del índice de precios en CABA medida por FIEL entre 2008 y 2015 con el IPC Nacional del INDEC desde entonces).
Nótese que la “indexación plena” de los aportes históricos según IPC arrojaría siempre un índice igual a 100 (por definición, ya que sería el IPC deflactado por sí mismo en el Gráfico 1). También, que los índices anuales, todos partiendo de dic-2001=100, muestran la distancia del índice de ese año con la hipotética utilización del IPC como índice de actualización, cuando lo relevante para el cálculo del haber previsional inicial en el Régimen General son los aportes en los 10 años previos al retiro.
Gráfico 1
Es por eso que en el Gráfico 2 sólo se representan las diferencias porcentuales de dos actualizaciones alternativas del salario de aporte (según Fórmula ANSES y RIPTE) con la actualización por inflación (IPC) de los 10 años previos a cada año; así, una persona que inicia su retiro en 2020, por ejemplo, actualiza sus aportes en el período 2011-2020 por los índices promedio de esos últimos 10 años, y en el Gráfico 2 ese promedio del período 2011-2020 es el que se refleja en diciembre del año 2020.
Gráfico 2
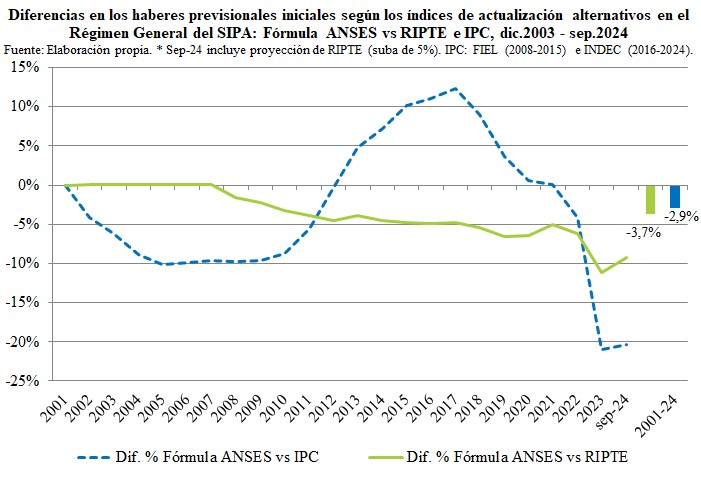
El Gráfico 2, entonces, permite obtener varias conclusiones. Primero, desde 2008 la aplicación de la Fórmula ANSES implicó actualizaciones menores que las que hubieran resultado del RIPTE (en la Fórmula ANSES, aplicada desde 2008, el índice usado para actualizar aportes en el período previo a 2008 coincide con el índice RIPTE), con una diferencia en torno al 5% hasta 2022 que se incrementó al 11% en 2023. Segundo, entre 2002 y 2012 y a partir de 2022, la Fórmula ANSES implicó actualizaciones insuficientes, sesgando hacia abajo el valor del beneficio previsional inicial. Tercero, sin embargo, entre 2013 y 2021 dicha fórmula implicó actualizaciones excesivas (por encima de la aplicación del IPC), implicando mayores beneficios iniciales para quienes se retirasen en esos años que los que hubieran correspondido en base a una aplicación justa, razonable, de la Ley 24.241. Y cuarto, en el promedio de todo el período, la Fórmula ANSES actualizó salarios de aporte 3,7% menos que por RIPTE y 2,9% menos que por IPC, de modo tal que en conjunto hubo una confiscación del ahorro previsional, deprimiendo el haber inicial.[1]
Es decir, el Régimen General del SIPA ha otorgado beneficios tratando de forma injusta a los jubilados en distintos períodos, algunos beneficiados (las altas en 2013-2021) y otros perjudicados (las altas en 2002-12, y en 2022-24) respecto del cómputo efectivo de su haber inicial en función de los aportes reales que realizaron y que corresponde contabilizar según la Ley 24.241, mientras que en conjunto y en promedio todos fueron confiscados (en los propios términos de la Ley 24.241) con haberes iniciales casi 3% menores a los que debieron haber recibido según una interpretación razonable, prácticamente obvia, de la Ley 24.241.
Implicancias sobre la evolución futura de los haberes previsionales y proyecciones del sistema
En tal sentido, estas distorsiones tienen consecuencias omitidas en las proyecciones lineales de la situación actual del SIPA. Por un lado, bajo las reglas de actualización de salarios de aporte vigentes actualmente (que incluyen de forma clara la evolución del salario real), los salarios de aporte históricos en los 10 años previos al retiro serán actualizados con índices que reflejarán la evolución del RIPTE presumiblemente positiva en un contexto más productivo que durante 2020-2023, y por ende aumentarán en términos reales. El Gráfico 1, de hecho, permite observar que al cabo de los primeros 9 meses de 2024 la evolución del índice de actualización utilizado por ANSES se aproximó a la evolución del RIPTE, y ambos se acercaron al IPC, por lo cual las distorsiones a futuro serán menores y podrían incluso eliminarse o hasta revertirse en el largo plazo. Y por otro lado, si eventualmente se aplicara una reforma previsional en la cual todos los salarios históricos (durante toda la vida laboral activa) fueran considerados para determinar el haber previsional, sin modificar –retroactivamente, entre 2002 y 2024– las tablas que utiliza la ANSES actualmente para calcular los beneficios futuros, la actualización de los salarios de aporte previos a III.2024 contendrá una subestimación inicial de los aportes históricos reales en promedio del 3%, y por lo tanto castigará los beneficios reales del nuevo sistema para quienes hayan hecho aportes entre 2002 y 2024. A medida que pasen los años, si los nuevos salarios de aporte se actualizasen según la inflación minorista bajo una nueva legislación, la confiscación marginal cesaría, y ello transitaría algunos ciclos a medida que los nuevos jubilados dejen de tener aportes hechos, por ejemplo, antes de 2013 (en efecto, para quien hubiera comenzado a realizar aportes en ese año, la aplicación de la tabla de la Disposición 19/2024 le permitiría computar salarios de aporte históricos 1,4% mayores a los reales considerando el IPC en el período 2013-2024).
En este contexto, cabe destacar que el DNU 274/24 (del 22 de marzo), sancionado por el actual gobierno, estableció que a partir de julio de este año la indexación mensual de las prestaciones previsionales se hará según las variaciones del IPC, pero no modificó el índice de actualización de las remuneraciones (salario de aporte histórico) utilizado por ANSES, lo cual queda plasmado al examinar la Disposición 19/2024 –posterior al DNU– donde no se menciona siquiera la cuestión (habiéndose además dispuesto allí los valores de los índices de actualización de remuneraciones entre mayo y noviembre de este año). Así, al momento de escribir esta nota en noviembre de 2024, las prestaciones previsionales se actualizan según la inflación minorista pero las remuneraciones de los aportantes en relación de dependencia al Régimen General del SIPA continúan siendo actualizadas por la fórmula establecida en 2008 por la Ley 26.417 y su modificación en 2020 por la Ley 27.609.
En otras palabras, el DNU 274/24 resuelve –prospectivamente– el problema de la actualización de los haberes previsionales (su movilidad), pero no altera el problema que implica una actualización sesgada y en promedio parcial de los salarios de aporte histórico a partir de los que se determina el haber inicial de los futuros jubilados.
Cabe notar entonces que las menores erogaciones previsionales (reales) de la ANSES en 2023 y en el primer semestre de 2024 respecto del año 2022 (en torno a 1 y 1,5 puntos del PBI, respectivamente) son el resultado de la aplicación de estas fórmulas de movilidad de las prestaciones y de los aportes históricos, bajo las cuales se produjo una caída del valor real promedio de las distintas prestaciones previsionales, que no ha sido ni más ni menos que una confiscación del ahorro previsional: sub-contabilizar los aportes históricos (con una fórmula de actualización sesgada a la baja en el contexto en que se aplicó) para reducir el cálculo de las prestaciones de las altas del Régimen General del SIPA, que luego además son ajustadas por debajo de la evolución salarial.
Corresponde señalar también que, aunque la actualización de los nuevos salarios de aporte y de los haberes previsionales eventualmente mejore respecto de la legislación confiscatoria aplicada desde 2008 (lo que ya ocurrió desde II.2024 en el segundo caso), actualizando los nuevos aportes y haberes según la evolución de los precios sin topes artificiales asociados a la evolución de la recaudación previsional, etc., ello no elimina la confiscación que subsiste al actualizar los salarios de aporte históricos del período 2008-I.2024 según la fórmula que ha aplicado, y para los aportes en dicho período continúa aplicando, ANSES. Sólo la modificación retroactiva de dicha fórmula para actualizar los aportes hechos en ese período podrá evitar que a futuro los nuevos jubilados que hayan hecho aportes dentro del mismo no sean indebidamente confiscados.
En lo que respecta a las proyecciones del SIPA, teniendo en cuenta el fuerte deterioro real de los beneficios previsionales durante los últimos 4 años (principalmente por la aplicación de fórmulas de indexación con actualizaciones nominales muy rezagadas respecto de la inflación minorista acumulada), en 2025 cabe esperar cierta recomposición al menos parcial de los beneficios reales respecto de los datos ejecutados en 2023 y los esperados en 2024. Ello de hecho comenzó a ocurrir este año –como lo muestra el Gráfico 1 en septiembre 2024–, incidiendo en el margen sobre los haberes de las nuevas altas del sistema, cuyas remuneraciones históricas son actualizadas con una menor distorsión respecto de la evolución real de los salarios y de los precios minoristas que en el pasado (sin revertir la subestimación de los aportes reales entre 2008 y I.2024, pero sí licuando su importancia de forma progresiva).
Santiago Urbiztondo
[1] La diferencia promedio de todo el período promedia las diferencias porcentuales anuales entre los distintos índices que determinan los haberes iniciales en cada año.