
En julio, la industria mostró un sensible recorte en el ritmo de caída anual y encadenó por tercer mes una mejora mensual en la medición desestacionalizada. Así se redujo la contracción acumulada en los primeros siete meses y se tuvieron mejoras en las señales de freno en la caída y potencial inicio de una recuperación cíclica, aunque sin precisiones sobre la velocidad de la salida. Pero julio de 2023 ofreció una base favorable de comparación y agosto de ese año tuvo un nivel de actividad cercano al récord de 2013. La industria se encuentra ante el desafío de sostener en agosto el recorte en la caída.
El Índice de Producción Industrial (IPI) de FIEL registró en julio, de acuerdo a información preliminar, una contracción interanual de 5.2%, mostrando una desaceleración en el ritmo de caída en la comparación con lo registrado en meses previos. Entre los sectores de actividad, la rama de los alimentos y bebidas registró un ligero avance en la comparación con julio del año pasado, mientras que las restantes ramas volvieron a mostrar un retroceso, aunque con comportamientos positivos en actividades puntuales. Al mismo tiempo, en varios sectores se observan mejoras en las ventas, como en el caso de la maquinaria agrícola, vehículos automotores desde las terminales a concesionarios o insumos de la construcción. La recuperación del crédito se encuentra gravitando sobre estos resultados.
En cuanto a la evolución de la actividad en los primeros siete meses del año, la producción industrial redujo la caída acumulada hasta 10.9% en la comparación con enero-julio de 2023. En el período, la rama de actividad que acumula el mayor retroceso resulta la de los minerales no metálicos, con una contracción de 28.3%, seguida de la producción automotriz, que acumula una caída del 24.4%, las industrias metálicas básicas (-19.5%), la metalmecánica (-15.1%), los despachos de cigarrillos (-13.8%) y la producción de químicos y plásticos (-12.1%), en cada caso en los primeros siete meses y en la comparación con el mismo período del año pasado. Con una contracción menor que el promedio se coloca el sector de los alimentos y bebidas, con una merma de la producción del 3.6%, seguido de la rama de papel y celulosa (-2.1%) y el proceso de petróleo (-1.5%), en cada caso entre enero julio y en la comparación con el mismo período de 2023. Finalmente, la rama de los insumos textiles igualó (-0.2%) el nivel de producción de los primeros siete meses del año pasado. Con lo anterior, todas las ramas industriales hacen una contribución a la contracción de la industria en lo que va del año, resultando la metalmecánica la rama que realiza el mayor aporte (22% del total).
Gráfico 1
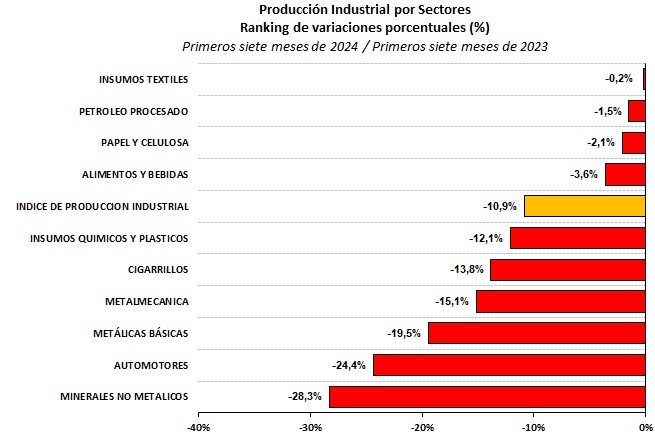
En un repaso detallado sobre la actividad sectorial, como se mencionó, se tiene que la producción de minerales no metálicos acumuló en los primeros siete meses del año la mayor caída de actividad en la comparación interanual, pero en el mes de julio registró un sensible recorte en el ritmo de contracción. En efecto, el bloque mostró en el mes un retroceso de 7.6% en la comparación con el mismo mes del año pasado, caída que resultó muy inferior a la observada en junio (-33.6%), mayo (-28.2%), abril (-35.3%) y marzo (-45.7%), mes este en el que se registró la mayor caída interanual para el bloque y la industria en su conjunto. Al interior del bloque los despachos de cemento continúan mostrando una caída interanual, pero en otros productos como la fabricación de vidrio se tuvo una mejora en la comparación con julio del año pasado. Con lo anterior, el bloque recortó la caída acumulada en los primeros siete meses hasta el 28.3% en la comparación con el mismo periodo del año pasado.
En lo que hace a los despachos de cemento en particular, en julio se tuvo una importante reducción en la velocidad de caída de las ventas, especialmente por la tracción de los despachos en bolsa. En marzo, los despachos totales habían marcado una caída interanual del 43% que se fue moderando en los meses siguientes, alcanzando en julio el 14.4%. En el período, las ventas en bolsa, que representan el 60% del total, pasaron de caer un 40% en marzo a 3.6% interanual en julio, amortiguando la caída más marcada en los despachos a granel. Esta tendencia se observa también en las ventas de un conjunto amplio de insumos para la construcción, que de acuerdo al Índice Construya, además de la desaceleración en la caída interanual, se tiene una recuperación mensual por cuarto mes consecutivo en la medición corregida por estacionalidad. Estos resultados proceden según el Grupo Construya de una mejora en la demanda de insumos para obra nueva y remodelación a partir de una recuperación del crédito.
En lo que respecta a la actividad de la construcción, el relevamiento de INDEC continúa mostrando mejoras mensuales en la medición ajustada por estacionalidad, y a junio se encadenaron tres meses de avance. Del mismo modo, en lo que respecta a las expectativas sectoriales, en junio se tuvo una importante reducción del pesimismo empresario respecto a la evolución de la actividad en el tercer trimestre. Lo anterior resultó más marcado entre las firmas especializadas en obra pública, entre las cuales se redujo a la mitad la proporción de aquellas que esperan caídas de la actividad, mientras que se duplicó la de las que esperan mejoras. En el caso de las firmas especializadas en obras privadas, la mejora observada fue más modesta, pero lo hizo desde menores niveles de pesimismo.
En lo que concierne a la industria automotriz, en el mes de julio logró el mayor nivel de producción desde noviembre 2023, registrando una importante mejora mensual de la actividad y un marcado recorte en el ritmo de caída interanual en la comparación con lo observado en meses previos. Efectivamente, en julio la producción de la rama se recortó 9.8% en la comparación con el mismo mes del año pasado, muy por debajo de la caída observada en junio (-40.2%) cuando la actividad fue afectada por paradas de planta y problemas de abastecimiento de insumos. Con lo anterior, en los primeros siete meses de 2024 la caída de la producción se redujo a 24.4% en la comparación con el mismo período del año pasado.
Es interesante mencionar que en julio se tuvo un mejor registro de exportaciones y ventas, tanto minoristas como a las concesionarias. En el caso de las ventas mayoristas, éstas registraron el primer avance interanual desde febrero pasado, al tiempo que por tercer mes consecutivo se tiene una mejora mensual. En el pasado, el freno en la caída de las ventas de las terminales a las concesionarias anticipó el inicio de una recuperación de la actividad global de la economía. No obstante el resultado del mes de julio, en los primeros siete meses aún se acumula una caída del 18% respeto al mismo período de 2023.
En lo que se refiere a los patentamientos, en el mes de julio se tuvo un importante aumento mensual -producto de una baja base de comparación en el mes anterior-, pero también un marcado recorte en el ritmo de caída interanual de las ventas hasta el 2.8%, muy por debajo del 22.1% de caída acumulada en los primeros cinco meses del año. Es así que el nivel de patentamientos del mes y el promedio diario resultaron superiores a los de enero, con 43 mil unidades en comparación con las 33 mil de aquel mes, o las 1.9 mil unidades diarias vendidas respecto a las 1500 registradas en el primer mes del año. Los resultados de ventas del mes respondieron al fenómeno de la ampliación de la brecha cambiaria observado entre mediados de junio y la primera parte de julio, pero también a un aumento de la oferta de crédito con reducción de la tasa de interés, como así también a partir de la mayor disponibilidad de vehículos importados. Con lo anterior, en los primeros siete meses las ventas alcanzaron las 226 mil unidades, recortando la caída acumulada a 19.1% y elevando la participación de vehículos importados hasta 42% en comparación con el 35% registrado en el período enero julio de 2023. El anuncio de una reducción del impuesto PAIS hacia el mes de septiembre abrió el interrogante de cuál sería el impacto sobre los costos de producción y en los precios de las unidades en los meses por venir. Al respecto, es interesante mencionar que algunas terminales importan autopartes al tipo de cambio contado con liquidación, al tiempo que frente a una demanda firme por unidades importadas no se tendrían incentivos para una corrección a la baja de precios, de modo que la reducción del impuesto no vendría a reflejarse en menores valores para las unidades terminadas. En cuanto a las expectativas de ventas para el segundo semestre, estas han revertido el pesimismo de los meses previos a partir de las mejores condiciones macroeconómicas en términos de inflación, costo y disponibilidad de crédito, junto con un menor plazo para el pago de las importaciones tanto de autopartes como de unidades. Así, las proyecciones se han alejado de las 380 mil unidades para colocarse en un piso de 390 mil, lo que significaría un recorte de hasta 13% respecto al registro de ventas del año pasado, meta que a priori luce optimista.
Del mismo modo que en el caso de los patentamientos en el mercado local, las exportaciones continúan en caída interanual, pero en el mes han mostrado un importante avance mensual combinado con un recorte en la velocidad de contracción en comparación con un año atrás. En efecto, en julio las exportaciones se contrajeron 1.2% respecto al mismo mes del año pasado, alcanzando las 28.3 mil unidades enviadas al exterior, el nivel más elevado desde noviembre de 2023. Asimismo, es de destacar que después de cuatro meses con caídas, en julio se registró un aumento del 20.9% de los envíos a Brasil. También mejoraron por segundo mes las exportaciones a Paraguay, mientras que los envíos a Chile, Colombia, Ecuador, Perú y Uruguay mostraron nuevos retrocesos. Con todo lo anterior, en el periodo enero-julio, las exportaciones de vehículos alcanzaron las 155 mil unidades –un 14% por debajo del acumulado en el mismo periodo del año pasado y equivalentes al 60% de la producción del período-, con Brasil consolidándose como el primer destino, con cerca del 70% de participación de los envíos al exterior.
| El ambiente económico en Brasil: confianza y expectativas En cuanto al ambiente económico en Brasil, los indicadores de confianza de industriales y consumidores continúan mostrando mejoras. En el caso de los industriales, el aumento de la confianza en el mes de julio encadena cuatro meses, y procede de una mejora en la demanda y el ordenamiento de los inventarios, con perspectivas positivas a partir de la firmeza de los indicadores de empleo e ingresos. En lo que se refiere a la confianza de los consumidores, el aumento continúa siendo impulsado por los grupos de menores ingresos siguiendo la fortaleza del mercado laboral y el control de la inflación, a la vez que se tienen mejoras en los indicadores asociados a la situación financiera futura de las familias. En consistencia con la percepción de los industriales, la actividad manufacturera acumula en los primeros seis meses una mejora de 2.6%, lo que comenzaría a dejar atrás un largo período de estancamiento luego del rebote en la salida post pandemia. Junto con los mejores indicadores de confianza y avance de la actividad industrial, el relevamiento que realiza en forma semanal el Banco Central de Brasil da cuenta de que las expectativas de crecimiento del PBI sostienen el sendero alcista con un aumento del 2.23% esperado para 2024, a la par del desliz al alza de la inflación esperada hasta el 4.2% para este año. Al respecto de lo anterior, el IPCA de julio trepó hasta 4.5% en la comparación interanual encadenando tres meses de repunte luego de que en abril pasado haya alcanzado 3.69% interanual. Por ello, el Comité de Política Monetaria, en la reunión de fines de julio, decidió mantener sin cambios por segunda vez la tasa de referencia –Selic- en 10.5%, considerando que el escenario se encuentra caracterizado por una actividad económica sostenida, aumento de las proyecciones de inflación y expectativas desancladas, lo que requiere mayor vigilancia y el despliegue de una política monetaria ceñida por el tiempo requerido para consolidar el proceso de desinflación y el anclaje de las expectativas en torno a la meta de la entidad. Además de lo anterior, merece mencionarse que aún cuando históricamente los flujos de exportaciones de Argentina a Brasil se encontraban fundamentalmente determinados por la evolución de la actividad económica en ese país, la apreciación real del Peso respecto al Real brasileño, que acumuló a julio cerca de un 35% desde diciembre pasado -producto de una combinación de depreciación nominal del Real e inflación local avanzando por delante del ritmo de deslizamiento del Peso-, supone mayores presiones competitivas para la producción industrial local, que para algunas actividades puntuales puede resultar un desafío mayor. |
El sector de la metalmecánica es otro que acumula en los primeros siete meses del año una caída superior al promedio de la industria y que en julio frenó el retroceso en el acumulado. En efecto, en el mes la producción de la rama cayó 8.9% en la comparación interanual, con avances en la producción de autopartes, cables y en algunas plantas dedicadas a la maquinaria agrícola desde niveles de producción muy bajos. ADIMRA confirma que los mejores registros de actividad los muestran los proveedores de los sectores de energía y minería. Con lo todo, la rama acumula una caída de 15.1% en los primeros siete meses del año en la comparación con el mismo periodo de 2023, haciendo el mayor aporte a la contracción de la industria en lo que va del presente año.
Una señal positiva para el sector es el aumento de las ventas de maquinaria agrícola en el mes de julio, que alcanzó 2.6% en la comparación interanual, resultando el primer avance desde noviembre del año pasado, cuando los patentamientos habían crecido 1.8%. Si bien son los tractores los que tienen mayor participación, y estos tuvieron un retroceso del 2.3% en la comparación con julio del año pasado, las cosechadoras y pulverizadoras tuvieron un aumento destacado que alcanzó 39% y 20%, respectivamente. Una parte de estos resultados vienen dados por el efecto de la exposición Agroactiva del mes anterior, pero también a partir de una mayor disponibilidad de crédito y mejores condiciones de financiamiento.
Entre los bloques con una contracción superior al promedio en lo que va del año, se encuentran los químicos y plásticos que en el mes de julio moderaron el ritmo de caída respecto al acumulado en meses previos. En el mes, la producción del bloque se recortó 8.2% en la comparación con julio del año pasado -una caída por debajo de la observada en abril (-32.1%), mayo (-13%) y junio (14.6%)-, que recortó la contracción acumulada en los primeros siete meses hasta 12.1% en la comparación con el mismo período del año pasado. Al interior del bloque, en julio mostraron un avance la producción de agroquímicos y jabones, mientras que la producción de plásticos y neumáticos acumula cinco meses de retroceso interanual y la de pinturas más de un año. La producción del bloque, que iguala en importancia a la metalmecánica y duplica a la de la industria automotriz, muestra un estancamiento en los últimos meses, lo que refleja la debilidad con la que avanza la industria en su conjunto.
Con una contracción de la actividad en los primeros siete meses del año inferior al promedio de la industria, la rama de los alimentos y bebidas resultó la única que mostró una ligera mejora interanual en julio, a partir del aporte de la producción de alimentos. El bloque avanzó 0.4% en la comparación con julio del año pasado, combinando un aumento de la producción de alimentos (+2.8%) con una caída en la de bebidas (-10.5%). Al interior de la sub rama de bebidas, la producción de cervezas no repitió la mejora de junio pasado, al tiempo que se tuvieron caídas generalizadas en las restantes líneas de productos. El avance en los alimentos procede de un crecimiento en la producción de aceites junto con un menor ritmo de caída en las faenas y la lechería. En el caso de la faena vacuna, mostró un retroceso interanual de 3.1%, en el tránsito por un ciclo de menor ritmo de faena que se espera que se sostenga en los meses por venir. En el caso de la lechería, el mes de julio marca el inicio del alza estacional de la producción, aunque no se esperan mejoras interanuales en lo que resta del año. Con todo, en siete meses la producción del bloque recortó su caída hasta el 3.6% respecto al acumulado en el mismo período de 2023 siguiendo la tendencia de mejora iniciada a partir de abril pasado. En perspectiva para el mes de agosto, el conflicto del sector aceitero que se desarrolló durante la primera quincena podría resultar en un deterioro del avance de la actividad registrada en los últimos meses.
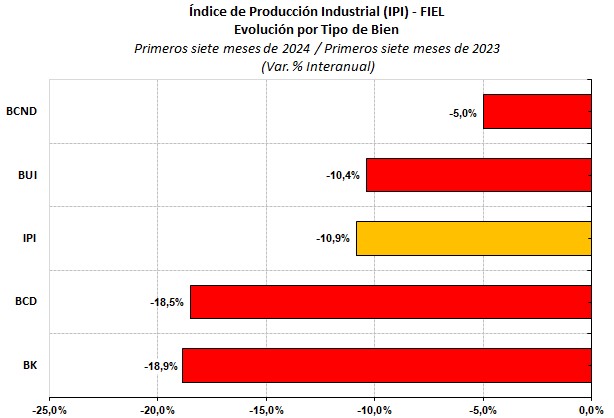
Observando la actividad industrial por el tipo de bienes producidos, se tiene que todos acumulan una caída en los primeros siete meses del año y muestran un recorte en la contracción acumulada respecto al registro del primer semestre. La mayor caída acumulada en el periodo enero-julio corresponde a los bienes de capital, que registran un nivel de producción 18.9% por debajo del alcanzado en el mismo período del año pasado, seguidos de los bienes de consumo durable, que muestran una contracción acumulada del 18.5% sobre la misma base de comparación. Con lo anterior, respecto al primer semestre, la caída de los bienes de capital se recortó 1.5% y la de bienes de consumo durable 1.4%, en ambos casos explicado por la reducción del ritmo de contracción en las ramas metalmecánica y automotriz. Con una merma de la producción inferior al promedio de la industria, se colocan los bienes de uso intermedio con un retroceso acumulado del 10.4% (0.8% por debajo de lo registrado en el primer semestre), seguido de los bienes de consumo no durable, con una caída del 5% (0.7% más baja que la acumulada en los primeros seis meses). Con lo anterior, el mayor aporte a la caída de la industria en los primeros siete meses lo realizó la producción de bienes de uso intermedio, explicando más del 40% del retroceso.
Gráfico 2
Finalmente, merece señalarse que el recorte en el ritmo de caída de la producción industrial en el mes de julio podría revertirse parcialmente en agosto. Precisamente, en julio de 2023 se tuvieron importantes caídas en la producción de químicos y plásticos, siderurgia y metalmecánica que ofrecieron una baja base de comparación para la actividad de julio de este año. Asimismo, aún cuando en agosto del año pasado, las restricciones al acceso a las divisas -reducción del indicador de Capacidad Económica Financiera (CEF) o la dilación en la aprobación de SIRA-, junto con la devaluación del tipo de cambio, el ajuste de tasas de interés en la post PASO y las mayores restricciones a las operaciones con los dólares alternativos –MEP y CCL-, coordinaron el freno en las ventas de insumos en diversos sectores, el nivel de producción se colocó cerca del máximo de 2013, resultando un desafío para el actual escenario de actividad industrial, que incluye conflictos gremiales en alguno de los sectores. Así, es altamente probable observar en agosto una reversión parcial del recorte de la actividad en el acumulado hacia los primeros ocho meses del año.
IPI como Ciclo Económico
En términos desestacionalizados, la producción industrial de julio avanzó 0.6% en la comparación con el mes previo, encadenando tres meses de mejora contando las alzas observadas en mayo (0.7%) y en junio (0.6%). Con lo anterior, la producción industrial del mes corregida por estacionalidad resultó 14.9% inferior a la de abril 2022, el inicio de la presente fase recesiva de la industria.
Con el avance en la medición ajustada mejoraron las señales de freno en la caída de la actividad, habiéndose alcanzado en abril pasado un mínimo local para el nivel de la producción, y el mayor desvío de la tendencia de crecimiento. También en abril la difusión de la caída de la producción resultó la máxima de la presente fase, cuando alcanzó al 90% de las actividades; a partir de entonces se recortó hasta el 75% en julio. De este modo, dicho mes resulta un candidato potencial para fechar un punto de giro (valle) de la fase cíclica hacia el inicio de una recuperación. No obstante, los indicadores que permiten anticipar la reversión de la contracción industrial no ofrecen indicios sobre la velocidad de la potencial recuperación.
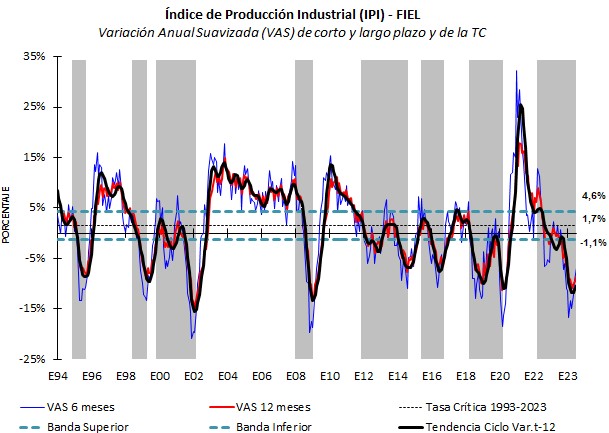
En la comparación con las diez fases recesivas de la industria desde 1980, de acuerdo al IPI de FIEL, la presente se contará entre las más prolongadas y menos profundas. Hacia julio, la recesión acumula 27 meses desde su inicio y una tasa equivalente anual de caída de 6.9%, en comparación con la duración media de 18 meses y medio y una contracción promedio de 13.8% de estos episodios en el pasado. En el caso de que abril se confirme como el inicio de una recuperación cíclica, la recesión aún resultará de las más prolongadas, y con 24 meses igualará en duración a la recesión que tuvo lugar entre marzo de 2018 y marzo de 2020, al tiempo que será la tercera menos profunda con una caída anual equivalente del 8.6%, superando a las iniciadas en diciembre de 2011 -se prolongó por 32 meses- que acumuló un retroceso de 2.8% y la iniciada en junio de 2015 -se extendió por 15 meses- que alcanzó una caída anual del 7.4%.
Gráfico 3
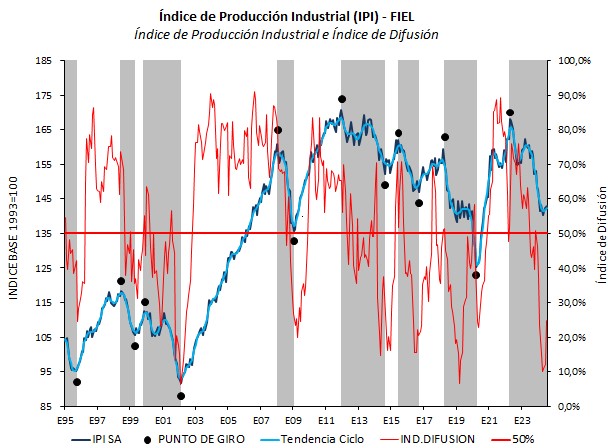
Gráfico 4
En síntesis. La industria registró en julio una nueva caída interanual de menor profundidad en la comparación con el acumulado en meses previos. El nivel de producción de julio 2023 ofreció un efecto favorable de base de comparación, mientras que el alcanzado en agosto de ese año es un desafío para el actual escenario de actividad industrial. Con alta probabilidad, en agosto se tenga una reversión parcial del recorte de la dinámica de la caída. Finalmente, en términos desestacionalizados la producción de julio mostró un nuevo avance mensual, fortaleciendo las señales de fin de la caída de la industria, sin que ello permita anticipar la velocidad de la recuperación industrial en los meses por venir.
Guillermo Bermúdez