
Con el fin de las fuentes endógenas de emisión, en agosto se tuvo un freno repentino en el crecimiento de la Base Monetaria. Con el ordenamiento fiscal y monetario, se observa una incipiente recuperación del crédito y remonetización de la economía. La expectativa de recuperación de la demanda de dinero de las autoridades resulta desafiante y hace prever una prudente postergación del levantamiento de los controles cambiarios en un escenario en el que la acumulación de reservas internacionales se ha deteriorado.
La autoridad monetaria, desde julio pasado, ha cerrado las fuentes de emisión endógena de dinero. En el mes se completó el canje del stock remanente de Pases por las Letras Fiscales de Liquidez (LEFI), consolidando la deuda del BCRA en el Tesoro y poniendo fin a la emisión para la remuneración de dichos pasivos de la autoridad monetaria. Junto con lo anterior, la actual gestión ha profundizado la política de emisión cero para el financiamiento del Tesoro, al tiempo que se anunció que se avanzaría en la esterilización parcial de la expansión monetaria producida por la adquisición de divisas en los meses previos. Todo lo anterior ha generado un freno repentino –un sudden stop– en el crecimiento de la Base Monetaria (BM).
En el marco de la FASE II del programa económico, las autoridades fijaron el techo para la BM en $ 47.7 billones, dado por el monto que alcanzaba la base monetaria amplia a fin de abril pasado, estableciendo al mismo tiempo que los requerimientos de liquidez en el corto plazo serían satisfechos por medio de las operaciones con LEFI -donde se concentra la liquidez excedente del sistema- y con operaciones de pases activos. Como se señaló en la síntesis financiera del mes pasado, la meta de recuperación de la demanda de Base a fines de 2026 imponía un sendero de remonetización de la economía que resultaba desafiante. Al respecto, debe destacarse que el propio BCRA ha modificado a fines de agosto la fecha de convergencia de la BM, extendiéndola para fines de 2027, moderando la exigencia respecto al aumento de la demanda de dinero y sugiriendo implícitamente que el completo levantamiento de las restricciones cambiarias –cepo- se dilataría en el tiempo. También en la síntesis financiera de agosto se evalúo el potencial aporte de la recuperación del crédito a la absorción de la liquidez excedente en los meses por venir. En la presente columna, revisamos la evolución reciente de los factores de expansión de la cantidad de dinero y el freno en la emisión en el mes de agosto, el saneamiento de la hoja de balance del BCRA y la incipiente recuperación del crédito al sector privado.
En el mes de julio, la BM avanzó 3.9% mensual en términos reales en base a los saldos de fin de mes, mientras que en agosto el agregado registró una caída de 3%[1]. Como se observa en el Gráfico 1, en el mes, la BM acumuló un alza de $ 160 miles de millones, siendo las únicas fuentes de emisión de dinero la resultante de la adquisición de divisas al sector privado por $ 430 miles de millones y la de la venta de LEFI por $ 227 miles de millones. En cambio, fueron contractivas las operaciones directas e indirectas con el Sector Público -incluyendo las compras de divisas y las resultantes de la operatoria con BIDs y PUTs-, por un total de $ 496 mil millones. El pago de intereses por pasivos remunerados ha desaparecido como fuente de expansión de la cantidad de pesos, lo que contrasta marcadamente con lo ocurrido en los meses previos, cuando esta fuente acumuló -en lo que va del año- pagos por más de $ 11 trillones, magnitud cercana a la expansión total de la cantidad de dinero.
El Gráfico 1 también muestra que, en los primeros ocho meses del año, las fuentes indirectas de financiamiento al Tesoro -entre las que se cuentan las operaciones asociadas a la cancelación de opciones-, significaron una expansión superior a los $ 2 trillones. También en el acumulado hasta agosto, se observa el impacto del desarme inicial del stock de Leliq y luego de los Pases en su migración a las LEFI, lo que explica la expansión de la cantidad de dinero producto de la reversión de los instrumentos de esterilización por unos $ 16.4 trillones. En rigor, el desarme de pasivos remunerados en el período significó una expansión superior a los $ 25.6 trillones, pero el canje por LEFI recortó $ 9.2 trillones de ese aumento en la cantidad de dinero.
No obstante la expansión de BM a causa del proceso de saneamiento de la hoja del balance del BCRA –que incluyó el canje de bonos del Tesoro en el activo de la entidad por las LEFI a ser entregadas a los bancos a cambio de los Pases-, las operaciones directas con el Sector Público han mostrado un marcado sesgo contractivo que han acumulado una absorción cercana a los $ 30 trillones, $ 7.6 de los cuales proceden de la venta de divisas al Tesoro y el resto de la captación de fondos excedentes en los procesos de licitación de títulos de deuda. Precisamente, estos fondos excedentes han pasado a acumularse en la cuenta de depósitos del Gobierno Nacional en el BCRA, formando un “colchón de liquidez” disponible para el Tesoro para atender futuros vencimientos de deuda o desvíos transitorios de gasto.
Como se señaló, el senderó de remonetización planteado originalmente por las autoridades del BCRA, con una convergencia hacia los $ 47.7 billones a diciembre de 2026, resultaba un desafío en el actual contexto de reducción gradual de la inflación y lenta recuperación de la actividad. Es por ello que la autoridad monetaria ha pospuesto la meta de convergencia un año –hacia fines de 2027- relajando con ello el ritmo de recuperación de la demanda de dinero requerida. Merece mencionarse que, con la extensión del plazo, la BM debería incorporar desde septiembre un billón de pesos por mes -a precios de abril-, resultando en un incremento real mensual del orden del 4.5% en los primeros meses, que se reduciría paulatinamente hasta el 2% a fines de 2026. Un proceso de recuperación de la demanda de dinero de estas características resultaría inédito en Argentina por su duración y dinámica.
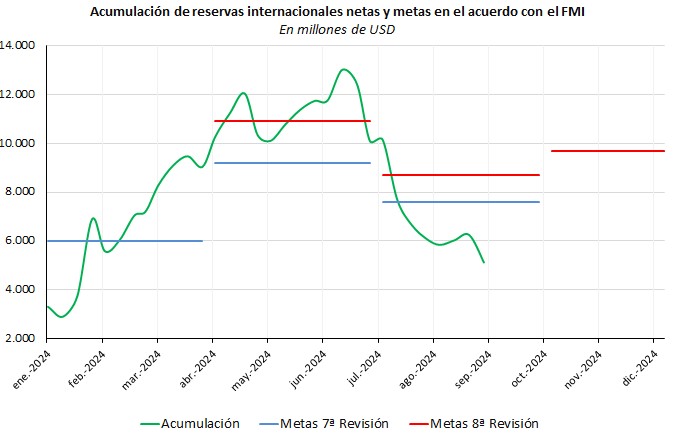
Al mismo tiempo, la postergación de la meta de convergencia[2] sugiere que el levantamiento final de los controles a la operatoria cambiaria podría demorarse en el tiempo. Al respecto, no debe perderse de vista que, en su búsqueda de controlar la inflación, las autoridades se han atado a la estrategia de deslizamiento mensual del tipo de cambio, buscando contener cualquier impacto sobre el proceso de desinflación -mientras se transita el ajuste de los precios relativos de los servicios y otros regulados-, incluyendo la intervención en los mercados alternativos del dólar para contener la brecha de cambio y su potencial derrame en el proceso de formación de precios. Ello incluso aún cuando el stock de reservas internacionales netas se encuentra en un nivel negativo del orden de los USD 6 mil millones y con alta probabilidad se incumpla en septiembre la meta de acumulación de reservas incluida en la octava revisión del acuerdo con el FMI. En la discusión de un nuevo programa con el Organismo Multilateral, la cuestión de los controles será un eje central, habida cuenta la posición del FMI respecto a las restricciones en la operatoria cambiaria, que ya había quedado plasmada en la última revisión del acuerdo.
Tal como se observa en el Gráfico 2, luego del sobrecumplimiento de la meta para el primer trimestre de la 7ª revisión del acuerdo con el FMI, que habilitó un rebalanceo de los objetivos para el segundo y tercer trimestre en la 8ª revisión, desde mediados de junio la acumulación de reservas netas mostró un marcado deterioro, recortando hacia fines de ese mes la mejora hasta los USD 10.1 mil millones –por debajo de la meta de USD 10.9 mil millones-, y en lo que va de agosto hasta los USD 5.1 miles de millones, lo que hace prever que con alta probabilidad se incumplirá la meta del tercer trimestre fijada en USD 8.7 mil millones, aunque ello depende en alguna medida del ingreso de divisas producto del blanqueo impositivo en marcha.
Gráfico 1
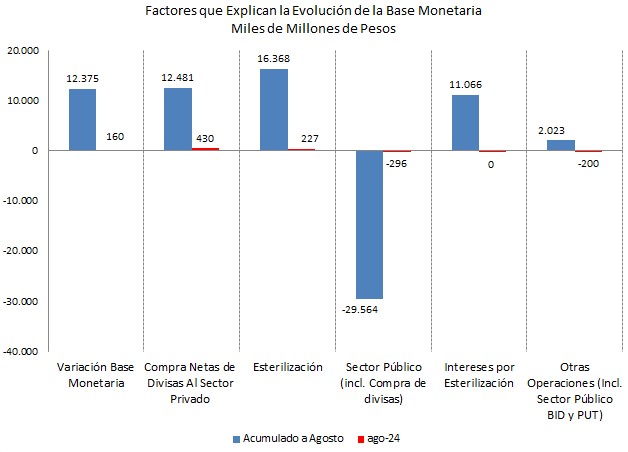
Gráfico 2
Con todo, desde agosto se hace evidente el freno repentino en la expansión de la cantidad de pesos, producto de la desaparición de los pasivos remunerados del BCRA, persistiendo únicamente entre las fuentes de emisión la asociada al desarme de LEFI o a la compra de divisas al sector privado. El logro de los superávits primario y financiero en materia fiscal, y el sesgo contractivo que impone el Tesoro sobre la política monetaria y la cantidad de dinero –por ejemplo, con la colocación excedentaria de deuda sobre vencimientos- son distintivos de la actual gestión. La contrapartida de ello ha sido un marcado aumento de la deuda del Tesoro desde el inicio de la gestión. En efecto, respecto a noviembre de 2023, la deuda bruta de la Administración Central ha aumentado por un equivalente a USD 26.6 miles de millones –un 6.3%-, combinando un alza de deuda en moneda local (USD 36.9 miles de millones) con una caída de la deuda en dólares (USD 10.3 miles de millones). Es interesante mencionar que la mayor parte del aumento de la deuda en pesos corresponde a instrumentos ajustables por CER (USD 30 mil millones).
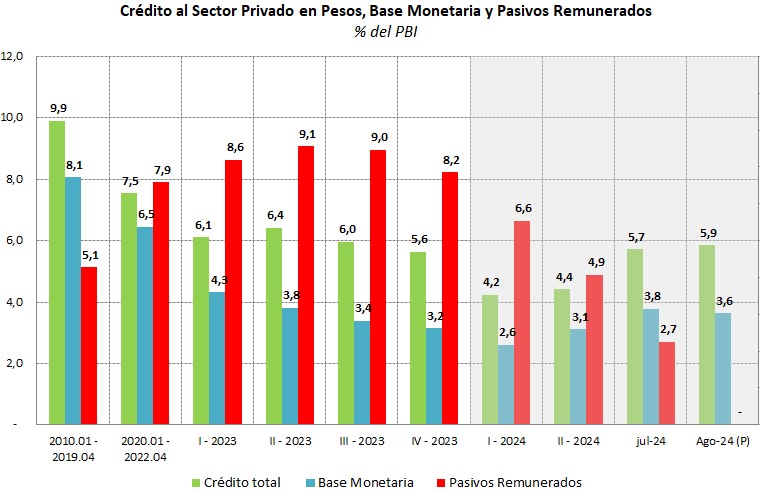
No obstante el freno en la recuperación de la BM en agosto, desde el inicio de la gestión de las nuevas autoridades al frente del BCRA, se tienen mejores indicadores referidos a la demanda de dinero, la recuperación del crédito y el ordenamiento de la hoja de balance del BCRA. Tal como muestra el Gráfico 3, la monetización de la economía comenzó a revertir su caída desde el segundo trimestre. Luego de que la relación de BM con el PBI haya alcanzado un mínimo histórico de 2.6% en el primer trimestre de 2024, en el segundo se elevó a 3.1% y entre julio y agosto promedia 3.7%, de modo que respecto al primer trimestre la demanda de base ha sumado más de un punto del producto.
En cuanto al proceso de saneamiento de la hoja de balance del BCRA, la relación de pasivos remunerados a PBI mantuvo una tendencia creciente en los últimos años, habiendo alcanzado un máximo de 9.1% en el segundo trimestre de 2023 para recortarse ligeramente hasta 8.2% en el último trimestre de ese año. Es con la actual gestión de gobierno que la cuestión de estos pasivos fue atendida agresivamente, comenzando con el fin de la operatoria de las Leliq en enero, siguiendo por los recortes de la tasa de interés de política, y finalizando con el canje de Pases en julio pasado. Con lo anterior, la relación de estos pasivos con el PBI pasó de 6.6% en el primer trimestre de este año a 2.7% en julio, habiéndose extinguido desde agosto. No debe perderse de vista que la emisión para el pago de intereses por estos instrumentos llegó a acumular en un año el equivalente a 5.6% del PBI en noviembre del año pasado, retroalimentando los requerimientos de esterilización y el propio déficit cuasi fiscal.
Donde se observa una marcada recuperación desde comienzos de año es en el crédito en pesos al sector privado. La relación de estos préstamos con el PBI promedió cerca de 10% entre 2010 y 2019; a partir de entonces mostró un continuo recorte, hasta llegar a colocarse en el 4.2% en promedio a comienzos de este año. En el segundo trimestre, la recuperación fue modesta –la ratio a PBI se elevó a 4.4%-, pero se aceleró en julio y agosto, avanzando hasta el 5.9% en este mes de acuerdo a información preliminar. Es decir que el crédito en pesos al sector privado se elevó 1.6% del producto en los últimos seis meses. Este aumento del crédito aún se coloca por debajo del que registró el agregado tras la puesta en marcha de programas de estabilización en el pasado desde la década del setenta, cuando trascurrido un semestre la recuperación de los préstamos promedió 2.2% del PBI[3], no obstante lo cual, resulta una señal alentadora.
Gráfico 3
En síntesis. En agosto se tuvo un freno repentino en la expansión de BM con la consolidación de la deuda del BCRA en cabeza del Tesoro a partir del canje de pases por LEFI. El proceso de remonetización de la economía se encuentra en marcha, pero con una dinámica más moderada que la que se deriva de las expectativas del gobierno. El corrimiento de la meta de convergencia de la BM sugiere que el levantamiento de las restricciones a la operatoria cambiaria se postergaría. La actual situación de reservas internacionales permite calificar de prudente una acción en ese sentido. Finalmente, con el ordenamiento fiscal y monetario, el crédito al sector privado ha comenzado a mostrar señales de incipiente recuperación.
Guillermo Bermúdez
[1] Con información al 23 de agosto.
[2] En rigor, el Banco Central de la República Argentina (BCRA), modificó la presentación realizada por el vicepresidente de la entidad Vladimir Werning, bajo el título “El programa argentino de estabilización: pasando de la demolición controlada a la reconstrucción económica” realizada ante el US-Argentina Business Council, el viernes 23 de agosto, quitando la fecha final de convergencia a la meta de los $ 47.7 billones.
[3] Al respecto, merece mencionarse que para el promedio de aquellos episodios, la tasa de inflación mensual se recortó luego de seis meses 32% (pasó de 41.1% a 8.9%), mientras que el producto detuvo su caída, pasando desde un ritmo anual de 7.6% para comenzar a crecer 0.2% luego de seis meses, dando cuenta de un importante freno en la inflación y un marcado rebote de la actividad. El escenario actual muestra un recorte de inflación algo más moderado y una menor dinámica de avance de la actividad.