
En el inicio de la FASE II de su programa, el BCRA fijó el objetivo para la Base Monetaria –y la liquidez excedente- y culminó el traspaso de sus pases pasivos al Tesoro. En adelante, la regulación monetaria se dará por medio de la tasa de interés de las LEFIs y la de los pases activos a siete días. La expectativa de remonetización luce optimista, al tiempo que la recuperación del crédito tiene un marcado potencial para contribuir a la absorción de la liquidez ociosa, y al mismo tiempo apuntalar la recuperación de la actividad.
Recientemente, el Banco Central de la República Argentina ha dado inicio a la Fase II de su programa de estabilización bajo control de cambios, dando cumplimiento al compromiso asumido con el FMI en cuanto a la presentación de un marco para el manejo de la política monetaria en el contexto del acuerdo vigente con el organismo. El eje fundamental del nuevo marco de la política monetaria corresponde a la explicitación del objetivo para la Base Monetaria (BM) estableciéndola en $ 47.8 billones, monto que alcanzaba la Base Monetaria Amplia (BMA) a fin de abril pasado, equivalente a 9.5% del PBI. En aquel momento, la composición del agregado estaba dada por una BM que alcanzaba los $ 15 billones, correspondiendo los más de $ 32 billones restantes a pasivos remunerados producidos a partir del financiamiento monetario de los déficits fiscales del pasado, financiados con emisión sin una contrapartida en mayor demanda de dinero. De este modo, la cantidad de dinero fijada equivale a más de 3 veces la BM en abril pasado, compuesta, a su turno, en un 60% por circulante. La BM actual se coloca en $ 21 billones, equivalente a un 44% del objetivo fijado.
En oportunidades anteriores hemos hecho referencia al proceso de desmonetización que ha transitado la economía argentina en años recientes, producto de la inflación rampante generada por el exceso de emisión. El fenómeno ha sido de una magnitud tal que, en febrero pasado, la relación de BM a PBI se recortó al 2.5%, una relación históricamente baja comparable únicamente a la observada en el segundo trimestre de 1990, cuando la Base cayó a un equivalente al 3.2% del PBI –la relación más baja en más de cincuenta años- luego de las dos hiperinflaciones (la de julio de 1989 y la de marzo de aquel año). Es interesante mencionar que desde febrero pasado la relación de la BM con el PBI comenzó a recuperarse ligeramente, colocándose en el orden del 4% entre junio y julio.
Respecto a los pasivos remunerados que componían la BMA, durante el desarrollo de la Fase I del programa del BCRA se aplicaron distintas medidas de política –en coordinación con el Tesoro- tendientes a cerrar las fuentes de emisión endógena de dinero, especialmente la derivada de la remuneración de estos pasivos. Para ello, la estrategia consistió en consolidar aquella deuda y el déficit cuasifiscal asociado en cabeza del Tesoro, de modo de devolver al Banco Central sus instrumentos para la regulación monetaria. En el proceso de migración de pasivos del BCRA, el Tesoro vio elevarse el tamaño de su deuda.
En efecto, ya a comienzos de enero se estableció el fin de la operatoria con Letras de Liquidez (Leliq), migrando la esterilización hacia los pases –instrumentos de más corto plazo en la comparación con los anteriores-, y luego éstos –mediando sucesivos recortes de tasa de interés de política y diversos cambios regulatorios relacionados con los parámetros de riesgo de los bancos-, primero, en mayo, a las Letras de Capitalización del Tesoro –LECAP-, y finalmente a las Letras Fiscales de Liquidez –LEFIs- hacia mediados de julio. De este modo, la operatoria con pases cesó a partir del 22 de julio, dando el paso final hacia el saneamiento de la hoja de balance del BCRA.
Con lo anterior, desde fines de julio, el BCRA regulará la liquidez del sistema bancario mediante la fijación de la tasa de interés de las LEFIs, su nueva tasa de interés de política –hoy en 40%-, junto con la de activos –hoy en 48%-, instrumento mediante la cual los bancos podrán solicitar liquidez transitoria al BCRA utilizando las LECAP como garantía. Es interesante mencionar que, de los $ 20 billones de LEFIs emitidas por el Tesoro, las entidades bancarias suscribieron $ 10.85 billones, canjeando la totalidad de sus tenencias de pasivos a 1 día, y completando el desescalamiento del balance del BCRA. En la previa, el Tesoro había entregado al BCRA las LEFIs en canje por títulos ajustables por CER en la cartera activa del Banco. El proceso de remoción de pasivos remunerados de la hoja de balance significó un recorte equivalente a 7.8% del PBI desde diciembre pasado –el stock había alcanzado un máximo de 9.6% del producto a mediados de 2023.
Junto con lo anterior, en las recientes semanas, el BCRA había avanzado en la búsqueda de contener otras fuentes de emisión endógena, eliminando pasivos monetarios contingentes, como los BIDs automáticos ofrecidos desde mediados de 2022 en las licitaciones primarias de títulos del Tesoro para incentivar la demanda por estos instrumentos, del mismo modo que con la recisión de las opciones sobre títulos del Tesoro en poder de los bancos –los PUTs- mediante el pago de las primas actualizadas.
Finalmente, el anuncio de que el BCRA avanzaría en la esterilización de la emisión por la compra de divisas -con una contracción monetaria máxima estimada de $ 2.4 billones- fue el que generó mayores dudas en el mercado, comenzando por el hecho de que la autoridad monetaria pasaría a intervenir en el mercado del dólar contado con liquidación, y siguiendo con que ello implicaría una menor capacidad de acumulación de reservas, en un tercer trimestre estacionalmente negativo para la adquisición de divisas por parte de la autoridad monetaria. Merece recordarse que la meta de acumulación de reservas internacionales netas, según la octava revisión del acuerdo con el FMI, llevaría ese stock a un nivel de USD 1.450 millones en comparación con los USD 11.150 millones de comienzos de diciembre del año pasado, en términos negativos en cada caso. Esa información ya era conocida, de modo que la inquietud del mercado deriva del histórico retroceso en la liquidación de divisas por parte de los agroexportadores y la prácticamente nula acumulación de reservas por parte del BCRA desde fines de mayo. Si bien el cuarto trimestre del año no supone una mejora estacional respecto al tercero en las compras del BCRA de acuerdo a información de los últimos 20 años, sí se tienen mejores resultados en términos de acumulación, aspecto que no parece haber cambiado la percepción negativa sobre el desempeño del BCRA.
Lo anterior deriva del hecho de que la mecánica de intervención en el mercado de cambio implicará que el BCRA utilice divisas para contener la brecha de cambio, en un monto menor cuanto más alta resulte aquélla. Al mismo tiempo, la autoridad monetaria volvió a insistir en que no se tendrá un desvío de la política de deslizamiento del tipo de cambio oficial del actual ritmo mensual del 2%, implicando con ello el cierre de la brecha con mayor atraso del tipo de cambio oficial. La percepción de la autoridad monetaria es que una brecha de magnitud contamina el proceso de formación de los precios y de ello, la necesidad de su corrección aún a costa de la pérdida de reservas. Es importante tener presente que, con un stock negativo de reservas netas, la estrategia del BCRA implica la utilización de divisas que no le son propias. En términos de resultados, luego de colocarse en el entorno del 55% en la segunda semana de julio, la brecha se redujo hasta algo por encima del 40% pero sin que las intervenciones resulten en un colapso a niveles como los observados en marzo o abril, del orden del 20%.
Estos problemas de acumulación de reservas, junto con la demora en la entrada de capitales y préstamos internacionales, ha generado dudas sobre la capacidad de repago de las deudas, lo que se ha visto reflejado en el aumento del riesgo país desde niveles por debajo de los 1200 puntos a fines de abril a registros cercanos a los 1600 puntos hacia fines del mes de julio. Lo anterior pone de manifiesto la complejidad del escenario para contener la brecha -y su impacto sobre los precios- y generar una mejor percepción de riesgo sin contar con divisas propias.
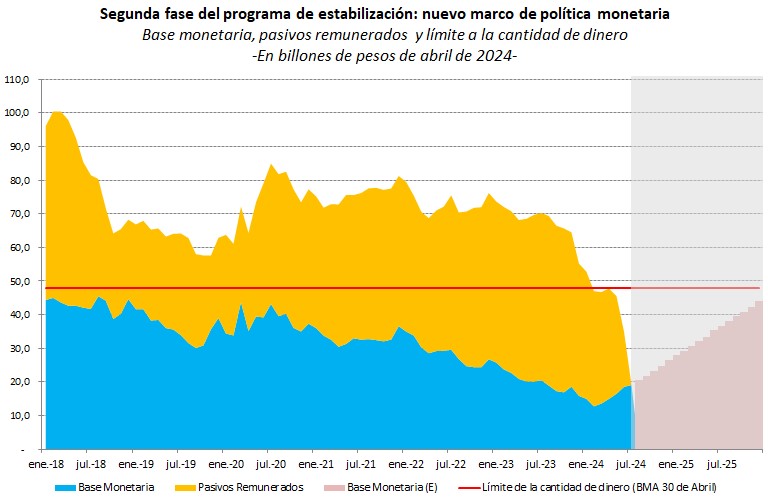
Pero ¿qué implica la fijación de la cantidad de dinero al nivel de la BMA de abril pasado? El Gráfico 1 muestra la evolución reciente de la BMA y una progresión respecto a la evolución de la BM hasta diciembre de 2025, contando su recuperación reciente y las estimaciones de los modelos de programación monetaria del BCRA, que establecen que el ritmo de remonetización se sostendría en el segundo semestre del presente año, alcanzando una absorción equivalente al 21% de la liquidez ociosa al momento de la fijación de la cantidad máxima de dinero.
El proceso de remonetización implicaría que la BM incorpore, desde agosto, $ 1.4 billones por mes a precios de abril, un monto similar al promedio del aumento entre marzo –desde cuando se tiene una recuperación real de la Base- y junio, mostrando un incremento real del orden del 6% por mes que se reduce progresivamente hasta el 3% en diciembre de 2025 –con los efectos estacionales correspondientes en junio y diciembre. Con lo anterior, en la comparación interanual, a diciembre de este año, el aumento de la BM se habría elevado 67% en términos reales, lo que resultaría un 218% en términos nominales; en junio de 2025, el aumento sería del 91% real y 147% nominal y, a fin de ese año, 67% en términos reales y 108% en términos nominales. Es interesante mencionar que el ritmo actual de crecimiento de la BM en términos nominales se coloca en 250%, pero ello surge de una combinación del avance del dinero en poder del público cercano al 180% anual y de los encajes –que representan el 60% del dinero en poder del público- muy por encima del 500% desde comienzos de julio.
Las estimaciones anteriores ponen en perspectiva el acelerado ritmo de remonetización esperado por las autoridades hacia los meses por venir, lo cual llevaría a la BM a cerca de los 44 billones a fin de 2025, un nivel similar al que el agregado alcanzaba a mediados de 2015 o 2018. Claro es que una política monetaria ceñida de cero emisión contribuirá a un proceso de desinflación más acelerado, pero con mayores presiones recesivas. Finalmente, dado que en la actualidad la BM se coloca en el orden de los $ 21 billones, un monto equivalente al 78% de la liquidez excedente, pareciera que existe un trecho por delante para que el peso se convierta en la moneda escasa.
Gráfico 1
Junto con el proceso de remonetización, contribuirá a la absorción de la liquidez ociosa una recuperación de la demanda de crédito del sector privado a partir del retroceso de la participación del Tesoro en la cartera de los bancos. Una mayor y más acelerada recuperación del crédito dinamizará el consumo y la inversión, apuntalando la recuperación de la actividad. Contando que tasas reales positivas elevarán el costo de las LEFIs para el Tesoro, la recuperación del crédito y la cancelación de aquéllas por parte de los bancos, también contribuirá a reducir el esfuerzo del Tesoro para la remuneración de dichos instrumentos, y de ello menor la magnitud del ajuste fiscal requerido para lograr la consecución de sus metas de equilibrio.
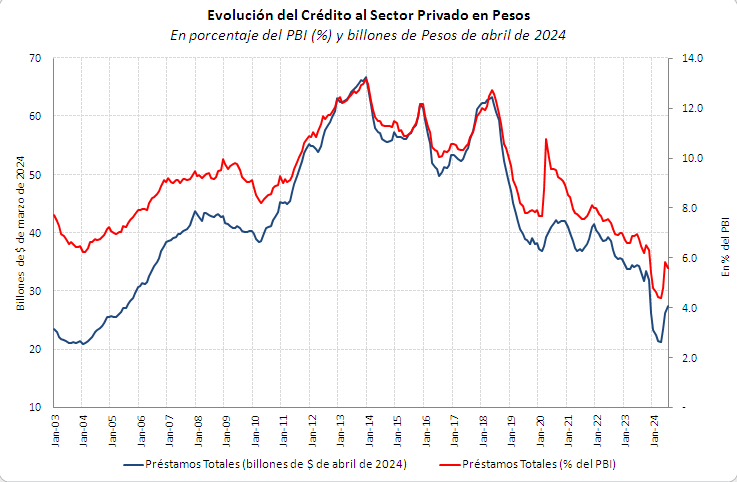
En la actualidad, el crédito total al sector privado alcanza los $ 37 billones, correspondiendo un 84% al crédito en pesos. En este segmento, por su importancia se colocan los créditos a las empresas en forma de descuento de documentos, que representan algo más del 30% del total; le siguen el financiamiento de tarjetas, con cerca del 28%; los préstamos personales, con 15%; los adelantos, con 14%; los créditos prendarios e hipotecarios, con un 7%, correspondiendo el resto a otras líneas de crédito. Es interesante notar que, para el total de préstamos en pesos, medidos en términos reales, desde abril se observa un recorte en el ritmo de caída interanual con una recuperación mensual desde mayo en la medición desestacionalizada. A precios de abril, el stock de préstamos al sector privado en pesos alcanza los $ 27.4 billones, equivalentes a 5.6% del PBI en la medición en términos reales[1], al 57% de la cantidad de dinero fijada e igual al monto de la liquidez excedente.
Gráfico 2
En la columna de Indicadores de Coyuntura Nº 662 de abril pasado se planteó el interrogante de si, a partir de una progresiva menor participación del Sector Público –Tesoro y BCRA- en la hoja de balance del sistema financiero, podría desatarse un círculo virtuoso desde el crédito hacia la inversión y la actividad económica. En dicha columna, el análisis puesto en perspectiva histórica, repasando eventos de estabilización de los últimos cincuenta años de la economía argentina, daba cuenta de que el crédito bancario al sector privado en su relación con el PBI había aumentado un 60% en promedio luego de un año de la puesta en marcha de los diversos programas y por encima del 85% luego de un año y medio de su aplicación. La revisión de las experiencias también daba cuenta de que los mejores registros de recuperación del crédito se dieron durante los meses que siguieron a la puesta en marcha del programa de comienzos de 1976, cuando en los primeros cuatro trimestres la relación de crédito a PBI pasó desde 6.8% a 12.7% -un aumento del 85%- y al cabo de dieciocho meses hasta el 15% del PBI –un avance del 120%-, mientras que, en el otro extremo, el peor desempeño para el despegue del crédito se lo tuvo a comienzos de los noventas, en la previa de la Convertibilidad, cuando luego de doce meses la relación de crédito a producto había aumentado sólo 24%, estirándose a 39% luego de un año y medio.
Con lo anterior, de replicarse en los meses por venir la recuperación promedio observada en los episodios del pasado, la relación de crédito a PBI podría elevarse hasta el 8.9% a mediados de 2025 y hasta el 10.3% a finales de ese año, equivalentes a $ 44 billones de abril de 2024 y $ 51 billones, respectivamente. Siguiendo el peor de los casos de la comparación histórica, el crédito podría avanzar hasta un equivalente del 7.8% del PBI luego de 18 meses -unos $ 38 billones-, bajo el patrón de inicios de los noventa, y en el mejor de los casos podría trepar hasta 12.3% del PBI luego de un año y medio, como habrá ocurrido desde marzo de 1976, llevando el stock del crédito al sector privado en pesos por encima de los $ 60 billones de abril de 2024.
En la comparación con los años recientes, las anteriores relaciones con el PBI no lucen disonantes, teniendo en cuenta que, en diciembre de 2013, 2015 o en mayo de 2018, la relación de crédito a PBI se había colocado por encima del 12% y en el más largo plazo –por ejemplo, en el promedio de la década del setenta- superó el 15% del producto. Es interesante mencionar que las experiencias revisadas combinan una rápida caída de la inflación y una acelerada recuperación del crecimiento. Por caso, para el promedio de tales experiencias, luego de un año, la tasa de inflación se redujo a una quinta parte de la registrada en el inicio de los eventos, al tiempo que la recuperación del crecimiento económico significó una reversión del ritmo de caída promedio desde 7.6% hasta un avance por encima del 7.7% anual. En el escenario actual, el nivel de precios transita un proceso de marcada desinflación, pero la recuperación de la actividad aún no encuentra sectores líderes desde el lado de la oferta –más allá del arrastre del agro en el segundo trimestre y el mejor resultado reciente para la actividad minera-, o componentes de la demanda que puedan traccionar una mejora de la producción.
Gráfico 3
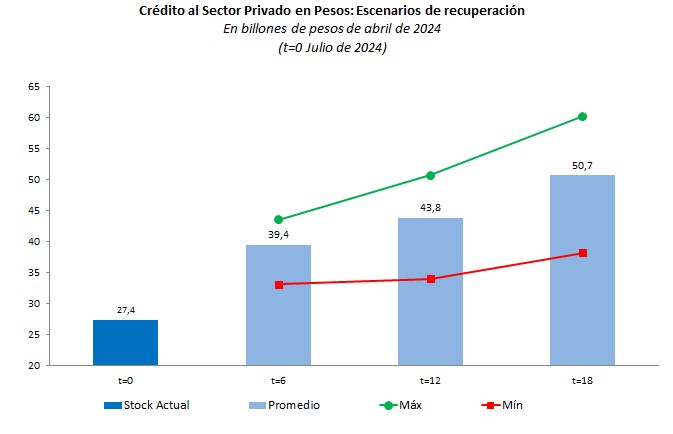
Los resultados anteriores referidos a los distintos escenarios de aumento del crédito muestran que éste tiene un muy importante potencial para contribuir en la absorción de los pesos ociosos y revertir la carga sobre las cuentas públicas que ha significado la financiación monetaria directa e indirecta de los déficits del pasado. No obstante, el aumento del crédito aún dejaría a la Argentina muy por detrás en la comparación internacional con economías similares e incluso menos desarrolladas.
Con todo, luego del proceso de saneamiento de la hoja de balance del BCRA -que comenzó con el agresivo recorte de la tasa de interés de política y continuó con el fin de las Leliq y la migración de y hacia las LEFIs-, en la Fase II del programa de estabilización, el BCRA ha fijado el objetivo sobre la cantidad de dinero y se propone administrar la liquidez mediante el instrumento de regulación monetaria que resultan las Letras Fiscales. El programa supone un paso más hacia la competencia de monedas. La expectativa de las autoridades muestra optimismo respecto al proceso de remonetización, pero la magnitud de la liquidez excedente en el comienzo de la Fase II sugiere que existe un largo trecho por delante para que el peso pase a convertirse en la moneda escasa, partiendo de que el stock de reservas netas se encuentra en terreno negativo y el tamaño de la BM equivale a menos de la mitad de la cantidad de dinero fijada como objetivo. En este escenario, la recuperación del crédito en pesos al sector privado podría realizar un marcado aporte a la absorción de la liquidez ociosa, apuntalar la recuperación de la actividad y moderar el esfuerzo financiero del Tesoro requerido para la administración de la liquidez excedente.
Guillermo Bermúdez
[1] El stock de préstamos fue expresado en términos reales a precios de abril por medio del índice de inflación al consumidor nacional, mientras que para el cambio de base del PBI se utilizó el deflactor del producto. Merece mencionarse que, en la medición a precios corrientes, en abril pasado, la relación entre el crédito en pesos al sector privado y el PBI se colocó en 4.2%.