
Las exportaciones agroindustriales aumentaron en el primer semestre y los precios relativos de los alimentos se han ido ajustando a la baja. En el sector consideran que el rumbo del gobierno es el adecuado, pero reclaman un compromiso efectivo en un plan de reducción de los derechos de exportación como comienzo de una efectiva corrección del sesgo antiexportador de nuestro país.
Desde enero de 2024 esta sección de Indicadores de Coyuntura ha ido caracterizando el panorama que enfrenta nuestro sector agroindustrial en el nuevo escenario de la política económica de la Argentina al que se han ido sumando algunos desafíos de los mercados internacionales.
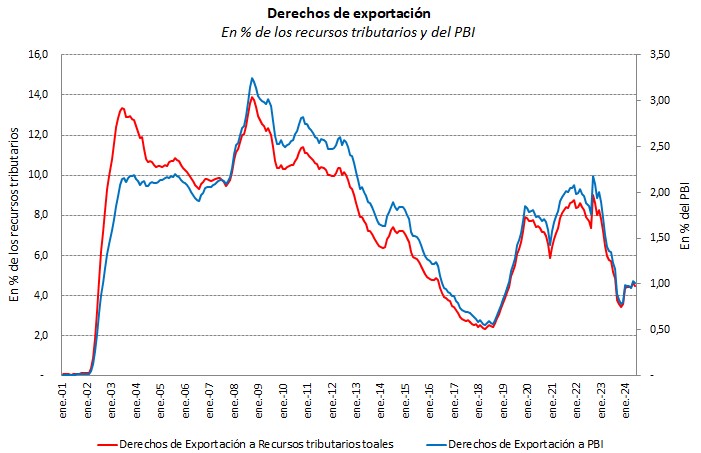
En un primer momento, las expectativas sectoriales resultaban muy favorables debido a los anuncios que, durante la etapa eleccionaria, habían formulado las actuales autoridades. A poco de andar, la confirmación del uso de las retenciones a las exportaciones como una fuente que el gobierno considera muy importante para el logro del superávit fiscal creó un primer disenso. Para dar una prueba de que el rumbo no se había modificado y que el desvío era impuesto por la “herencia” de una situación cercana a la hiperinflación, el gobierno apuró la liberalización de los controles sobre las exportaciones (prohibiciones en cortes cárnicos y limitaciones en trigo y maíz según avanzara el abastecimiento del mercado local) y la normalización del mercado local de alimentos en el que se fueron eliminando los controles de precios. La situación actual no se ha modificado en lo sustancial y los derechos de exportación sólo se aliviaron en casos especiales, como el de los productos lácteos. Así, en mayo, el propio Ministerio de Economía destacaba que la importante recaudación de derechos de exportación registrada resultaba fundamental para sostener diversas políticas públicas y programas de desarrollo. A la vez, se indicaba la necesidad de fomentar la competitividad y la diversificación de exportaciones para mantener el crecimiento de las ventas externas que, entre muchos beneficios, mantenía una recaudación en aumento. Esa recaudación ronda actualmente el 4% del total de los ingresos tributarios. Si bien se trata de un porcentaje mucho menor al registrado en la primera parte de los 2000, cuando los precios de las commodities estaban en un máximo histórico, aún resulta un ingreso muy importante para el gobierno en el corto plazo. Esta importancia se debe a que la menor actividad económica ha afectado la recaudación de los impuestos de mayor participación, como el impuesto al valor agregado y el impuesto a las ganancias (ver Gráfico 1).
Gráfico 1
En segundo lugar, el sector ha seguido operando en sus tres roles de: proveedor de alimentos en el mercado local, proveedor de divisas a través de sus exportaciones e inversor con capacidad de contribuir a las actividades en el interior del país, suavizando los efectos de la menor actividad económica.
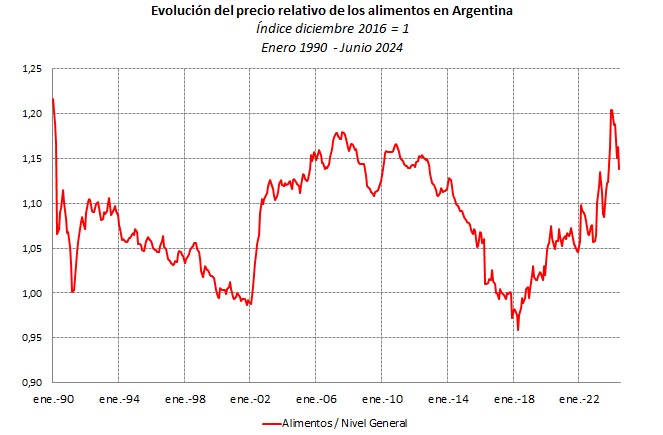
En el caso de la producción agrícola, las últimas estimaciones de la cosecha indican que en 2023-24 la soja más que recuperó su volumen y duplicó la cosecha del año anterior, afectada por la sequía, con más de 50 millones de toneladas. La misma recuperación ocurrió en el maíz, a pesar de la influencia negativa de la enfermedad de la “chicharrita”. Su cosecha alcanzó un volumen de 47,5 millones de toneladas, 32% superior al de la campaña anterior. En ambos casos, el área sembrada fue prácticamente la misma en las dos campañas. Actualmente se estima un aumento en el área sembrada de trigo para la nueva campaña 2024-25. Por su parte, en el sector ganadero, la faena ha permanecido relativamente estancada en los últimos años (en torno a 3 millones de toneladas anuales) y, en este año se ha observado un incipiente inicio de recomposición del stock para compensar la liquidación obligada por la sequía de 2022-23, lo que podría anticipar una recuperación del precio de las categorías más demandadas. Cuando se observa la evolución de los precios minoristas de los alimentos y bebidas con respecto al resto de la canasta de consumo se advierte un ajuste a la baja en los últimos meses, aun cuando los alimentos mantienen su demanda comparados con otros bienes que han sido fuertemente afectados por el marco económico recesivo (Gráfico 2).
Gráfico 2
En cuanto a la actividad económica sectorial, en general, en el sector de manufacturas el Índice de Producción de FIEL estimó una caída del -11,5% en el primer semestre de este año comparado con el año anterior para la industria manufacturera en su conjunto, pero el sector de alimentos registra una caída mucho menor, del-3,5%.
Por último, por el lado de las exportaciones, el sector agroindustrial sigue concentrando el 51% del valor exportado con un aumento del 39% en el caso de los productos básicos y del 16% en los productos agroindustriales (datos de INDEC). La Bolsa de Comercio de Rosario informa un aumento del 75% del volumen exportado con incrementos en todos los rubros (granos, harinas y aceites, otros subproductos).
Cabe indicar también que el escenario internacional no ha resultado favorable a los negocios agropecuarios, aunque se espera que ésta sea una situación transitoria. En efecto, la invasión rusa a Ucrania y la escalada de violencia a partir del conflicto entre Hamas e Israel, al que se suma la influencia de Irán, han producido una disrupción de abastecimientos marítimos. En el caso de los alimentos, los mayores afectados han sido los países de menores recursos importadores netos, especialmente en África.
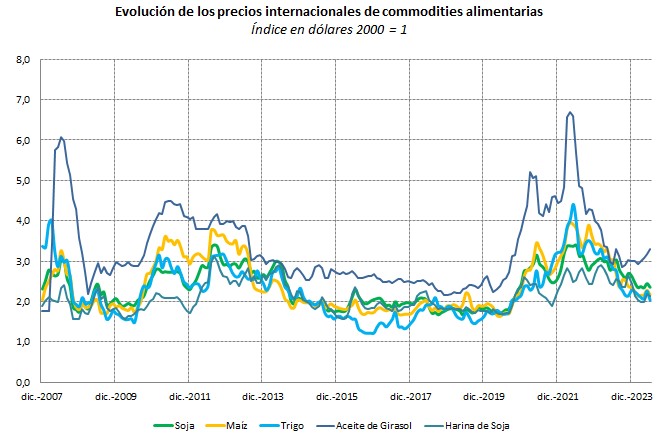
En el último tiempo, la caída del precio internacional de la soja afectó directamente a los embarques locales (Gráfico 3). No obstante ese escenario desfavorable, nuestras exportaciones de base agrícola muestran, como se ha indicado, un muy importante impulso en el primer semestre del año debido a la recuperación de la normalidad de la cosecha luego de la sequía y la mayor ocupación de la capacidad de producción de la industria de molienda y aceitera.
Las exportaciones ganaderas ofrecen mejores oportunidades por el mantenimiento de una tendencia creciente de China y también compras de los Estados Unidos, que opera en su doble rol de exportador-importador. La abundante oferta mundial, por el momento, ha moderado los precios internacionales.
Gráfico 3
En síntesis, el sector de mayor competitividad y presencia internacional de la Argentina reclama jugar un rol más destacado en la estrategia del gobierno, manejando sus propios fondos, que por largo tiempo han sido desviados hacia otros fines por medio de los derechos de exportación. Pero estos reclamos no modifican el acompañamiento del sector al gobierno en su prioridad de solucionar los problemas macroeconómicos. Según se indica en las organizaciones sectoriales, faltan señales que no sean solo formales como, por ejemplo, el abandono del enfoque de la bioeconomía. Esas señales deberían concentrarse en los problemas efectivos del sector vinculados a la infraestructura y la logística en el plano local y a las negociaciones de apertura de mercados nuevos y de acceso a mercados tradicionales como la Unión Europea, sujetos a nuevas exigencias ambientales. El escenario internacional suma, además, otros obstáculos como la caída de los precios de las commodities agropecuarias. En el mediano plazo, el sector agroindustrial mantiene su impulso hacia las inversiones y la incorporación de tecnología en el sentido más amplio, incluyendo, por ejemplo, inversiones vinculadas con el medioambiente y la economía circular o la negociación de bonos verdes. Las autoridades han insistido en su alianza con el sector, aunque los tiempos de unos y otros en cuanto a la ejecución de las reformas planeadas y demandadas no coincida. Es probable que los próximos meses muestren novedades de variado tenor en el sentido demandado.
Marcela Cristini y Guillermo Bermúdez