
Un mes cortó en términos días de actividad se sumó a las dificultades que enfrentan los sectores industriales. En junio, únicamente la producción de alimentos y bebidas mostró buenos resultados en la comparación interanual. En la medición ajustada por estacionalidad, la producción industrial encadenó dos meses de mejora al tiempo que se tienen señales más firmes del freno en la caída, sin que se vislumbren los factores que dinamizarían una recuperación cíclica.
La actividad industrial en el mes de junio, de acuerdo al relevamiento de FIEL para su Índice de Producción Industrial (IPI), registró una contracción interanual de 12.1%, interrumpiendo el recorte en el ritmo de caída observado en el bimestre previo. En junio, a las dificultades puntuales que enfrentan los distintos sectores industriales –caída de la demanda y necesidad de adecuación de stocks, problemas de abastecimiento de insumos o conflictos gremiales-, se sumó el impacto sobre la producción –y las ventas- de un menor número de días de actividad a causa de los feriados de la tercera semana. En junio, únicamente la producción de alimentos y bebidas mostró una mejora en la comparación con el mismo período del año pasado.
En lo que se refiere a los registros para el segundo trimestre, los datos muestran que la industria se contrajo 12.8% en la comparación con el mismo periodo de 2023, acumulando cinco trimestres en retroceso interanual. La caída de la producción en el trimestre sólo es superada por las observadas a mediados de 1985, con el lanzamiento del Plan Austral, a mediados de 1989 y comienzos de 1990 con las crisis hiperinflacionarias, en el cambio de régimen que resultó el abandono de la Convertibilidad a comienzos de 2002, y en el segundo trimestre de 2020 en plena pandemia de Covid.
Gráfico 1
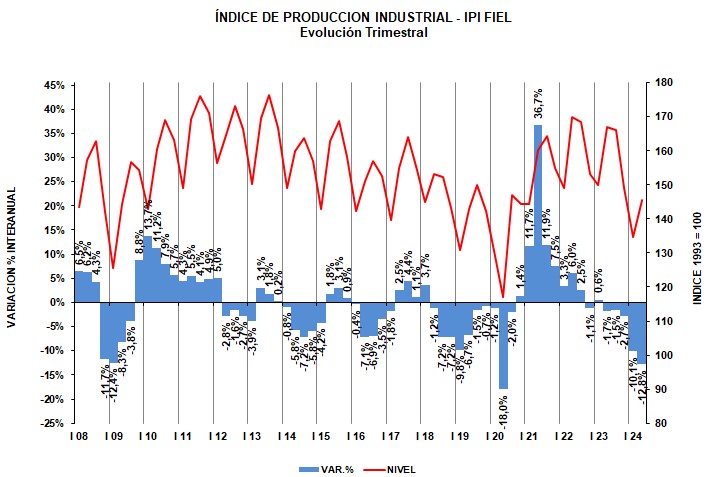
Con lo anterior, en el primer semestre de 2024 la industria acumula un retroceso de 11.5% en la comparación con el mismo período de 2023, manteniendo el ritmo de contracción acumulado desde el primer cuatrimestre de este año.
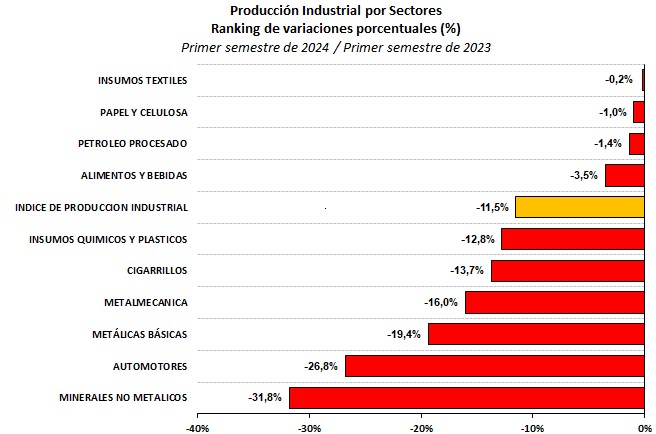
En cuanto al desempeño de los sectores entre enero y junio de 2024, todas las ramas, con la excepción de los insumos textiles, muestran una caída de la producción en la comparación con el mismo período del año pasado. El mayor retroceso lo continúa registrando la producción de minerales no metálicos, con una caída de 31.8% en la comparación interanual. A la rama le siguieron la industria automotriz, que tuvo una baja del 26.8%; las industrias metálicas básicas, con una merma de actividad que alcanzó 19.4%; la metalmecánica, que registró un retroceso de 16%, los despachos de cigarrillos, que se contrajeron 13.7%, y la producción de químicos y plásticos, que lo hicieron 12.8%, en cada caso en los primeros seis meses del año y en la comparación interanual. Con una contracción inferior al promedio se colocan la rama de los alimentos y bebidas con un recorte de -3.5%, el proceso de petróleo (-1.4%) y la producción de papel y celulosa (-1%) respecto al acumulado entre enero y junio de 2023. Finalmente, la producción de insumos textiles (-0.2%) igualó el nivel de actividad del primer semestre del año pasado.
De este modo, la producción automotriz mostró el mayor repunte de su contribución a la caída de la industria, mientras que en el otro extremo la producción de alimentos y bebidas logró el mayor retroceso. En el semestre, la mayor contribución la continúa realizando la metalmecánica, seguida de la industria automotriz y de los químicos y plásticos.
Gráfico 2
Entre los sectores, la mayor caída de la producción en el mes de junio la registró la rama automotriz. La caída si bien era esperada debido a la persistencia de los problemas de abastecimiento de autopartes con origen en Brasil -que afectan fundamentalmente a terminales especializadas en automóviles- junto con las paradas de terminales en la tercera semana del mes, resultó más profunda de lo esperado. En efecto, en junio la caída de la producción de la rama alcanzó el 40.2% en la comparación con el mismo mes del año pasado, con una contracción más pronunciada en la producción de automóviles (-42.6%) respecto a la de los utilitarios (-37.6%). Con lo anterior, en el primer semestre la fabricación de vehículos alcanzó las 216.7 mil unidades, acumulando un retroceso de 26.8% en la comparación con los primeros seis meses del año pasado. De acuerdo a ADEFA, estos registros reflejan la adecuación de los planes de producción de las terminales al actual contexto económico.
En materia de ventas mayoristas y exportaciones de vehículos, un mes atrás nos preguntamos si la mejora mensual observada en mayo resultaba en un cambio de tendencia. En junio, las exportaciones no repitieron el avance mensual –con dinámicas muy distintas para automóviles y utilitarios-, mientras que las ventas mayoristas sí lo hicieron.
Comenzando con las ventas de las terminales a concesionarias, en junio registraron un retroceso de 26.7% en la comparación interanual, reduciendo por tercer mes el ritmo de caída respecto al año anterior, al tiempo que por segundo mes se tiene una mejora mensual que alcanzó 16.1%, siguiendo el registro del mes anterior que trepó 24.1% respecto a abril. Con estos niveles de envíos de vehículos a las concesionarias, se superaron las ventas de 2021 y 2022, pero aún se colocan por debajo de los registros de pre pandemia.
En el caso de los patentamientos de vehículos cero kilómetro, en el mes se observó el impacto de un menor número de días hábiles. Las ventas retrocedieron 25.5% en la comparación con el mismo mes del año anterior, profundizando la caída interanual en la comparación con meses previos e interrumpiendo la sucesión de mejoras mensuales que se tenían desde marzo. De este modo, en los primeros seis meses del año, con 182 mil unidades patentadas, las ventas resultan 22.6% inferiores a las registradas en el mismo periodo del año pasado, con un aumento en la participación de vehículos importados hasta 38% en comparación con 36% alcanzado en el primer semestre de 2023.
Es oportuno mencionar que una parte del aumento de las ventas mayoristas responde a autopatentamientos de las concesionarias para dar cumplimiento a los compromisos asumidos con las marcas, ello a pesar de que el canal convencional de ventas -por concesionarias- en el primer semestre tuvo una profunda caída -que trepó al 35% interanual en la comparación con los patentamientos por medio de planes de ahorro, que se elevaron 12% en parte por sobre adjudicaciones de vehículos. Lo anterior sugiere moderar la expectativa respecto a la recuperación de las ventas mayoristas, teniendo en cuenta además que desde el sector se ajustan a la baja las expectativas de patentamientos para 2024 hasta las 340 mil unidades -desde máximos de 380 mil unidades en meses previos- un 24% por debajo del nivel alcanzado en 2023, y ello a pesar de una esperada reducción anticipada del impuesto PAIS y del despliegue de estrategias más agresivas de ventas en el segundo semestre.
Como se mencionó, las exportaciones de vehículos en el mes de junio no repitieron la mejora mensual del mes anterior y mostraron resultados bien diferenciados los envíos de automóviles al de los utilitarios. En efecto, en el mes se exportaron 20.9 mil unidades, un 10.3% menos que en junio de 2023, combinando una caída de 47.6% en las exportaciones de automóviles, a causa de los problemas de producción, con un avance de 31.8% en las de utilitarios. Con lo anterior, en los primeros seis meses del año se llevan exportadas 126.8 mil unidades, un 16.6% menos que en el primer semestre de 2023, con caídas en los principales destinos, resultando la más moderada la que corresponde a Brasil, con un 8.2%. De esta forma, ese destino eleva su participación hasta el 68.9% en los primeros seis meses del año en comparación con el 62.6% que alcanzaba en el mismo periodo del año pasado.
Del mismo modo que había ocurrido en mayo, en junio, detrás de la rama automotriz, el sector que registró el mayor retroceso en la comparación interanual fue el de los minerales no metálicos –mayormente insumos de la construcción-, que tuvo una caída de 33.6%, también interrumpiendo la sucesión de recortes en la dinámica de la contracción de la actividad observada en meses previos. En efecto, luego del retroceso de la actividad observado en marzo, que trepó hasta 45.7% respecto del mismo mes del año pasado, en abril la caída se redujo a 35.3% y en mayo a 28.2%, para registrar un impasse en esta tendencia en junio. En el mes también se interrumpieron dos avances respecto al mes anterior en la medición desestacionalizada. Este patrón se observó en todos los rubros que componen la rama, y está asociado al menor número de días hábiles del mes producto de los feriados y puente de la tercera semana. Así, en el acumulado en el primer semestre y en la comparación con el mismo periodo de 2023, la rama muestra un retroceso de 31.8%, elevando ligeramente la caída acumulada en los primeros cinco meses que había alcanzado 31.4%.
Por su parte, las ventas de insumos de la construcción se resintieron producto del menor número de días de actividad. En el caso de los despachos de cemento, el retroceso interanual trepó a 32.8%, frenando la reducción en el ritmo de caída que se tenía desde abril y el avance en la medición desestacionalizada, acumulando una contracción en el primer semestre del 30.8% respecto al periodo enero-junio de 2023. El Índice Construya que comprende un grupo más amplio de insumos, también acusó el impacto de un mes más corto, con una caída interanual del 32%, luego de que en mayo el retroceso haya alcanzado 29.8% sobre la misma base de comparación, interrumpiendo dos meses de mejora en la medición desestacionalizada de acuerdo a cálculos de FIEL. Las empresas comprendidas en el relevamiento de ventas observan una mejora de la demanda en los últimos meses asociada a la recuperación del crédito.
Respecto a los datos de la actividad de la construcción relevados por INDEC para su indicador sintético, en mayo se observó una caída de 32.6% en la comparación interanual que detuvo la profundización del retroceso, al tiempo que se tuvo por segundo mes un avance respecto al mes anterior en la medición desestacionalizada. Si bien la lectura sugiere un freno en la caída de la construcción, en junio la actividad volvería mostrar algún impacto asociado al mes más corto. No obstante, los datos del relevamiento oficial de expectativas sectoriales continúan mostrando una merma en el pesimismo empresario para todo tipo de firmas, aunque desde niveles muy bajos de participación de aquellas que esperan mejoras de la actividad en el trimestre junio-agosto junto con una mayor proporción de las que anticipan un estancamiento.
Volviendo al repaso de los sectores, la tercer mayor caída en junio y en la comparación interanual corresponde a los productos elaborados de tabaco que alcanzó el 26.6% acompañando el aumento del valor de los atados de cigarrillos (mayor en los niveles de más bajos precios).
El cuarto sector con la mayor caída interanual de la producción en el mes de junio fue el de las industrias metálicas básicas. En el mes, el retroceso del bloque se debió a caídas difundidas en los segmentos de la siderurgia acompañadas de una merma en la producción de aluminio. Estos resultados responden a la debilidad que muestran los sectores de actividad conexos, especialmente los de la producción de línea blanca, industria automotriz y la construcción. Merece mencionarse que, en la primera mitad de julio, Acindar volvió a parar tres de sus cuatro plantas –Villa Constitución, San Nicolás y Mercedes-, para ajustar stocks, de modo que los registros de actividad de la rama en su conjunto se verán nuevamente afectados.
El sector de la metalmecánica fue otro de los que mostró en el mes de junio una caída interanual superior al acumulado en los primeros cinco meses del año, aunque se destaca la mejora en plantas puntuales y de las expectativas de actividad para los meses por venir. En el mes, la caída de la actividad de la rama ascendió al 17.6% en la comparación interanual, encadenando diecisiete meses de contracción. Al interior del bloque se tuvieron nuevos retrocesos en centros de servicios para la industria automotriz, en plantas autopartistas, en la producción de cables y de insumos para la construcción –grifería-, entre otros. En el caso de las plantas dedicadas a la maquinaria agrícola, los resultados fueron mixtos con mejoras en algún caso puntual. En términos generales, el mejor desempeño lo muestran los proveedores del sector de la energía y la minería. Con todo, en el acumulado en el primer semestre y en la comparación con el mismo período del año pasado, el bloque acumula una caída del 16% y como se mencionó continúa haciendo el mayor aporte a la contracción de la industria en los primeros seis meses del año.
En lo que se refiere a las expectativas sectoriales, el relevamiento que realiza ADIMRA muestra que, desde diciembre pasado, se tiene un recorte del pesimismo respecto a la evolución de la actividad en los meses por venir, y que en junio la cantidad de firmas que esperan una mejora de la actividad en el tercer trimestre ha superado a las que esperan una contracción. Esta tendencia de mejora también se observa en otras variables como la importación de insumos, la demanda interna o la utilización de capacidad instalada.
Respecto a las ventas de maquinaria agrícola en particular, en junio se tuvo una muy marcada caída, tanto en la comparación mensual como interanual, disonante respecto a lo observado en los meses previos cuando se tuvieron recortes en el ritmo de contracción interanual junto con avances mensuales. En efecto, en el mes las ventas retrocedieron 33.3% respecto a junio del año pasado, prácticamente duplicando la caída observada en mayo, al tiempo que, en la comparación con el mes anterior, la merma en las ventas trepó al 36% cuando un mes atrás se tuvo un avance de 27.2% respecto a abril. Con todo, en el primer semestre, los patentamientos de maquinaria resultan 28.8% inferiores a los registrados en el periodo enero junio de 2023.
En este resultado de ventas de maquinaria también gravitó el menor número de días con actividad comercial, a lo que se suma la situación particular que atraviesa el sector con la ralentización en la liquidación de divisas por parte de los agroexportadores que enfrentan menores precios internacionales junto con lo que perciben como un atraso real cambiario, que derrama en las actividades conexas incluyendo las ventas de maquinaria. Al respecto, merece mencionarse que la liquidación de divisas por parte del sector cerealero y oleaginoso, medida en moneda constante de junio, acumuló en el primer semestre algo más de USD 11 mil millones, lo que resultó un 23% por debajo del promedio acumulado en el mismo periodo en los últimos 20 años, excluyendo los años de sequía, pero considerando los de precios tanto altos como bajos. Finalmente mencionar que junto con la mejora de las condiciones de crédito que se tenían en meses previos, a mediados de mes el BCRA decidió levantar las regulaciones sobre la tasa mínima impuesta –piso equivalente al 120% de la tasa de Política Monetaria-, para el financiamiento bancario de los productores de soja que mantuvieran almacenados granos por un equivalente superior al 5% de su producción. Con lo anterior, se espera que las mejores condiciones para el crédito contribuyan a recuperar ventas, aún cuando la expectativa del sector anticipa un retroceso de entre el 25% y 30% en 2024 respecto al año anterior.
Al interior de la rama de los químicos y plásticos, en junio se tienen caídas generalizadas con excepción de la petroquímica básica, al tiempo que la producción de neumáticos muestra una aceleración desde marzo en el ritmo de caída interanual siguiendo el retroceso en las ventas tanto al mercado local como de exportación, que ha llevado a firmas del sector a solicitar la apertura de procesos preventivos de crisis.
Finalmente, como se mencionó arriba, la rama de los alimentos y bebidas resultó la única que mostró crecimiento interanual en junio interrumpiendo dieciséis meses de caída en la comparación interanual, tanto por el aporte de la sub rama de los alimentos como la de las bebidas. En el mes, el bloque avanzó 2.7% en la comparación con junio del año pasado, combinando una mejora de 2.9% en la producción de alimentos con una de 1.3% en la de bebidas, marcando un impasse en el retroceso que se tenía desde febrero de 2023. La mejora interanual ha venido determinada a partir del aporte de la producción de aceites entre los alimentos y un salto en la producción de cervezas que frenó las profundas caídas que se tuvieron desde comienzos de año. Es interesante mencionar que, entre los alimentos, la faena vacuna registró una marcada caída interanual, que trepó al 22.1% al ser impactada la actividad por un menor número de días hábiles. Con ello, el nivel de faena del mes -algo más de un millón de cabezas- resultó el menor desde febrero de 2022, al tiempo que el porcentaje de hembras se volvió a acercar al 50%, no ya explicado por una mayor liquidación de vientres sino por una retracción en la faena de machos, siguiendo la fase del ciclo ganadero. Con todo, el bloque de los alimentos y bebidas, en los primeros seis meses del año acumulan un retroceso de 3.5%, por debajo del promedio de la industria y desde marzo reduce la caída en el acumulado por el aporte de la producción de aceites.
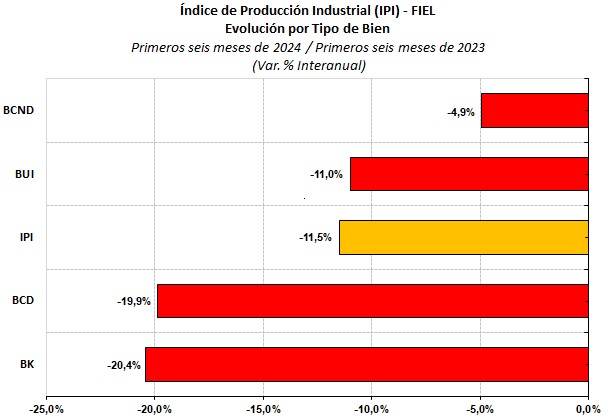
Al agrupar la industria por el tipo de bienes producidos, se tiene que, en los primeros seis meses del año, todos ellos muestran un retroceso en la comparación con el mismo periodo del año anterior. La mayor caída la registra la producción de bienes de capital, que retrocede 20.4%, seguida de la de bienes de consumo durable, con una merma de 19.9%, en cada caso en la comparación con el mismo periodo de 2023. Para estos tipos de bienes, la caída acumulada en el semestre superó a la observada en los primeros cinco meses del año, explicado ello por el mal registró de producción en junio para la industria automotriz. Con una contracción menor al promedio se colocan los bienes de uso intermedio, que en el periodo registraron una reducción del nivel de actividad del 11%, al tiempo que los bienes de consumo no durable mostraron un retroceso que alcanzó 4.9%, en cada caso en los primeros seis meses y en la comparación interanual. Con lo anterior, los bienes de uso intermedio mantuvieron el ritmo de caída acumulado en los primeros cinco meses del año, mientras que los bienes de consumo no durables lo redujeron a partir del aporte de la producción de alimentos y bebidas.
Gráfico 3
IPI como Ciclo Económico
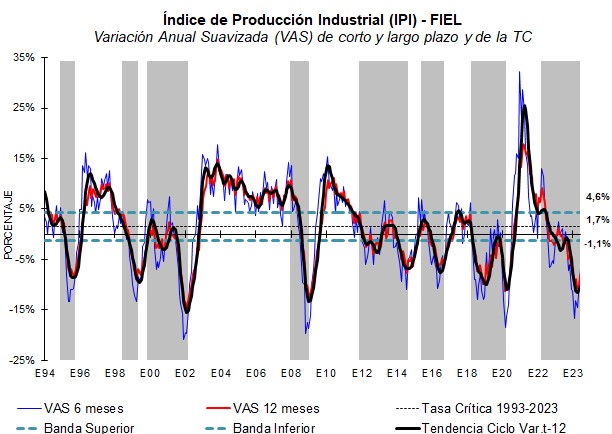
En términos desestacionalizados, la producción industrial de junio registró un avance de 2% respecto al mes anterior, encadenando dos meses de mejora luego del impasse de abril que recortó el aumento observado en marzo. Junto a lo anterior, se suman señales en el sentido del freno en la caída de la producción industrial: la variación de la actividad de corto plazo (VAS6) muestra una caída menor a la de largo plazo (VAS12) al tiempo que la tendencia ciclo ha comenzado a recortar su ritmo de caída. En consistencia con estos resultados, el análisis del ciclo en crecimiento muestra una menor dinámica de caída de la industria respecto a su tendencia de largo plazo. Del mismo modo, el índice de difusión del crecimiento de la actividad ha mostrado una ligera mejora, aunque desde niveles históricamente bajos. De hecho, en lo que va del año, en abril se alcanzó el menor nivel de actividad, y en los meses por venir podría confirmarse como un valle en el retroceso de la actividad.
Es interesante recordar que, de acuerdo al índice de producción industrial de FIEL, desde 1980 al presente, las fases recesivas más prolongadas han resultado las menos profundas, y la actual recesión industrial, iniciada en abril de 2022 es una de ellas. Por su parte, las expansiones de menor duración y ritmo de avance son las más frecuentes. Como se mencionó arriba, la caída de la producción industrial en el segundo trimestre de 2024 sólo es superada por las contracciones de mediados de 1985, de fines de los ochentas con las hiperinflaciones, en la salida de la Convertibilidad o en la pandemia de 2020. Es interesante notar que las recuperaciones industriales que se iniciaron en julio de 1985, marzo de 1990, febrero de 2002 y abril de 2020, resultaron entre las más prolongadas, y con la excepción de la de la primera parte de los noventa –truncada por el impacto de la crisis del Tequila-, las restantes tuvieron una dinámica superior al promedio. Para una recuperación de características similares a las observadas en el pasado, el actual escenario macroeconómico aún debe revelar los factores que dinamizarán la actividad, de entre los cuales, en el corto plazo, la recuperación del crédito luce con el mayor potencial.
Gráfico 4
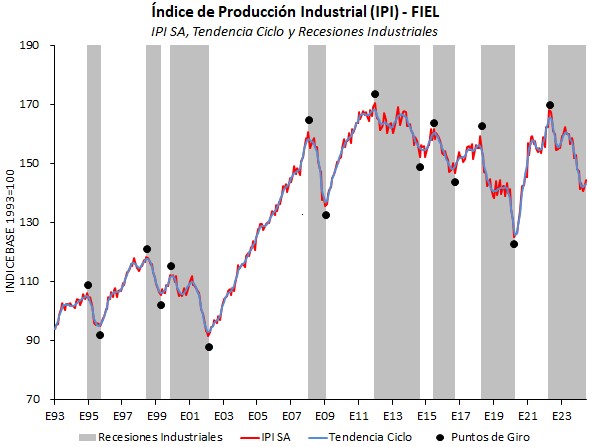
Gráfico 5
En síntesis. La industria en junio volvió a mostrar una caída interanual de la producción. El freno de actividades de la tercera semana profundizó los problemas puntuales que enfrentan los sectores, marcando un impasse en el recorte de la caída acumulada en lo que va del año. No obstante, en términos desestacionalizados se tuvo un avance por segundo mes. En julio, la restricción energética a la industria no resultó severa y podría retomarse el recorte en el ritmo de caída de la producción industrial. En abril se alcanzó el menor nivel de producción corregida por estacionalidad, resultando candidato a punto de giro de la actual fase, pero el escenario no permite vislumbrar qué factores dinamizarán la recuperación industrial ni la dinámica que podría mostrar ésta en los meses por venir.
Guillermo Bermúdez