
Luego de un primer semestre con una muy destacada recomposición del stock de reservas netas, se han abierto interrogantes respecto a la situación de divisas, dado el menor ritmo de compras por parte del BCRA junto con los vencimientos de deuda en los meses por venir. Un ejercicio prospectivo con supuestos conservadores cuantifica la ceñida situación de las reservas, cuyo stock hacia fin de año distaría de alcanzar niveles críticos como los de comienzos de diciembre de 2023.
Antes de conocerse el nuevo marco de política monetaria de emisión cero y profundización en el traspaso de pasivos remunerados del BCRA al Tesoro, el análisis de la coyuntura monetaria y cambiaria se encontraba enfocado en la situación de las reservas internacionales a partir de la ralentización de las liquidaciones de divisas por parte de los agroexportadores y las menores compras del BCRA, las necesidades para la cancelación de deudas en los meses por venir –tanto del Tesoro como de la autoridad monetaria -, el aumento de los tipos de cambio alternativos –y la brecha-, y el intercambio entre las autoridades locales y el FMI en cuanto a la visión, fundamentalmente, sobre el modelo de política cambiaria y de gestión de capitales a seguir en los meses por venir, y eventualmente el marco de la discusión de un nuevo acuerdo.
Al respecto, al darse por aprobadas las metas del acuerdo en la 8ª revisión del Organismo se planteó la necesidad de lograr una tasa de interés real positiva en la transición hacia el nuevo régimen monetario de competencia de monedas de modo de sostener la demanda de Pesos, al tiempo que se hizo mención a la necesidad de una flexibilización gradual de las políticas de gestión de capitales, la eliminación del esquema preferencial de exportación –el “dólar blend” 80/20- a fin de junio y del impuesto PAIS antes de fin de año. La posición del FMI, es que la flexibilización de los controles de cambios y el levantamiento de las restricciones sobre la administración de flujos de capital permitirían avanzar hacia una unificación cambiaria con una posterior libre flotación de la divisa.
Por su parte, antes de conocerse dicho reporte, las autoridades locales volvieron a sostener su posición de que no aplicarán una corrección cambiaria brusca –a pesar del retroceso en términos reales del tipo de cambio tras la devaluación de diciembre-, manteniendo el arreglo del dólar diferencial -“dólar blend”- que finalizaba a fin de mes, al tiempo que se sostendría el ritmo de deslizamiento cambiario mientras que se avanzaría gradualmente en un proceso de levantamiento de las restricciones a la operatoria cambiaria –cepo- hacia un esquema de flotación administrada en la medida que ello no implique poner en riesgo la desinflación y el ordenamiento de la hoja de balance de la autoridad monetaria.
Con el anuncio a fin de junio del nuevo esquema de emisión cero para el financiamiento del déficit y la remuneración de pasivos del BCRA -a partir de la migración de Pases hacia Letras de Regulación Monetaria operada por la autoridad monetaria, de donde emergerá una tasa de interés de referencia, pero en cabeza del Tesoro- el Ministerio de Economía y el Banco Central ratificaron su sendero de política.
En las semanas previas, al acelerado proceso de recorte de la tasa de interés de política –con las turbulencias asociadas-, se sumó el conflictivo tratamiento de la Ley Bases y la dilación en la presentación de la aprobación de las metas con el FMI –incluyendo el intercambio de posiciones sobre el manejo de la política monetaria y cambiaria mencionado arriba-, lo que elevó la incertidumbre sobre la gestión y la sostenibilidad del programa económico basado en el ancla fiscal, acumulación de reservas, saneamiento de la hoja de balance del BCRA y traspaso de la deuda en Pases a instrumentos de corto plazo del Tesoro.
La mayor incertidumbre se reflejó en una recuperación del riesgo país –luego de haber caído desde los 2400 puntos en noviembre de 2023 hasta los 1200 a fines de abril, hacia la última parte de junio se colocaba en los 1440 puntos básicos-; el salto en los dólares alternativos –el dólar contado con liquidación trepó $100 en junio para colocarse por encima de $ 1.340 a fin de mes, luego de haber permanecido estacionado en $ 1.050 durante abril con un dólar libre que siguió una tendencia similar-, y la consecuente ampliación de la brecha de cambio –luego de haber perforado el 10% a comienzos de abril, hacia la última parte de mayo mostró una acelerada recuperación que sólo se corrigió parcialmente para seguir avanzando y colocarse por encima del 40% a fin de junio.
Al mismo tiempo, la apreciación cambiaria real no ha contribuido a contener las expectativas de devaluación. En efecto, el tipo de cambio real ha retrocedido a fin de junio más del 40% luego de la devaluación de diciembre y en una magnitud similar lo ha hecho el “dólar blend” cuyo nivel actual es el de comienzos de agosto de 2023, en la previa de la devaluación del dólar mayorista del 21.8% a mediados de mes. Al respecto, el relevamiento de expectativas de mercado (REM) que realiza el BCRA, en la última edición publicada a comienzos de junio, preveía cierta aceleración de la devaluación pasando del 2.1% en julio a 3.1% en agosto, 5.5% en septiembre, 3.8% en octubre y 5.1% en noviembre, tasas que previsiblemente se corrijan al alza. Al tiempo que, información más reciente de operaciones de contratos de futuro dan cuenta de un reacomodamiento al alza de las expectativas implícitas. En efecto, en mayo las posiciones a agosto incorporaban una expectativa de devaluación del 4.1% y para septiembre y octubre de 4%, que en junio se elevaron a 4.8% y 5.0% respectivamente.
Todo lo anterior derivó la atención a la situación de las reservas internacionales, por lo que resulta de interés en esta nota repasar el estado de situación en la materia y agregar un ejercicio prospectivo, de supuestos conservadores, referido al avance en el segundo semestre del proceso de acumulación de reservas internacionales netas por parte del BCRA.
¿Cuál ha sido el resultado de la política de acumulación de reservas durante el primer semestre de 2024? En el Gráfico 1 se observan las compras netas de divisas realizadas por el BCRA a lo largo del año, en la comparación con los tres ejercicios previos. Hasta mediados de junio, el BCRA había realizado compras por USD 14,486 millones, una cifra sustancialmente superior a los USD 6,286 millones alcanzados en 2021 o los USD 572 millones de 2022 –en 2023, a esta altura del año se acumulaban ventas netas por encima de los USD 2,460 millones.
El gráfico también muestra como a lo largo de 2024, hasta mayo, la autoridad monetaria sostuvo un buen ritmo de adquisición de divisas que se vio reducido en aquel mes y frenado en junio. En efecto, tal como se señala con los puntos sobre la línea correspondiente a 2024, en enero el BCRA adquirió un promedio diario de USD 148.7 millones, en febrero USD 124 millones, en marzo 151.6, en abril 167.2 –el mejor mes en términos de compras-, mientras que en mayo se recortó a 115 millones, al tiempo que en junio la autoridad monetaria pudo adquirir sólo unos USD 9 millones[1].
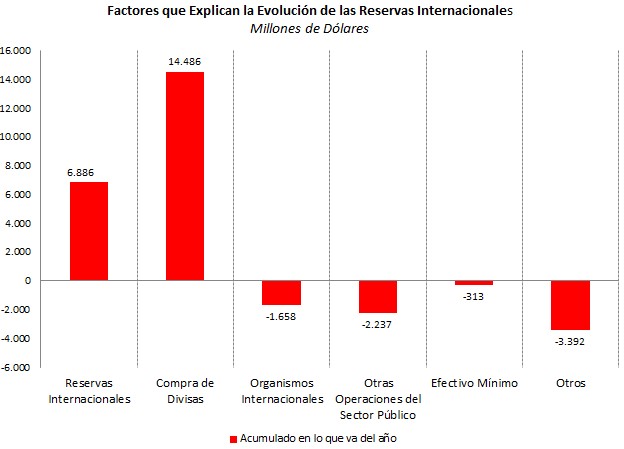
A pesar del muy destacado desempeño en materia de adquisición de reservas internacionales, la autoridad monetaria no ha logrado incorporar la totalidad de estas divisas al stock de reservas brutas. Como se observa en el Gráfico 2, conjuntamente las dos mayores fuentes de recorte en el stock de reservas corresponden a rubros que representan el pago de deudas por parte del Sector Público, con Organismos Internacionales por más de USD 1,658 millones y otros pagos (y cobros) en moneda extranjera no vinculados a Organismos Internacionales por USD 2,237 millones, totalizando conjuntamente cerca de USD 3,900 millones. Pero también el rubro “otros” que aparece en el Gráfico 2, muestra un marcado aporte a la reducción del stock de reservas brutas, acumulando en lo que va del año una salida cercana a los USD 3,400 millones. El rubro comprende factores diversos como los resultados por operaciones de Pase, los intereses de las reservas internacionales o las operaciones en el marco del Sistema de Pago en Monedas Locales (SML), pero también las operaciones del BCRA con títulos públicos concertadas en moneda extranjera. Al respecto, en los primeros días de enero pasado, se registró la mayor salida de reservas bajo el rubro por un monto superior a los USD 1,652 millones. Precisamente, ese registro se corresponde con el pago de rentas de títulos de deuda reestructurados en 2020, para cuya cancelación el Tesoro debió colocarle una Letra de suscripción directa al BCRA de modo de hacerse de las divisas para el cumplimiento de dicha obligación. Finalmente, los movimientos de depósitos en dólares han mostrado un impacto menor sobre las reservas.
Gráfico 1
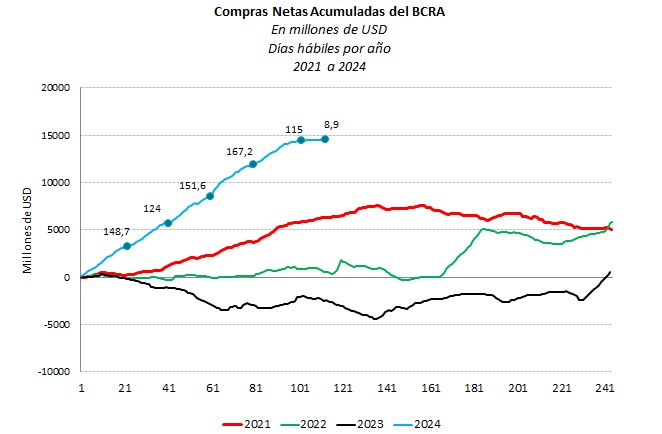
Gráfico 2
A esta situación podría sumarse la postergación en el acceso al mercado de cambio de los importadores, lo que ha redundado en una acumulación adicional de deuda comercial en lo que va del año –según se desprende de los registros diferenciales base caja y devengado-, y a pesar de la implementación del BOPREAL que puso en cabeza de la autoridad monetaria una mayor carga de deuda en dólares.
Al menor ritmo de compras de las últimas semanas ha contribuido una baja en las liquidaciones de divisas de los agroexportadores. Al respecto, la Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro Exportador de Cereales (CEC), en oportunidad del comunicado de la liquidación de divisas del mes de mayo, mencionó que la comparación de las liquidaciones entre distintos períodos resulta inapropiada, pues estas se encuentran influidas por diversos factores tales como los cambios en los precios internacionales, las condiciones climáticas, feriados y medidas de fuerza sindicales, que afectan el ciclo comercial de los granos. Entre los factores mencionados, es evidente el impacto de unos menores precios en puertos locales –e internacionales- para los cereales y oleaginosas en el transcurso de la presente campaña gruesa y en la comparación con años anteriores. Por caso, el precio promedio de abril y mayo del maíz en puertos argentinos alcanzó los USD 196 por tonelada, un 26.6% por debajo del mismo periodo de 2023 y un 37.8% de los mismos meses de 2022. Del mismo modo, en el caso de la soja, el precio medio de abril mayo en puertos argentinos se colocó en USD 440 por tonelada, 19.4% menos que en el mismo periodo de 2023 y 32.3% atrás del registro de esos meses dos años antes. Precisamente, unos menores precios internacionales son un elemento básico para explicar menores niveles de liquidaciones en dólares, del mismo modo en que lo es una expectativa de mayor corrección cambiaria en ciernes.
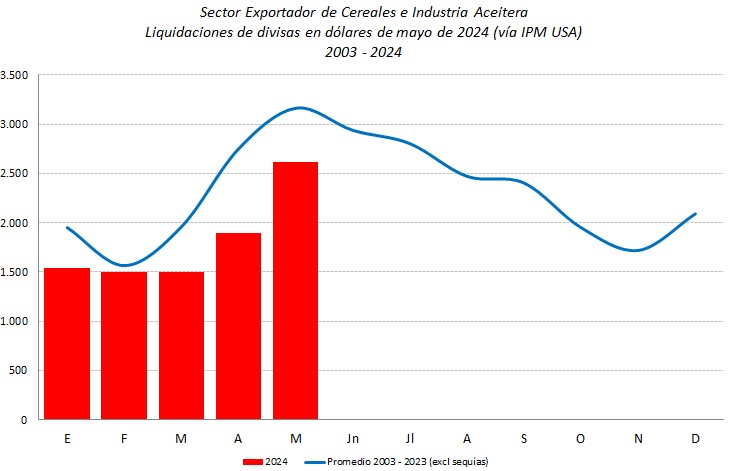
Pero, cual fuere la razón, en lo que va de 2024 la liquidación de las exportaciones del complejo cerealero oleaginoso se encuentra por debajo del registro de años previos. En efecto, tal como se observa en el Gráfico 3, expresada en moneda constante, la liquidación acumulada en los primeros cinco meses del año alcanza los USD 9,051 millones, un 20.5% por debajo del acumulado en el mismo periodo en el promedio de los últimos 20 años. La comparación, que excluye los años de sequía, se realiza con el promedio de años de importantes campañas como 2015, 2016 ó 2017, pero también con otras de menores volúmenes de cosecha como 2003 a 2006 ó 2012, así como también respecto a años con bajos precios como 2017, 2018 ó 2019, en la comparación con los actuales. Con todo, la comparación sugiere una menor entrada de divisas por parte de los sectores agroexportadores en los primeros meses de 2024 -los de más alta estacionalidad-, lo que a su vez ha contribuido a reducir la oferta en el contado con liquidación, alimentando la ampliación de la brecha de cambio.
No obstante, como es sabido, el agregado de las reservas brutas resulta poco relevante para el análisis, teniendo en cuenta que una parte de dicho stock no le pertenece al BCRA, comenzando por los encajes de los depósitos en dólares y siguiendo por el aporte que significa el intercambio de monedas con China. Al respecto de este último, hacia mediados de junio el BCRA renovó por un año el vencimiento del tramo activado del swap por el equivalente a USD 5 mil millones, comprometiéndose a cancelarlo gradualmente hasta desactivarlo por completo a mediados de 2026.
Gráfico 3
Como se mencionó, teniendo en cuenta que una parte del uso de reservas fue aplicado a la cancelación de deudas con Organismos Internacionales, junto con el hecho de que el Yuan ha experimentado una devaluación acumulada del 10% desde diciembre, el cómputo de las reservas internacionales netas muestra mejores resultados. En efecto, en lo que va del año, las reservas internacionales netas se han incrementado en USD 10,316 millones, y si se miden desde el inicio de la actual gestión de gobierno, el alza supera los USD 13 mil millones. De este modo, la acumulación de reservas propias ha permitido recomponer el stock hasta algo más de USD 1,8 mil millones, desde inicios de diciembre pasado cuando se colocaron en terreno negativo por USD 11,150 millones. Aún con lo anterior, el stock de reservas internacionales netas es exiguo en cualquier métrica referida a un nivel adecuado de reservas de acuerdo a las prácticas internacionales y del FMI, pero muestra una clara recuperación.
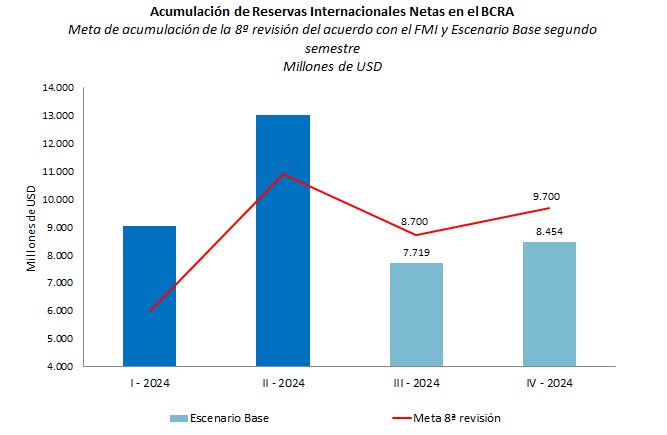
La mejora en el stock de reservas netas del BCRA ha permitido, incluso, una modificación de las metas trimestrales en el marco de la revisión del acuerdo con el FMI, elevando la de marzo desde USD 9.2 mil millones a USD 10.9 mil millones y la de septiembre de USD 7.6 mil millones a USD 8.7 mil millones. La meta de acumulación anual se mantuvo en USD 9.7 mil millones -en la 7ª revisión del acuerdo se establecía en USD 10 mil millones-, respecto a los más de USD 11 mil millones de comienzos de diciembre pasado. Estos cambios, habilitan una mayor pérdida de reservas netas en el tercer trimestre (USD -2,200 millones vs. USD -1,600 millones) siguiendo la estacionalidad en la acumulación junto con una menor recomposición en el cuarto trimestre (USD 1 mil millones vs. USD 2,100 millones), en la comparación entre las metas de ambas revisiones. Finalmente, observar que aún con una expectativa de acumulación de USD 9.7 mil millones, el propio acuerdo prevé a fin de 2024 que el stock de reservas netas se coloque en terreno negativo por USD 1,450 millones de dólares. Un stock de reservas internacionales negativas es un obstáculo para un acelerado levantamiento de las restricciones a la operatoria cambiaria.
Con todo lo anterior, en el inicio del segundo semestre se abrió el interrogante de si la autoridad monetaria logrará sortear sin sobresaltos los próximos vencimientos de deuda con los Organismos Internacionales, con los tenedores privados, así también como la del BCRA con el comienzo de las amortizaciones del BOPRAL Serie 2, teniendo en cuenta además que ya ha quedado atrás el cronograma de acceso a las divisas para el pago de importaciones.
Al respecto de lo anterior, la elaboración de un escenario bajo supuestos conservadores permite poner en perspectiva el proceso de acumulación de reservas en los meses por venir y el desvío potencial de las metas acordadas con el FMI para el presente 2024. Así, observando lo ocurrido en Argentina entre 2003 y 2022 –excluyendo de la consideración el año 2023 por tratarse de uno de muy profunda pérdida de reservas-, se tiene que la autoridad monetaria ha logrado incorporar a sus reservas netas en los primeros trimestres del año un promedio equivalente a 22 dólares de los montos liquidados por los agroexportadores, a 16.8 dólares en los segundos trimestres, en los terceros perdió reservas netas por el equivalente a 29.4 dólares y en los últimos cuatro meses del año volvió a hacerse de 42 dólares por cada 100[2]. Claro es que, al comparar el monto de las liquidaciones de los primeros cinco meses del año y la acumulación de reservas netas por parte del BCRA en 2024, resulta que aquellas relaciones para el primer semestre fueron superadas con holgura en el presente año, pero como se mencionó el objetivo del ejercicio es realizar un esbozo de cómo se transitaría el segundo semestre.
Suponiendo la continuidad del ritmo de liquidación de divisas en lo que resta del año siguiendo únicamente la evolución estacional típica, sin mejoras en los precios internacionales, recortes de retenciones o cualquier otro factor que puede incentivar o contener mayores ventas, las liquidaciones de divisas entre junio y diciembre aportarían USD 13,200 millones, llevando el valor acumulado a diciembre por encima de los USD 22,240 millones, más de un 8% respecto de la campaña previa[3]. De lo anterior, se tiene que, en el tercer trimestre, el BCRA cedería algo más de USD 1,830 millones, al tiempo que recuperaría en el cuarto trimestre algo más de 1,920 millones.
Así, tomando en cuenta únicamente el aporte de las liquidaciones de divisas del sector cerealero y oleaginoso simulado en este ejercicio, la acumulación de reservas netas en 2024 ascendería a más de USD 13 mil millones, la marca alcanzada en el primer semestre. Pero, al incluir vencimientos con Organismos Internacionales, bonistas y BOPREAL, computando también el desembolso de septiembre del FMI, la acumulación neta de reservas en el año alcanzaría los USD 8.5 mil millones, unos USD 1.2 mil millones por debajo de la meta del acuerdo, llevando al stock de netas a fin de diciembre a USD 2.7 mil millones negativas. En el Gráfico 4 se presenta la evolución esperada de la acumulación de reservas de este escenario base en la comparación con las metas incluidas en la 8ª revisión del acuerdo.
Gráfico 4
El análisis anterior pone de manifiesto que la situación de reservas ha mejorado sensiblemente respecto a la de comienzos de diciembre de 2023, pero que en el segundo semestre la acumulación de reservas netas resultaría magra. En el ejercicio prospectivo se evitó hacer cualquier supuesto referido a la entrada de fondos adicionales provenientes de Organismos Internacionales –más allá de los acordados pendientes-, los generados en el blanqueo de capitales producto de la aprobación del paquete fiscal en el Congreso de la Nación, los producidos por el nuevo régimen de grandes inversiones (RIGI) o los resultantes de una mejora en el ritmo de liquidaciones del agro. Del mismo modo, que no se tomó en cuenta un potencial mayor aporte en el comercio del sector minero o la energía, así como tampoco mayores flujos por la vía de la cuenta capital y financiera a partir de una mejora en la percepción de riesgo por parte de los inversores tras la sanción de la Ley de Bases.
A modo de síntesis. La compra de divisas por parte del BCRA en lo que va del año fue aplicada en parte a la cancelación de deudas, lo que a su tiempo y en parte contribuyó a una muy destacada recomposición del stock de reservas netas. Mayo y junio fueron meses de turbulencias cambiarias y deterioro de indicadores como el riesgo país. El requerimiento de divisas en el segundo semestre hizo poner el foco en el sendero de acumulación de reservas. En un escenario conservador, la situación esperada de reservas luce ceñida con una modesta acumulación en el segundo semestre -acotando márgenes para un rápido levantamiento de las restricciones a la operatoria cambiaria- pero lejos de mostrarse en una situación crítica.
Guillermo Bermúdez
[1] Datos al 18 de junio.
[2] Obsérvese que los valores corresponden al promedio de dos décadas y están medidos en términos equivalentes a las liquidaciones, lo que no significa que la totalidad de los dólares acumulados hayan sido provistos por los exportadores de cereales y oleaginosas.
[3] Recientemente, la Bolsa de Comercio de Rosario presentó los resultados de su modelo de proyección de liquidación de divisas. La estimación de ingreso de dólares por exportaciones netas del sector agroindustrial, tanto vía Mercado Único de Cambios (MULC) como Contado con Liquidación (CCL) arroja un monto superior al obtenido aquí a partir de la aplicación de factores estacionales. Como se mencionó, el objetivo del presente ejercicio es presentar un escenario de mínima respecto a la acumulación de reservas y no modelar los resultados del sector en materia de comercio exterior.