
En esta nota se actualiza el análisis de las tarifas residenciales de gas natural y electricidad en el AMBA incorporando las modificaciones aplicables desde junio por los nuevos valores de la energía mayorista sancionados por la Secretaría de Energía y las innovaciones en el diseño del subsidio fiscal y la tarifa social durante el período de transición de 6 meses que se acaba de disponer por vía del Decreto 465/24. Se detecta un progreso en la focalización del subsidio fiscal (tendiendo centralmente a eliminar los consumos máximos subsidiados), aunque todavía restan importantes mejoras en cuanto a reducir adicionalmente los subsidios fiscales otorgados a usuarios de ingresos medios y corregir la definición del consumo base que se continuará subsidiando (especialmente en el caso del gas natural). Cabe esperar que estas correcciones pendientes en materia del diseño de la tarifa social, junto con la adopción de criterios de eficiencia claros para definir las tarifas libres de todo tipo de subsidios previo a la aplicación de tales subsidios fiscales mejor diseñados, estén en la agenda de los reguladores de gas natural y electricidad de cara a las revisiones tarifarias quinquenales en marcha para definir las tarifas y otros aspectos regulatorios que serán aplicables en el período 2025-2029.
Introducción
En los meses de febrero y abril, el nuevo gobierno, por intermedio de los entes reguladores respectivos, estableció nuevas tarifas de gas natural (en todo el país) y electricidad (en el Área Metropolitana de Buenos Aires –AMBA) vigentes hasta tanto las revisiones tarifarias quinquenales en curso durante 2024 establezcan nuevos valores, mecanismos de ajuste, parámetros de calidad, obligaciones, etc. para el período 2025-2029. Dichas tarifas, analizadas en notas previas en lo referido a los usuarios residenciales,[1] se caracterizaron por la magnitud de los aumentos aplicados (prácticamente eliminando los rezagos tarifarios reales de las empresas de transporte y distribución de gas y electricidad acumulados desde 2019), su gramática defectuosa (manteniendo cierta dispersión de cargos variables y fundamentalmente las amplias diferencias en los cargos fijos para usuarios con distintos niveles de consumo, cualquiera fueran sus categorizaciones por ingresos) y la falta de corrección, siquiera parcial, de los subsidios fiscales aplicados vía precios mayoristas de la energía sustancialmente deprimidos que, desde septiembre de 2022, se mantuvieron para los usuarios de ingresos bajos (grupo N2) y medios (grupo N3).
En efecto, el gobierno anunció entonces que la focalización de los subsidios fiscales a los usuarios residenciales resultaría de un análisis tendiente a contener el gasto energético de canastas básicas subsidiadas para los usuarios con niveles de ingreso insuficiente (definiendo los ingresos del grupo familiar y las distintas canastas energéticas básicas en distintas regiones del país). Esta caracterización es teóricamente acertada (porque así se corregirían las señales de precios marginales para definir el nivel de consumo de energía, se consideraría en conjunto el subsidio fiscal para el consumo eléctrico y de gas natural, y sería posible distinguir la asistencia necesaria a diferentes grupos familiares con distinto grado de dificultad para acceder a estos servicios) pero de muy difícil aplicación práctica (en particular por la dificultad de determinar con cierto grado de transparencia y confianza el ingreso de cada unidad familiar en cada momento).
En este contexto, el 28 de mayo se anunció por medio del Decreto 465/24 el inicio de un período de transición de 6 meses –extensible por 6 meses adicionales– para la modificación del esquema de subsidios energéticos, cuya implementación se inició de inmediato al actualizar las tarifas energéticas con los nuevos precios mayoristas del gas y la energía eléctrica aplicables desde junio a los usuarios de altos ingresos (grupo N1) y las bonificaciones de dichos precios a ser aplicados en las tarifas de los usuarios pertenecientes a los grupos N2 y N3.[2]
En esta nota, entonces, examino los nuevos cuadros tarifarios de los usuarios residenciales de los servicios públicos domiciliarios de gas natural y electricidad en el AMBA (tomando como indicativo sus impactos sobre los usuarios de Metrogas y Edenor), tanto en términos de su evolución reciente como comparados con los cuadros tarifarios que hemos propuesto recientemente en un trabajo de FIEL (2023).[3]
Algunas dudas detrás de las innovaciones e inconsistencias de la comunicación oficial
Las nuevas tarifas de energía vigentes desde junio fueron definidas una vez iniciado el mes: el día 5, el Ministerio de Economía (ME) entregó a la prensa tres gacetillas explicativas de los nuevos precios mayoristas sancionados (el Precio de Punto de Ingreso al Sistema de Transporte –PIST– y el Precio Estacional de la Energía –PEST–), así como también explicó los nuevos alcances del subsidio energético otorgado a los usuarios de los grupos N2 y N3 aplicables durante el período de transición. En las mismas se informó que el PIST pasaría a tener un valor de 3,3 USD/MMBTU para los usuarios del grupo N1, 2,14 USD/MMBTU para los del grupo N2 y 2,34 USD/MMBTU para los del grupo N3 (en estos dos últimos casos sólo para el “consumo base” subsidiado, debiendo pagar el PIST aplicable al grupo N1 para “consumos excedentes”). Sobre el PEST, lo definió en un valor “entre 56.019 y 59.298 $/kWh” (se entiende que es un valor entre 56,0 y 59,3 $/kWh para horarios de valle y de punta) para usuarios del grupo N1, 20 $/kWh para (el consumo base subsidiado de) los usuarios del grupo N2 y 30 $/kWh para (el consumo base subsidiado de) los usuarios del grupo N3. Y con relación a los consumos subsidiados, en el caso del gas natural se informó la extensión al grupo N2 del mismo criterio aplicable previamente al grupo N3 (esto es, que el consumo base subsidiado es el 70% de la semi-suma de los límites inferior y superior del nivel de consumo anual que delimitan cada sub-categoría tarifaria, de manera tal que los usuarios con mayor nivel de consumo a lo largo del año tienen un consumo base subsidiado mensual mayor que quienes tienen menor consumo promedio anual), mientras que en el caso del servicio eléctrico se redujo el consumo base subsidiado mensual de los usuarios del grupo N3 desde los 400 kWh/mes a 250 kWh/mes y se introdujo un consumo base (esto es, un tope hasta aquí inexistente) de 350 kWh/mes máximos subsidiados para los usuarios del grupo N2.
Por otro lado, las resoluciones de la Secretaría de Energía (SE) que definieron los valores PIST y PEST referidos en dichas gacetillas (publicadas en el Boletín Oficial el mismo día 5 de junio) establecieron lo siguiente: en el caso del gas natural, las Resoluciones SE 91/24 y SE 93/24 definieron el precio del PIST para los usuarios del grupo N1 de Metrogas en 3,29 USD/MMBTU, con bonificaciones del 64% y el 55% para el consumo base subsidiado de los usuarios pertenecientes a los grupos N2 y N3 respectivamente, mientras que en el caso de la electricidad, la Resolución SE 92/24 fijó el precio estabilizado de la energía (PEE) sin subsidio en junio y julio 2024 en valores de 77,287 $/kWh para el pico, 73,013 $/kWh para el valle y 74,57 $/kWh para el resto (Anexo III), indicando adicionalmente que los valores del PEE aplicables a los usuarios residenciales del grupo N1 son 59,298 $/kWh para el pico, 56,016 $/kWh para el valle y 57,214 $/kWh para el resto (Anexo I).
Al día siguiente de ambas publicaciones, el Ente Nacional Regulador del Gas (ENARGAS) publicó la Resolución ENARGAS 260/24 (aplicable a Metrogas), pero ello todavía no ocurrió (hasta el 17 de junio) con la correspondiente resolución del Ente Nacional Regulador de la Electricidad (ENRE), quien sin embargo sí publicó los nuevos cuadros tarifarios vigentes desde junio en su página web (ver https://www.argentina.gob.ar/enre/cuadros_tarifarios). Llamativamente también, las tarifas que publicó ENARGAS precisan los valores de los cargos fijos y variables aplicables a las distintas sub-categorías de usuarios residenciales del grupo N1 (junto con la expresión en $/m3 del PIST aplicable al grupo N1 – 107,03 $/m3), pero en el caso de los usuarios de los grupos N2 y N3 se limita a informar la aplicación de una bonificación sobre el precio del grupo N1 para los consumos subsidiados del 64% para los usuarios del grupo N2 y 55% para los del grupo N3, acorde con lo establecido por el Decreto 465/24 sobre Precio PIST Nivel 1 y la Resolución SE 91/24. Según informa el ENARGAS, por otra parte, la actualización tarifaria mensual prevista para el mes de junio también fue postergada, infiriéndose de allí que los márgenes de transporte y distribución de gas natural se mantuvieron constantes.
Este detalle tiene por objeto examinar la consistencia entre los distintos elementos informados por distintas autoridades del gobierno, destacándose:
- en el caso del servicio eléctrico, la SE es explícita en reconocer que los usuarios de altos ingresos en el grupo N1 enfrentan un PEE menor al PEE libre de subsidio (en torno a 80 USD/MWh, que refleja el costo monómico del MEM proyectado en el bimestre), recibiendo por lo tanto todos los usuarios residenciales un subsidio del 26% sobre el PEE que excede y se suma a las bonificaciones explícitas que reciben los usuarios de los grupos N2 y N3, mientras que en el caso del gas natural no existe tal reconocimiento de la SE, a pesar de que el PIST aplicado desde junio a los usuarios del grupo N1 (3,3 USD/MMBTU) es inferior al costo promedio del gas natural consumido domésticamente una vez que se toma en cuenta el mayor costo del gas natural licuado (GNL) importado para atender parte de la mayor demanda invernal (importaciones que llevan el costo promedio del gas natural consumido domésticamente durante el invierno por encima de los 5 USD/MMBTU, por lo cual –más allá de que en el futuro se puedan reducir y hasta eventualmente eliminar tales importaciones– el costo promedio anual de dicho gas seguramente ronda los 4 USD/MMBTU).
- hay espacio para una leve duda respecto de la coincidencia entre los PEST informados por el ME y los aplicados por la SE –ya que 20 $/kWh y 30 $/kWh representan bonificaciones del 65% y 48% respecto un valor de 57,2 $/kWh, porcentajes no tan distintos del 64% y 55% de bonificación explicitada en el caso del gas natural–, aunque a partir de las tarifas publicadas por el ENRE (sin haberse publicado aún la resolución que las determina) no caben dudas de cuáles son las nuevas tarifas aplicables en junio; y
- hay una discrepancia significativa entre los valores del PIST aplicables al consumo subsidiado de los grupos N2 y N3 emergentes de las distintas fuentes oficiales: según las gacetillas circuladas a la prensa por el ME, las bonificaciones para los usuarios de los grupos N2 y N3 respecto del PIST de 3,3 USD/MMBTU serían del 35% y 29% (es lo que resulta al comparar este precio con 2,14 US$/MMBTU y 2,34 USD/MMBTU respectivamente), mientras que la aplicación de bonificaciones del 64% y 55% referidas en las resoluciones de la SE y ENARGAS implican valores del PIST de 1,18 USD/MMBTU y 1,48 USD/MMBTU para los consumos base de los usuarios de los grupos N2 y N3 respectivamente; por otra parte, la Resolución ENARGAS 260/24 no ayuda a precisar cuáles serán efectivamente los PIST aplicados al consumo base subsidiado de los usuarios en los grupos N2 y N3 debido a que, llamativamente, estos cuadros tarifarios no fueron publicados más allá de indicar la bonificación del PIST en sus respectivos consumos base subsidiados.
Frente a esta inconsistencia en la comunicación oficial, en lo que sigue interpretaré que los precios PIST serán 1,18 USD/MMBTU para los consumos base de los usuarios del grupo N2 y 1,48 USD/MMBTU para los del grupo N3, ya que estos precios representan bonificaciones del 64% y 55% respectivamente respecto de 3,29 USD/MMBTU (y su equivalente 107,03 $/m3) que se aplica al consumo residencial de los usuarios del grupo N1. Naturalmente, si este supuesto se demuestra incorrecto al observarse las facturas que recibirán los usuarios, los PIST aplicables para los consumos base subsidiados serían –aproximadamente 0,9 USD/MMBTU– mayores a los computados aquí, implicando aumentos tarifarios mayores (y subsidios fiscales naturalmente menores) a los estimados más adelante.
Referencia utilizada para la evaluación de las nuevas tarifas
Al igual que en las notas previas donde examiné las tarifas sancionadas en febrero y abril por este gobierno, aquí tomaré como referencia las estimaciones y propuestas cuantitativas y cualitativas contenidas en un estudio reciente de FIEL (2023).
Sintéticamente, en FIEL (2023) se lleva a cabo un ejercicio de “normalización tarifaria” para los usuarios residenciales de los servicios domiciliarios de gas natural y electricidad en el AMBA, donde se propuso que a partir del corriente año se aplique en cada servicio una única tarifa residencial “en dos partes” (T2P) en la cual se eliminen todos los subsidios vigentes al momento de elaborar dicho trabajo (esto es, los subsidios fiscales sobre el precio mayorista de la energía cargado en las tarifas de los usuarios residenciales, los subsidios económicos derivados de márgenes regulados de T&D insuficientes para cubrir los costos eficientes de esas actividades, y los subsidios cruzados y distorsiones en las señales de precios contenidos en una estructura tarifaria donde los cargos fijos y variables no reflejan en absoluto respectivamente los costos fijos y variables de la actividad de T&D para atender a cada usuario residencial), y se incorpore una nueva tarifa social (TS) consistente en la devolución de una suma fija de dinero –6.000 $/mes/servicio– a los usuarios de bajos ingresos (definidos inicialmente por los usuarios actualmente incluidos en el grupo N2). En las T2P para los servicios residenciales de gas natural y electricidad estimadas en FIEL (2023), la eliminación de subsidios cruzados y distorsiones de precios relativos se obtiene requiriendo que el cargo fijo de cada servicio –único para todos los usuarios residenciales antes de la tarifa social– permita obtener ingresos tarifarios equivalentes al 70% del costo total de T&D (denominando valor agregado de distribución y transporte, VAD&T), un porcentaje que surge de algunas experiencias internacionales consultadas y que eventualmente podría precisarse posteriormente.
La actualización de los valores de los distintos cargos tarifarios estimados en el documento de FIEL (correspondientes a nov-23) hasta junio 2024 puede hacerse (en términos aproximados) aplicando un ajuste del 150% a los valores nominales calculados entonces dado que, con respecto a oct-23, al finalizar may-24 tanto la inflación mayorista como la devaluación oficial del peso acumuladas rondaron 150% (y la inflación minorista sumó 143%). En tal caso, las referencias utilizadas aquí como características de un diseño tarifario apropiado (eficiente en distintas dimensiones), aplicadas en junio de 2024, son la “T2P FIEL GN” = 14.057 $/mes + 182,2 $/m3 en el caso del gas natural y la “T2P FIEL EE” = 11.655 $/mes + 66,7 $/kwh en el caso del servicio eléctrico, aplicables para todos los usuarios residenciales cualesquiera sean sus niveles de consumo e ingreso, excepto por la inclusión de un subsidio fiscal energético consistente en una bonificación sobre los montos totales a ser erogados por los consumos mensuales agregados de gas natural y de electricidad de 30.000 $/mes (sumando los 15.000 $/mes asignados a cada servicio) para los usuarios del grupo N2.
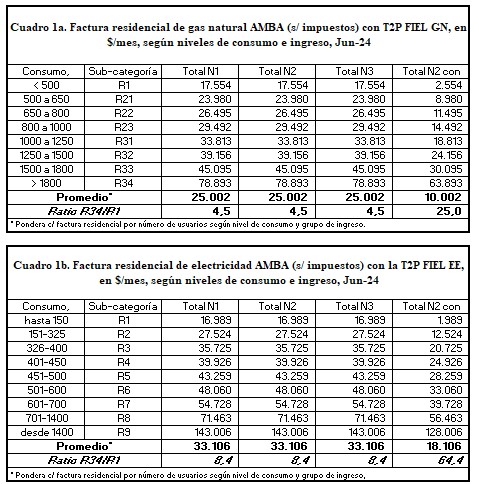
De esta manera, el Cuadro 1 muestra los montos de las facturas mensuales, antes de impuestos, para los consumos mensuales representativos (promedio anuales, omitiendo así las oscilaciones causadas por la fuerte estacionalidad del consumo residencial) dentro de cada sub-categoría tarifaria residencial y para los usuarios dentro de cada uno de los grupos de ingresos N1 (altos), N2 (bajos) y N3 (medios) introducidos en septiembre de 2022 por el gobierno anterior, que fueron estimados en FIEL (2023) y son re-expresados a valores de junio 2024 según se detalló previamente. Nótese en primer lugar que, dentro de cada grupo de ingreso similar, las diferencias tarifarias máximas (para un consumo típico dentro de la sub-categoría con mayor nivel de consumo respecto del consumo típico dentro de la sub-categoría de menor consumo) implican ratios del valor de cada factura de 4,5 veces en el caso del gas natural y 8,4 veces en el caso de la electricidad –una dispersión muchísimo menor a la que existe actualmente según se verificará más adelante. Asimismo, puede notarse que, omitiendo los impuestos (que agregan cerca del 30% a los valores estimados), en el caso del servicio de gas natural un usuario de bajos recursos con tarifa social (TS) y muy bajo consumo debería pagar con la T2P FIEL GN solamente 2.554 $/mes, mientras que otro usuario de ingreso y consumo altos (R34-N1) debería pagar unos 79.000 $/mes; por otra parte, en el caso del servicio eléctrico estas erogaciones mensuales extremas rondarían los $ 2.000 y $ 143.000 respectivamente.[4]
Las nuevas tarifas residenciales vigentes desde junio 2024
Como se señaló previamente, las tarifas de gas natural aplicables a los usuarios de los grupos de ingresos bajos N2 y medios N3 son estimadas y están sujetas a una revisión tan pronto ENARGAS publique los cuadros tarifarios finales para los usuarios en dichos grupos de ingreso.[5] En todo caso, las modificaciones tarifarias estimadas se resumen en el Cuadro 2, considerando cada una de las sub-categorías de consumo R1 a R34 en gas natural y R1 a R9 en electricidad (obviando, en este último caso, que en febrero de este año el ENRE reagrupó las 9 sub-categorías residenciales en 6 nuevas sub-categorías) y cada grupo de ingresos, según los valores vigentes hasta mayo-24 y los nuevos valores que rigen desde junio-24.
Un primer elemento llamativo al comparar los Cuadros 2a. y 2b. es que, en el caso del gas natural, los aumentos tarifarios son relativamente uniformes dentro de cada grupo de ingresos (cercanos al 6,6% promedio para distintos niveles de consumo en el grupo N1, al 17,4% en el grupo N2 y al 6% en el grupo N3), mientras que en el caso del servicio eléctrico, los aumentos son mucho mayores en promedio pero además mucho más heterogéneos entre sub-categorías de consumo; así, para los usuarios en el grupo N1, los aumentos oscilan entre 12% y 22% (17% en promedio), para los del grupo N2 oscilan entre 66% y 158% sin un patrón definido al aumentar el consumo (97% promedio), y para los del grupo N3 los mismos oscilan entre 27% y 235% (129% en promedio), mostrando un patrón decreciente con el nivel de consumo a partir de los 350 kWh/mes.
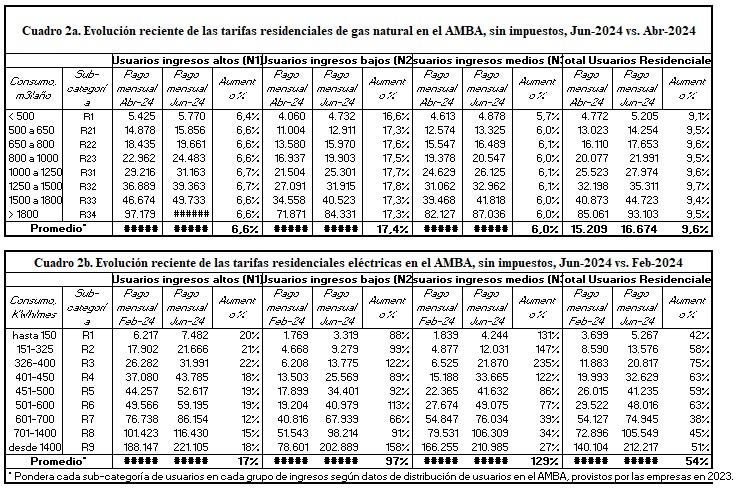
La explicación de estas diferencias es la siguiente. En primer lugar, los aumentos en el servicio eléctrico son mayores que en gas natural porque el precio de la energía mayorista para los usuarios del grupo N1 subió más en el primero (29% –de 44,4 $/kWh a 57,2 $/kWh– vs. 19% –de 90,3 $/m3 a 107 $/m3– en el segundo), siendo incluso mucho mayor la diferencia de tales aumentos al comparar los precios de los consumos base subsidiados en cada servicio: para los usuarios del grupo N2, el PEE aumentó 571% –de 2,98 $/kWh a 20 $/kWh– y el PIST 60% –de 24,1 $/m3 a 38,5 $/m3, mientras que para los usuarios del grupo N3 esos aumentos fueron del 699% y 35% respectivamente.
En segundo lugar, los aumentos en el caso del gas natural son uniformes según el nivel de consumo dentro de cada grupo de ingreso porque el base subsidiado es variable en cada sub-categoría (es el 70% del punto medio de cada rango de consumo anual), y el supuesto adoptado para la estimación realizada aquí es que en cada sub-categoría hay un 30% del consumo anual que excede el consumo base subsidiado, por lo cual la composición del consumo que involucra un PIST sin subsidio y con subsidio se mantiene constante para todos los niveles de consumo. Las subas son mayores para los usuarios del grupo N2 porque sube más el PIST promedio al introducir el consumo base y pagar el excedente al PIST mayor.
En tercer lugar, esto último no ocurre en el caso del servicio eléctrico debido a que el consumo base (subsidiado) está definido en un mismo nivel cualquiera sea la sub-categoría del usuario (en el AMBA son 350 kWh/mes para los usuarios del grupo N2 y 250 kWh/mes para los del grupo N3), de manera que los mayores aumentos en los cargos variables ocurren sobre los usuarios que pierden subsidios en sus consumos excedentes:
- para los usuarios del grupo N2, los cargos variables suben más al aumentar sus sub-categorías de consumo, pero las tarifas finales pueden tener cambios atenuados en distinta medida por las enormes diferencias existentes en los cargos fijos fuertemente crecientes con el nivel de consumo (pero distinta importancia en las 9 sub-categorías existentes hasta ene-24 que fueron parcialmente agrupadas en 6 sub-categorías por el ENRE), resultando en un patrón de aumentos muy irregular;
- mientras que para los usuarios del grupo N3, el mayor aumento del cargo variable ocurre para quienes su consumo promedio mensual está entre 250 kWh/mes y 400 kWh/mes ya que desde junio dicho rango pasó de ser consumo base a ser consumo excedente, pero el impacto de este mayor cargo variable sobre la factura final cae al aumentar la sub-categoría debido a la incidencia del mayor cargo fijo –que se mantuvo constante en esta última modificación tarifaria– en éstas.
Desde una perspectiva temporal levemente más amplia, considerando en conjunto las distintas subas tarifarias del primer semestre de este año 2024, el Cuadro 3 muestra las variaciones porcentuales resultantes, distinguiendo entre cargos fijos, cargos variables y precio de la energía mayorista (promedio ponderado en base a los supuestos de consumo base y excedente referidos previamente) para cada sub-categoría tarifaria y grupo de ingreso. Allí aparecen algunos resultados llamativos en las innovaciones tarifarias del primer semestre del año:
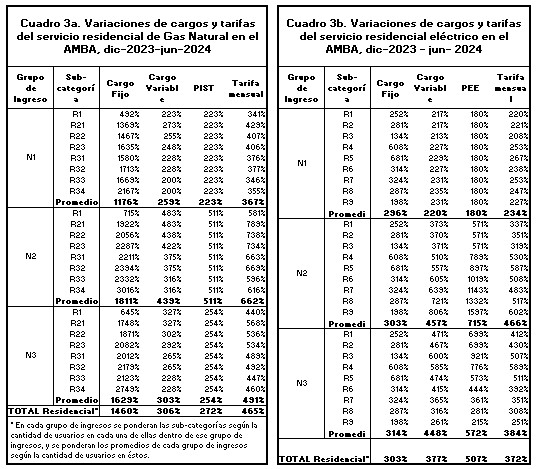
- en términos generales, se observan subas tarifarias entre 220% y 789% según el servicio, el nivel de consumo y el grupo de ingreso, con aumentos altísimos de los cargos fijos;
- en el servicio de gas natural, producto de haber modificado sustancialmente la importancia de los cargos fijos respecto de los márgenes variables que financian la actividad de distribución (concentrando prácticamente la totalidad de los ingresos de las distribuidoras en los primeros), se verifican: 1) aumentos de cargos fijos entre 492% (R1-N1) y 3.016% (R34-N2), donde se ha tendido a magnificar el incremento de los mismos al aumentar la sub-categoría de consumo, que promediaron 1.460% para el conjunto de usuarios residenciales; 2) aumentos del 306% promedio del cargo variable (con cierta heterogeneidad dentro de cada grupo de ingresos pero creciente al disminuir el ingreso del grupo de pertenencia –de 259% para N1 a 303% para N3 y 439% para N3–) producto de un aumento del PIST con igual comportamiento –subas de 223% para los usuarios del grupo N1, 272% para los del grupo N3 y 511% para los del grupo N3–; 3) aumentos del PIST promedio sustancialmente más altos para los usuarios del grupo N2 (511% vs. 254% de aumento para usuarios del grupo N3 y 223% del grupo N1); y 4) aumentos tarifarios promedio del 465% para el conjunto de los usuarios residenciales, que van del 367% promedio para los usuarios del grupo N1 al 662% promedio para los del grupo N2;
- y en el servicio eléctrico: 1) aumentos de cargos fijos independientes del grupo de ingresos y más homogéneos entre sub-categorías, que se encuentran entre 134% (R3) y 681% (R5) y promediaron 303% para el conjunto de usuarios residenciales; 2) aumentos del 377% promedio del cargo variable (también con cierta heterogeneidad dentro de cada grupo de ingresos, y con igual patrón definido de mayores subas al disminuir el ingreso del grupo de pertenencia –de 220% para N1 a 457% para los usuarios del grupo N2 y 448% para los del grupo N3–) producto de un aumento del PEE uniforme para los usuarios del grupo N1 pero creciente para las sub-categorías más altas en los grupos N2 y N3; 3) subas del PEE promedio para N2 mucho mayores para consumos más altos (por pasar a ser consumos excedentes); y 4) aumentos tarifarios promedio del 372%, que van del 234% promedio para los usuarios del grupo N1 al 466% promedio para los del grupo N2.
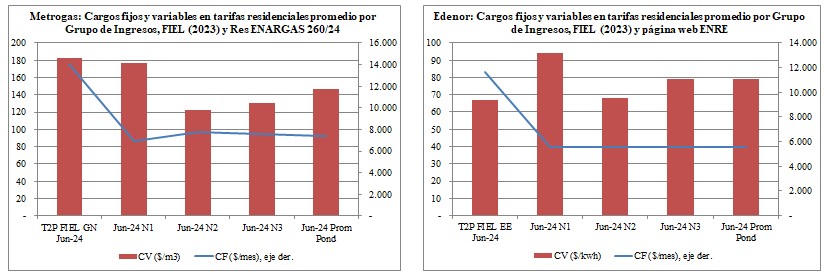
Los Gráficos 1 y 2 son útiles para complementar este análisis. Como se discutió al examinar las nuevas estructuras tarifarias aplicadas desde febrero, en el caso del servicio eléctrico, y desde abril, en el caso del gas natural, y se mantiene luego de las innovaciones de junio en ambos casos, las nuevas tarifas no presentan ningún tipo de avance, en cada servicio, hacia la disposición de una T2P única, eficiente, no discriminatoria y (presumiblemente) libre de subsidios cruzados.
En efecto, en el Gráfico 1 se comparan los cargos fijos y variables promedio de cada grupo de usuarios según ingresos (y el promedio ponderado del total de los usuarios residenciales), con los cargos fijos y variables correspondientes a la T2P FIEL de cada servicio. En el Gráfico 1a., correspondiente al servicio de gas natural, se observa que el cargo variable (CV) promedio de los usuarios del grupo N1 es similar al de la T2P FIEL GN (primeras dos columnas), mientras que los cargos variables promedio de los usuarios de los grupos N2 y N3 son sustancialmente menores (porque incluyen los consumos base subsidiados que deprimen los valores promedio básicamente), al tiempo que los cargos fijos (CF) promedio de los distintos usuarios agrupados por grupo de ingreso son sustancialmente menores que los de la T2P FIEL GN. Y en el Gráfico 1b., correspondiente al servicio eléctrico, se observa que los cargos variables promedio de los usuarios de los grupos N1 y N3 son mayores al de la T2P FIEL EE (siendo similar a éste, pese al consumo base subsidiado que deprime el valor promedio, para el promedio de los usuarios del grupo N2), al tiempo que los cargos fijos promedio de los distintos usuarios por grupo de ingreso son sustancialmente menores que los de la T2P FIEL EE.
Gráficos 1a y 1b
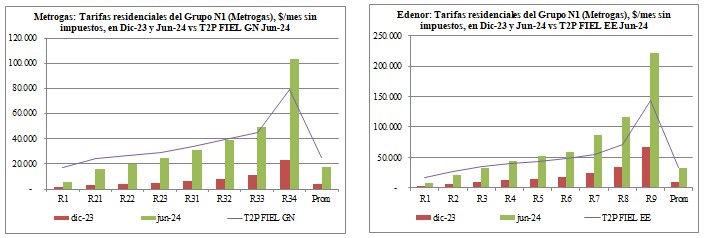
Por otra parte, en el Gráfico 2 se comparan –por simplicidad, sólo para los usuarios del grupo N1– los montos de las facturas mensuales correspondientes a las tarifas vigentes en dic-2023, las tarifas actuales y las que resultarían en caso de aplicar en junio 2024 las T2P de FIEL. Ahí se observa que los aumentos tarifarios del primer semestre de 2024 han mantenido la discriminación entre distintos niveles de consumo, con aumentos porcentuales relativamente uniformes para los usuarios con distintos niveles de consumo, consagrando así la estructura heredada donde se penalizaba a los usuarios de alto consumo presumiendo (equivocadamente) que tal consumo se correlacionaba con un ingreso mayor y olvidando que ello es adicionalmente inconsistente con la creación desde septiembre de 2022 de una discriminación tarifaria explícita para distintos grupos de ingresos que se aplica al presente. Tan es así que los usuarios R34 en gas natural y R5 a R9 en el servicio eléctrico están enfrentando desde junio mayores tarifas que las que hubieran enfrentado en caso de aplicarse las T2P de FIEL (para el promedio de todos los usuarios N1, los aumentos en gas natural son todavía algo menores que los que hubiera implicado la T2P FIEL GN, pero ello no es así en el caso del servicio eléctrico).[6]
Gráficos 2a y 2b
En buena medida, las comparaciones de los Gráficos 1 y 2 tienen la siguiente limitación: en las T2P FIEL representadas allí no se incluye el descuento (de 15.000 $/mes en cada servicio) correspondiente a la bonificación sobre el monto de la factura otorgada en la tarifa social, mientras que ello sí ocurre al incorporar tal bonificación en los cargos variables promedio de los grupos N2 (en las tarifas de dic-23 y jun-24) y N3 (en jun-24).
En tal sentido, una comparación alternativa entre la distancia agregada (sin distinguir por la distinta calidad en su estructura) de los aumentos tarifarios aplicados por el gobierno y los correspondientes a la propuesta de FIEL (2023) resulta a partir de considerar los montos erogados en ambos esquemas en concepto de bonificaciones por la tarifa social, esto es, la aproximación del subsidio fiscal correspondiente en ambos esquemas.
En tal sentido, el Cuadro 4 presenta una estimación del subsidio fiscal actual (que alcanza al 70% del consumo residencial promedio en el caso del gas natural, y al excedente de los consumos base de 350 kwh/mes para el grupo N2 y 250 kwh/mes para el grupo N3), en la cual tales subsidios representan consumos base –subsidiados– de gas natural promedio de 47 m3/mes para cada usuario en el grupo N2 y de 46 m3/mes para los del grupo N3 (suponiendo, como antes, que en cada sub-categoría, el consumo base representa el 70% del consumo total de dicha sub-categoría y el 30% restante es consumo excedente), y de 234 kWh/mes y 197 kWh/mes para los usuarios N2 y N3 del sector eléctrico respectivamente (columnas 1 y 2), que valorizados por las diferencias entre los precios mayoristas de la energía para el consumo base y el consumo excedente representan montos de subsidio promedio, $/mes por usuario, expuestos en las columnas 3 y 4, los cuales al ser aplicados a la cantidad de usuarios categorizados dentro de los grupos N2 y N3 en cada servicio (indicados en las columnas 5 y 6) resultan finalmente en los montos totales (en millones de pesos al año) indicados en las columnas 7 y 8. Así, el costo fiscal anual de las bonificaciones aplicadas como tarifa social en las nuevas tarifas vigentes con destino a usuarios del grupo N2 triplica al costo correspondiente con destino a los usuarios del grupo N3 ($ 145,7 mil millones vs. $ 49,5 mil millones), producto en gran medida del mayor número de usuarios subsidiados pertenecientes al grupo N2 comparado con los del grupo N3, y en conjunto ronda unos $ 195 mil millones al año, esto es, unos 222 millones de dólares anuales (utilizando el mismo tipo de cambio que usó el ENARGAS, de 881 $/USD).
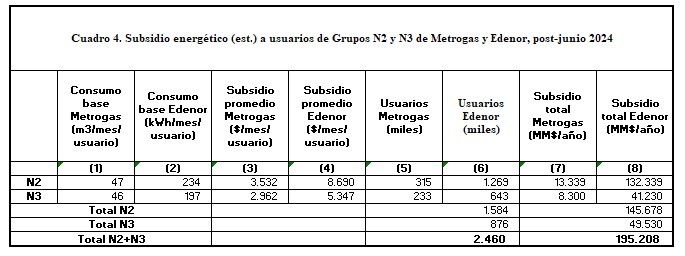
Como se observa en el Cuadro 4, el subsidio promedio que recibe un usuario del grupo N2 con ambos servicios ronda los 12.200 $/mes (3.500 $/mes en la factura de gas natural y 8.700 $/mes en la factura eléctrica), mientras que un usuario del grupo N3 recibe por ambos servicios unos 8.300 $/mes. Estos valores son obviamente menores a los 30.000 $/mes para ambos servicios previstos en la propuesta FIEL (2023) como bonificación en la tarifa social (en este caso, sólo para los usuarios del grupo N2).
Sin embargo, no debe perderse de vista que las tarifas actuales incluyen subsidios no explicitados, que alcanzan a todos los usuarios residenciales, debido a que los “precios libres de subsidios” que se cargan en las tarifas de los usuarios del grupo N1 en realidad son menores a los costos efectivos del gas natural y la generación eléctrica.[7]
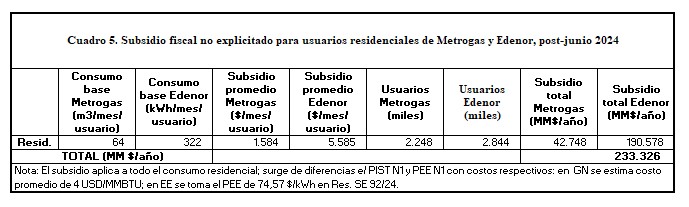
En efecto, el Cuadro 5 presenta una estimación de estos subsidios no explicitados, que alcanzan a todos los usuarios residenciales independientemente del grupo de ingresos y resultan a partir de las diferencias entre los precios PIST y PEE que pagan los usuarios del grupo N1 y los costos medios respectivos (suponiendo, en el caso del gas natural, que el costo promedio anual es de 4 USD/MMBTU). Aplicando el mismo procedimiento que en el Cuadro 4, el resultado obtenido arroja que este subsidio no explicitado a la energía mayorista que consumen todos los usuarios residenciales de gas natural y electricidad representa un costo fiscal anual proyectado a partir de junio 2024 de $ 235 mil millones, es decir, unos 265 millones de dólares.
Finalmente, estos resultados pueden extrapolarse de forma simple (e imperfecta) al total del país considerando la cantidad de usuarios residenciales que pertenecen a los grupos N2 y N3 en todo el territorio y suponiendo que los consumos de éstos son iguales a los de los usuarios de Metrogas y Edenor en el AMBA. Así, en esta aproximación muy simplificada, el monto total de subsidios anuales explícito con destino a los usuarios de gas y electricidad de los grupos N2 y N3 en todo el país rondaría los 1.450 millones de dólares, al tiempo que la reducción del consumo base de los usuarios del grupo N3 y la introducción del límite al consumo subsidiado a los usuarios del grupo N2, vigente desde junio, permitirá un ahorro fiscal aproximado en torno a los 500 millones de dólares anuales. Mientras que, a partir de jun-24, el subsidio no explicitado que reciben todos los usuarios de gas y electricidad del país se proyecta en torno a 1.670 millones de dólares anuales, totalizando unos 3 mil millones de dólares anuales en subsidios energéticos explícitos y no explicitados. Desde esta perspectiva, el subsidio energético anual proyectado ronda el 0,6% del PBI, por lo cual hacia adelante (y mientras no continúen retrasándose en términos reales las tarifas por la suspensión del ajuste mensual previsto –lo cual ha ocurrido en mayo y junio, y se repetirá en julio según anunció el gobierno) es mucho mayor el trabajo en materia de reestructuración (incluida la tarifa social) que de aumentos tarifarios.
Conclusión
Al cabo del primer semestre del nuevo gobierno, las tarifas residenciales de gas y electricidad en el AMBA han atravesado cambios significativos. Por un lado, sus niveles se incrementaron sustancialmente, con cifras entre 200% y 800% (promediando subas entre 372% para el servicio eléctrico y 465% en el gas natural) según el servicio y las características de consumo e ingreso de cada usuario. Dichos aumentos, sin embargo, no han incluido mayores progresos en la corrección de distorsiones tarifarias previas: los múltiples cargos fijos según el nivel de consumo de los usuarios se atenuaron levemente en el servicio eléctrico pero se incrementaron en el gas natural (con niveles exorbitantes de cargos fijos para los usuarios residenciales de más alto consumo –en torno a 40.000 $/mes), pese a que el trato preferencial a los usuarios de bajos recursos está previsto y se aplica por medio de la segmentación de los usuarios según niveles de ingreso. Así, resulta fundamental que a partir de la revisión quinquenal en marcha, donde se definirán las nuevas tarifas aplicables desde 2025, estas distorsiones emergentes de múltiples cargos fijos según los niveles de consumo (y, en mucho menor medida, las diferencias subsistentes en los cargos y márgenes variables de distribución en el caso de la electricidad) sean eliminadas, recuperando un criterio de eficiencia pleno para definir las tarifas libres de todo tipo de subsidio.
Por otro lado, para hacer posible la recomendación anterior, sin dudas es necesario aplicar una tarifa social que tenga una focalización y un diseño eficientes. En tal sentido, respecto de estos subsidios fiscales, la experiencia durante el primer semestre de 2024 es que se mantuvo el pobre diseño heredado de la gestión anterior en cuanto a deprimir el precio mayorista de la energía incluido en las tarifas de los usuarios de ingresos medios y bajos, mejorando parcialmente al respecto a partir de las nuevas tarifas vigentes desde junio (con el Decreto 465/24 mediante) al establecer un consumo base o tope que será subsidiado (reduciéndolo sustancialmente para los usuarios del grupo N3 e introduciéndolo desde ahora para los del grupo N2).
Quedaría pendiente, además de continuar la reducción del subsidio a usuarios de clase media y la inclusión en las tarifas finales de precios mayoristas libres de subsidios que efectivamente reflejen los costos medios de la energía consumida domésticamente (cuya reducción a partir de 2025 es esperable pero todavía no se ha verificado), modificar la definición del consumo base en el caso del gas natural, asimilándola a la aplicada en el sector eléctrico (un umbral uniforme para todos los consumidores en una misma región), e introduciendo (tanto en gas como en electricidad) una estacionalidad razonable en los niveles de consumo base subsidiados mensualmente y eventualmente también alguna consideración sobre las características del hogar beneficiado (según ingresos y composición familiar).
Santiago Urbiztondo
[1] Urbiztondo, S.: “Resolución ENRE 102/2024: Las nuevas tarifas eléctricas residenciales en el AMBA”, Indicadores de Coyuntura # 661, marzo 2024, Urbiztondo, S.: “Las nuevas tarifas residenciales de gas natural en el AMBA”, Indicadores de Coyuntura # 662, abril 2024.
[2] El artículo 5 del Decreto 465 sintetiza perfectamente la visión y perspectivas del gobierno sobre cuál debe ser el tránsito durante el período de transición, señalando que “la Autoridad de Aplicación deberá desarrollar todas las acciones necesarias para una transición gradual, ordenada y previsible hacia precios de mercado y tarifas basadas en costos económicos para el sector energético, asegurando los objetivos… y la gradual reducción de los subsidios actualmente vigentes…”. En particular, se faculta a la SE para: 1) establecer topes a los volúmenes de consumo subsidiados en todas las categorías y segmentos residenciales, tanto para electricidad como para gas; 2) aplicar a los usuarios de Nivel 2 y Nivel 3 descuentos sobre el componente energía que se traslada a las tarifas finales; 3) disponer que las cantidades consumidas en exceso a los volúmenes máximos subsidiados sean abonadas a los precios mayoristas de gas natural y energía eléctrica establecidos por la SE o resultantes de la interacción de los agentes del mercado, con la posibilidad de mantener escalones graduales de bonificación para los volúmenes excedentes en el caso de los usuarios Nivel 2; 4) revisar periódicamente los volúmenes de consumo máximo a subsidiar, así como los montos o porcentajes de los descuentos sobre el componente Energía; 5) modificar la denominación y/o el criterio de segmentación de las categorías de usuarios residenciales incorporados en el RASE; 6) calibrar las diferentes variables que se requerirán para la implementación del régimen de subsidios focalizados de Canasta Básica Energética (CBE); 7) invitar a los usuarios residenciales a reempadronarse en el RASE y realizar los cruces de información con otras bases de datos nacionales o provinciales; y 8) determinar los mecanismos de compensación de los menores ingresos de las licenciatarias o concesionarias de servicios de distribución por aplicación de las bonificaciones establecidas.
[3] Navajas, F., S. Urbiztondo y J.P. Brichetti: “Lineamientos para una reforma regulatoria en energía a partir de diciembre 2023: gas natural y electricidad”, Documento de Trabajo No 131, FIEL, Diciembre 2023.
[4] Teniendo en cuenta que hay muy pocos usuarios de bajos ingresos con consumos mensuales correspondientes a la sub-categoría de mayor consumo (y que podrían ajustar sus niveles de consumo hasta un escalón más abajo eventualmente), las tarifas mensuales para los usuarios de bajos ingresos que reciban ambos servicios oscilarían entre 4.500 $/mes y 87.000 $/mes (más impuestos).
[5] Más generalmente, todos los resultados contienen estimaciones debido a que la distribución de usuarios según niveles de consumo e ingresos, así como los niveles de consumo promedio en cada sub-categoría, son estimados en base a información provista por las empresas en 2023, mientras que la determinación de distintos precios para consumos base y excedente de los usuarios en los grupos N2 y N3 obliga también a realizar supuestos sobre la distribución de los distintos niveles de consumo al interior de cada sub-categoría tarifaria.
[6] Dado que, como se señaló previamente, los precios mayoristas del gas y la electricidad que se reflejan en las tarifas de los usuarios del grupo N1 son inferiores a los costos medios efectivos de dichos recursos, las tarifas vigentes actualmente no pueden considerarse “libres de subsidios”, por lo cual resulta natural que –como se verifica en el Gráfico 2a. para el caso del gas natural pero no en el Gráfico 2b. para la electricidad– la tarifa promedio para los usuarios del grupo N1 sea inferior al valor que se estimó en FIEL (2023).
[7] Cabe notar, por otro lado, que la focalización de los subsidios fiscales llevada a cabo en junio por medio del Decreto 465/24, dejando de lado las modificaciones (nominales) en los precios mayoristas y considerando únicamente la introducción de límites del subsidio para los usuarios del grupo N2 y la reducción del umbral del consumo base para los usuarios del grupo N3 en el sector eléctrico, permitió reducir en aproximadamente 23% (unos 80 millones de dólares) el monto total de los subsidios fiscales destinados a los usuarios de Metrogas y Edenor respecto de lo que hubiera requerido financiar el diseño de asistencia social preexistente.