
Esta nota actualiza datos que reflejan la magnitud del retraso de las tarifas de cuatro servicios públicos al cabo de los distintos ciclos observados desde dic-2001, y su contrapartida tanto en la variación de los subsidios fiscales como en los aumentos tarifarios requeridos para “normalizar” la situación (esto es, retornar al menos al nivel de subsidios de 2019, bajando su incidencia desde 3,3% del PBI actual a 1,5% del PBI que se observó en ese año considerando los servicios públicos de energía en todo el país y el transporte público y el saneamiento en el AMBA). Asimismo, se discute la inviabilidad e inoperancia de los aumentos tarifarios esbozados de distinta forma (siempre imprecisa) por la actual administración, donde se incluyen criterios de focalización inversos: en vez de diseñar una estructura tarifaria que refleje los costos eficientes de los servicios, con las ventajas que ello tiene en materia de decisiones de consumo e inversión, y sobre la misma introducir un esquema de protección social con una tarifa de bajo consumo accesible focalizado en la población de menores ingresos (perfeccionando el régimen aplicado en 2016-19, donde subsistían múltiples ineficiencias), incluso profundizando eventualmente el monto del subsidio otorgado a quienes accedan a dicha tarifa social (cuyo universo también podría ampliarse para reflejar el deterioro del contexto económico y social en los últimos 3 años), el gobierno nacional parece orientarse a focalizar los aumentos tarifarios en la población de muy alto poder adquisitivo de ciertas regiones del país para mantener las tarifas (e incrementar así sin límite los subsidios fiscales a medida que los costos suben en torno al 50% anual con la inflación) al 90% de la población. La ineficiencia provocada es mayúscula, acentuando la multiplicidad de precios (marginales) por servicios idénticos en vez de asistir la carencia de recursos para abastecer servicios básicos a la población de ingresos muy bajos. Las consecuencias de esta “generosidad” y “compromiso en la defensa de los usuarios” por parte del gobierno nacional incluyen diversas ineficiencias que promueven mayores costos y menores niveles de inversión, dentro de una amplia confusión respecto de lo que significa un sistema de precios que permita asignar recursos escasos y con “consumo rival” como ocurre en los servicios públicos (con la intervención del Estado evitando dañar las señales que sean eficientes), anunciando mayores problemas futuros para todos los usuarios y contribuyentes de impuestos del país, cuya superación alguna vez tal vez podrá incluso llegar a parecer imposible.
La evolución de las tarifas y los subsidios, 2001-2021
Excepto por los aumentos del 6% en gas natural y del 9% en el servicio eléctrico en el Área Metropolitana de Buenos Aires (AMBA) decididos por el gobierno nacional a mediados de 2021, las tarifas de transporte público de pasajeros (en el AMBA) y de energía (de gas natural y de la electricidad mayorista en todo el país, y también de la distribución eléctrica en el AMBA) están congeladas desde mayo de 2019. Antes de esa fecha, partiendo de “tarifas económicas” en 2001 (esto es, valores que reflejaban tanto en su estructura como en su nivel los costos plenos de los servicios provistos entonces), entre 2002 y 2015 se produjo la reducción tarifaria real más pronunciada de la historia argentina, a la cual le siguió una recuperación acelerada y muy fuerte -aunque igualmente parcial- entre 2015 y principios de 2019, dentro de la cual se incorporó una tarifa social con fuertes descuentos (con un alcance aproximado de entre 25% y 30% de la población según fuera el servicio). Este detalle ya fue tratado en notas previas,[1] por lo cual aquí sólo se incluyen algunas dimensiones salientes actualizadas.
Expuesto gráficamente, y dejando de lado las enormes diferencias que hubo entre usuarios residenciales de distinta categoría (según su nivel de consumo e inclusión o no dentro del universo con acceso a la tarifa social desde 2016), el Gráfico 1 muestra la evolución de las tarifas (sin impuestos y expresadas en pesos de dic-2021) aplicadas a un consumo residencial promedio en el AMBA respecto de 4 servicios públicos salientes: gas natural, electricidad, transporte público (ferrocarril) y agua potable y desagües cloacales (AP&DC). Considerando un consumo residencial promedio (para el cual se supone que los miembros de una familia realizan 90 viajes mensuales al precio pagado por un pasajero promedio del ferrocarril), en la parte izquierda del gráfico se aproxima el monto de las erogaciones mensuales en cada servicio y el pago realizado (antes de impuestos) para adquirir la canasta total de estos 4 servicios públicos en los meses de diciembre de 2001, 2015, 2019 y 2021, expresados en moneda constante, mientras que en la parte derecha se refleja qué porcentaje del costo total del servicio no es pagado por las tarifas aplicadas (esto es, el retraso tarifario de cada servicio y en la canasta global de servicios públicos supuesta aquí).
Gráfico 1: Gasto promedio residencial (sin impuestos) en 4 servicios públicos en el AMBA, en $ de dic-2021, período dic-2001 – dic-2021
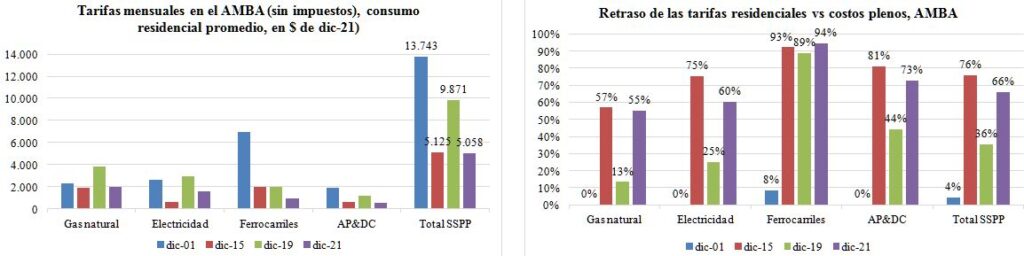
En tal sentido, en la parte izquierda del Gráfico 1 se verifica la fuerte reducción real de las erogaciones directas de los usuarios aplicables al consumo residencial promedio de cada servicio público (particularmente significativas en el caso del transporte ferroviario), sintetizadas en una caída del 63% en las erogaciones reales para el consumo conjunto de estos 4 servicios públicos a lo largo del período analizado (desde $ 13.743 en dic-2001 hasta $ 5.058 en dic-2021), luego de transitar una fuerte reducción entre dic-2001 y dic-2015 (de $ 13.743 a $ 5.125) y una recuperación posterior hasta dic-2019 (a $ 9.871). Vale decir, las tarifas residenciales reales cayeron en torno al 63% entre dic-01 y dic-15, luego subieron 92% hasta dic-2019 y volvieron a contraerse un 49% entre dic-2019 y dic-2021. Así, en menos de 3 años se produjo un retraso tarifario real menor al del período 2002-2015 en su conjunto sólo porque el nivel tarifario en 2015 era menor que el de 2001. Por otra parte, en la parte derecha del Gráfico 1 se verifica que estas oscilaciones tarifarias reales no estuvieron asociadas a oscilaciones similares en los costos de prestación de los servicios: partiendo de tarifas similares a los costos respectivos en 2001, el retraso tarifario posterior fue sideral (76% a nivel agregado) hasta dic-2015, disminuyó al 36% en dic-2019 y regresó al 66% en dic-2021.[2] En consecuencia, teniendo en cuenta que un retraso tarifario de, por ejemplo, un 66% requiere triplicar -esto es, aumentar 200%- las tarifas para su eliminación, los incrementos tarifarios reales requeridos en promedio (ponderado por la participación de cada servicio en la canasta supuesta) para cubrir los costos totales de estos servicios y eliminar completamente los subsidios fiscales debían ser de 313% en dic-2015 y del 195% en dic-2021.
Por otra parte, si sólo se pretendiera retomar el nivel tarifario real de dic-2019, el aumento tarifario durante 2022 debería rondar 95% (algo menos que la inflación acumulada del 105% en los 2 años siguientes dados los aumentos del 6% y 9% aplicados en la electricidad y el gas natural respectivamente en 2021), a lo que igualmente habría que sumar la inflación que se acumulará durante el año 2022. Sin embargo, habiendo pendiente una devaluación real del tipo de cambio oficial (más pesos por cada dólar estadounidense), durante 2022 los costos de los servicios medidos en pesos (especialmente los costos mayoristas que son los subsidiados en el sector energético) probablemente aumenten más que la inflación del año próximo, por lo cual tal tipo de recuperación tarifaria seguramente no permitiría reducir la importancia de los subsidios fiscales al nivel observado en 2019 (1,5% del PBI como se verá más adelante).
Podría pensarse -y es lo que se esgrime políticamente muy a menudo- que los fuertes retrasos tarifarios representaron una transferencia -y por ende una ganancia- a favor de los usuarios y en contra de los accionistas de las empresas reguladas. Sin embargo, esta simplificación contiene un profundo error conceptual: razonando por el absurdo, si la inestabilidad normativa y el incumplimiento de contratos por parte del Estado fuera beneficioso para los ciudadanos de un país, estas prácticas deberían ser la norma a nivel internacional, y en particular en los países con mayor desarrollo, lo cual es obviamente falso. Pero, además, la propia evidencia doméstica reciente lo demuestra.
En efecto, aunque no caben dudas de que una confiscación de cuasi-rentas (ingresos tarifarios que exceden los costos variables de prestación de los servicios, y permiten pagar capital propio y de terceros utilizado para financiar las inversiones de lenta amortización requeridas para la prestación de los servicios), los efectos benéficos para los usuarios de tales transferencias son en el mejor de los casos efímeros, e igualmente representan pérdidas cuantiosas examinadas en un horizonte temporal suficientemente extenso.
Por un lado, la ruptura de señales económicas a partir del congelamiento tarifario implica costos directos cuantiosos. En el caso del gas natural, por ejemplo, la pesificación del precio del gas en boca de pozo en enero de 2002 (previamente en 1,3 US$/MMBTU dentro de un marco competitivo en el cual habían crecido las reservas y la producción, por lo cual se estaba desarrollando un mercado de exportación regional) y su posterior regulación a valores artificialmente bajos, produjo primero una muy fuerte contracción de las inversiones, seguida por una lenta (dada la explotación convencional con bajas tasas de declino de aquel entonces) pero persistente reducción en la producción doméstica que, luego de requerir limitar desde 2004 y finalmente cancelar desde 2008 las exportaciones de gas natural a países limítrofes, redujo crecientemente la cantidad de gas natural disponible para el consumo doméstico, conduciendo a la necesidad primero de importar gas natural desde Bolivia y luego gas natural líquido (GNL) y combustibles líquidos sustitutos (más contaminantes) de otras partes del mundo, siendo los precios de estos sustitutos varias veces superiores a los reconocidos a los productores domésticos. Además, las nuevas inversiones en el sector de hidrocarburos a partir de 2013, habida cuenta de la confiscación que representó la represión de los precios entre 2002 y 2012 inclusive, requirieron reaseguros de distinto tipo, incluyendo remunerar la nueva producción doméstica entre 4 y 7,5 US$/MMBTU según los distintos Planes Gas vigentes entre 2013 y 2021. Ergo, el costo requerido para disponer de gas natural para consumo doméstico aumentó fuertemente después de la intervención del mercado en 2002, y aunque ello hubiera podido ocurrir en parte aún en ausencia de tal intervención (debido al agotamiento de los yacimientos convencionales por motivos geológicos simplemente), la misma magnificó ese efecto y obligó a pagar mayores precios por el retraso de las inversiones que hubieran permitido disponer de gas natural más barato -por medio de explotaciones no convencionales más tempranas- que el que efectivamente se debió pagar.
Más generalmente, los menores precios y tarifas reales regulados dieron lugar en varios casos (cuando resultaba imposible confiscar cuasi-rentas ya inexistentes) a mayores subsidios fiscales para pagar las diferencias entre dichos valores y los costos efectivos que deben incurrirse para mantener y eventualmente ampliar la cobertura de los servicios, los que obviamente recaen finalmente (cualquiera sea la forma de financiamiento del gasto público) en los contribuyentes de impuestos (contribuyentes presentes o futuros, de impuestos legislados o del impuesto inflacionario). Peor aún, la proliferación de subsidios fiscales otorgados sin sujeción a ningún tipo de reglas de eficiencia (como ocurrió en el transporte ferroviario y en la provisión de agua potable y saneamiento en el caso de AySA, tanto fueran empresas privadas o públicas), no hizo más que fomentar la ineficiencia operativa y la captura de éstas por parte de proveedores y sindicatos, conduciendo a un aumento también sustancial en los costos incurridos (pagados, obviamente, por los contribuyentes impositivos como se señaló antes). En vez de avanzar lentamente hacia una organización sectorial y práctica regulatoria tendientes mejorar los incentivos para la operación eficiente, reducir el costo del capital, etc., que permitieran reducir las tarifas en términos reales de forma sostenible en el tiempo, algunos de los gobiernos de turno se han dedicado a mostrarse “muy duros con los inversores privados y consustanciados con la defensa de los usuarios de los servicios”, sin importar que ello haya provocado mayores problemas para acceder a servicios de calidad y bajo costo (y en consecuencia con bajos precios y tarifas) de manera sustentable a estos mismos usuarios y contribuyentes impositivos que supuestamente han querido representar.
En conjunto, los vaivenes tarifarios artificiales y de corte populista representaron un daño enorme a los usuarios de servicios públicos presentes y futuros: los menores valores reales pagados de manera directa en el período 2002-2015 (tan populares entonces), y crecientemente también desde 2020, implicaron mayores subsidios fiscales (pagados indirectamente por usuarios y otros contribuyentes sin acceso a los servicios subsidiados) y mayores costos de inversiones futuras. Ni siquiera es claro que durante el congelamiento de precios los usuarios hubieran recibido beneficios netos positivos (por servicios artificialmente baratos, cada vez menos accesibles para nuevos usuarios y de peor calidad), más allá de que sí hubo un gran conjunto de usuarios que tuvieron ingresos reales mayores a raíz de la distorsión insostenible implementada entonces.
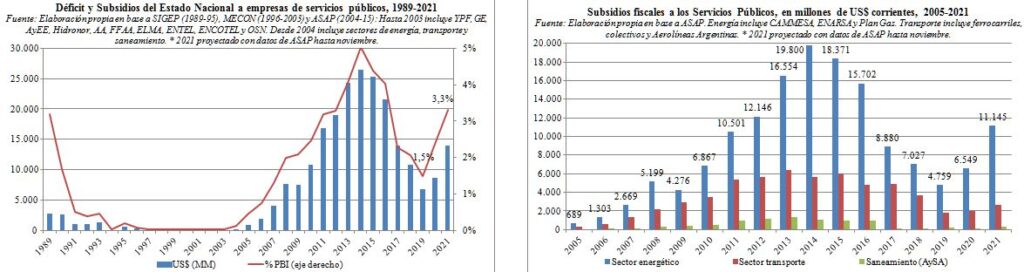
La evolución de estos subsidios fiscales -la parte menos visible del costo social provocado por la aplicación de tarifas artificialmente bajas- se observa en el Gráfico 2. En la parte izquierda del gráfico se verifican los mayores subsidios fiscales aplicados desde 2005 en adelante (incluyendo la referencia histórica de los subsidios previos al proceso de privatización realizado en la primera mitad de la década de 1990, que permitiría comprender mejor también los motivos detrás de los aumentos tarifarios previos a dichas privatizaciones con el fin de eliminar los déficits y subsidios fiscales requeridos en la mayoría de los sectores -y especialmente en la telefonía): el retraso tarifario de 2002-2015 condujo desde 2005 a una explosión de subsidios fiscales que superaron los US$ 25 mil millones anuales en 2014 y 2015 (y promediaron 4,6% del PBI en ambos años), cuya eliminación parcial posterior (hasta algo menos de US$ 7 mil millones y 1,5% del PBI en 2019) está asociada con los aumentos tarifarios registrados previamente. Del mismo modo, al observar el retraso tarifario acumulado entre 2019 y 2021, y la nueva estampida de subsidios fiscales que ello ha implicado (los cuales, cabe recordar, representan sólo una parte de la represión tarifaria, sin incluir las cuasi-rentas confiscadas que también tienen que reponerse en una eventual situación tarifaria normalizada), es bastante claro lo que deberá ocurrir a partir de 2022: dada la velocidad actual del proceso inflacionario, y la carencia absoluta de financiamiento del exterior o propio por parte del Estado (vía el desprendimiento de reservas del BCRA y de fondos excedentes de la ANSES, que sí pudieron utilizarse entre 2010 y 2015), parece imposible mantener por mucho tiempo más el congelamiento tarifario en sus niveles actuales (y mucho menos permitir que éste continúe aumentando). Incluso las mentes más brillantes del negacionismo económico (quienes con argumentos oscuros e inconsistentes de hecho rechazan la existencia de una restricción presupuestaria y de los costos de oportunidad) parecen reconocer ahora que “algo hay que hacer”.
Gráfico 2: Subsidios fiscales a los servicios públicos, en US$ corrientes y % del PBI, 1989-2021
Las perspectivas para el año 2022
El problema es, entonces, qué es lo que hará este gobierno. Las perspectivas en este momento son que en 2022, lejos de volver a una “normalidad” sostenible en materia tarifaria (dejando de lado la situación del año 2001, tal normalidad en términos agregados sería restablecer la situación lograda en 2019, incluyendo tarifas sociales y subsidios fiscales de hasta 1,5 puntos del PBI para la energía y el transporte en conjunto), son que se lleve a cabo un aumento tarifario acotado y restringido a usuarios de alto consumo, altos ingresos y/o en zonas geográficas con propiedades caras.[3]
La focalización buscada, según se desprende de reiteradas declaraciones públicas de distintos funcionarios del gobierno nacional (incluidas las comentadas en la nota al pie anterior), no seguirá la lógica –imperfectamente aplicada entre 2016 y 2019, partiendo de una situación sumamente distorsionada entonces- de incorporar un esquema de consumo básico subsidiado para las familias con bajos ingresos dentro de un conjunto de precios y tarifas que en términos generales aproximen los costos eficientes de cada componente de cada servicio. Es decir, no será la lógica de insertar una tarifa social (que permita acceder a niveles mínimos de servicios esenciales a familias sin suficientes ingresos, en lo posible con una reducción del monto erogado por ellas evitando afectar las señales de precios que distorsionen consumos adicionales a dichos mínimos “garantizados”) dentro de un esquema tarifario regulado que refleje los costos eficientes de los servicios, evitando que los prestadores privados de servicios públicos obtengan beneficios extraordinarios (como podrían hacerlo en ausencia de la intervención del Estado, motivo por el cual resulta razonable la existencia de esta regulación). No. Se aplicará una lógica inversa: diseñar todas las tarifas según elementos que indiquen capacidad de pago de los usuarios, concentrando los aumentos tarifarios en las familias de altos ingresos y patrimonios (que además de ser sectores acomodados, ya votan a la oposición, por lo cual carecen de capacidad política para infligirle una penalización relevante al gobierno por tal tipo de castigo), para que se discutan aumentos tarifarios desde la situación inicial en vez de discutir o definir niveles de tarifas y de subsidios razonables y acordes a la estructura de costos de cada servicio. Una lógica impropia de cualquier manual de regulación de tarifas de los servicios públicos, asimilable a la de una fijación de impuestos absolutamente discriminatorios (con nombre y apellido si fuera posible).
Esta segunda lógica, que es la que se ha anunciado (imprecisamente) desde el gobierno nacional, tiene serias limitaciones de carácter operativo: las limitaciones para la utilización de la información fiscal necesaria para segmentar las tarifas según ingresos y patrimonio de los usuarios (que ocupan inmuebles a menudo pertenecientes a terceros), y la prohibición legal de aplicar subsidios cruzados (esto es, la prohibición expresa en las leyes del sector energético vigentes en cuanto a que algún usuario pague una tarifa que excede el costo del servicio recibido por él, utilizando el remanente para financiar o subsidiar a otro usuario que paga una tarifa por debajo del costo de su propio servicio –que limita el aumento tarifario aplicable sobre la población “rica” y que no vota al Frente de Todos con la cual aparentemente no habrá contemplaciones), anticipan serias dificultades para llevar a cabo esta idea (al menos de forma profunda).
Pero, además, las cifras disponibles indican múltiples problemas adicionales. Por un lado, la dudosa validez legal que encierra semejante discriminación en el trato dado a distintos usuarios y contribuyentes (pagando un “servicio público” -no un “bien público” de consumo conjunto y no rival- según una manifestación del poder adquisitivo sólo respecto de usuarios en ciertas áreas geográficas, la cual es además parcial y muy difícil de medir de forma razonable -obviamente los valores fiscales están distorsionados, al tiempo que los valores de mercado emergentes de transacciones económicas recientes en una determinada localidad no necesariamente son aplicables a terceras propiedades con múltiples diferencias). Por otro lado, porque no cierran los números: dado que se requiere una suba tarifaria promedio del 95% sólo para recuperar el retraso tarifario posterior a dic-2019, al cual en 2022 se agregará un aumento de costos de al menos un 50% por la inflación y devaluación nominal esperables en el año, un aumento nominal general de hasta el 20% referido en el último “trascendido oficial” sumado a una supuesta duplicación de las tarifas de energía del 10% de la población de ingresos altos del AMBA (un mayor aumento luce improbable y también legalmente cuestionable porque buena parte de los usuarios de mayores ingresos -con altos niveles de consumo- no recibían subsidios fiscales en 2019) que pudiera aportar a lo sumo un incremento tarifario promedio adicional del 15% (teniendo en cuenta que los usuarios de alto poder adquisitivo fuera del AMBA en principio mantendrían sus subsidios actuales y que el consumo promedio de energía de estos usuarios es significativamente mayor al consumo residencial promedio), no alcanza siquiera a aliviar el problema actual en términos reales.[4]
Vale decir, el criterio oficial expuesto no sólo permitirá eventualmente un aumento tarifario global muy moderado porque, además de haber omitido hasta aquí cualquier definición en materia de subsidios al transporte, en vez de subsidiar al 30% de los usuarios de menores ingresos y consumos se subsidiará también -aunque en menor medida- a más del 80% del resto de los usuarios con ingresos y consumos mayores. Así, una duplicación nominal de las tarifas a la población “desprotegida” para reflejar al menos la inflación acumulada entre 2020 y 2021 podrá reflejar sólo entre 30 y 40% de aumento tarifario residencial a nivel global, y no entre el 70% y 80% -reduciendo así sólo parcialmente el rezago tarifario global en términos reales suponiendo una inflación del 50% en 2022- que hubiera reflejado tal actualización incluso manteniendo congeladas las tarifas sociales a todos los usuarios que ya disponen de ellas desde al menos el año 2019 -algo también de muy discutible razonabilidad habida cuenta de una inflación acumulada de 105% desde dic-2019 a la fecha).
En otras palabras, el aumento tarifario aplicable a una porción muy pequeña de los usuarios debe ser mayúsculo para contener una magnitud promedio considerable cuando el 90% de los usuarios enfrentarán un aumento nominal que igualmente no impedirá una reducción tarifaria real superior al 20% durante 2022, pero ello es imposible sin introducir subsidios cruzados (con precios y tarifas en exceso a los costos de la energía consumida y de la infraestructura utilizada) que son ilegales.
Además, la estrategia oficial esbozada hasta aquí provocará costosísimas distorsiones de decisiones de consumo (familias que consumen mucho más que la energía que estarían dispuestas a pagar si dispusieran de recursos suficientes habida cuenta de que sólo deben pagar una fracción del mayor costo que dicho consumo adicional representa), distorsiones en las inversiones de las empresas prestatarias (tendientes en lo posible a aceptar un deterioro del servicio en áreas con tarifas artificialmente deprimidas y concentrar los esfuerzos de mantenimiento e incorporación de nuevos usuarios en áreas con tarifas elevadas –al menos si no se incorporan subsidios fiscales también dirigidos a las empresas de distribución de gas y electricidad para la realización de inversiones específicas, ausentes hasta aquí e indeseables por motivos que omito tratar aquí), y distorsiones en las inversiones de los propios usuarios (en equipamiento de baja eficiencia energética y alto consumo por un lado, y en la adopción de energía distribuida sólo por parte de quienes no son subsidiados e intentan escapar de los “impuestos cruzados” -que financian los “subsidios cruzados”- que prevén recaerán sobre ellos tarde o temprano más allá de la prohibición legal todavía existente).
Comentarios finales
Las intervenciones del Estado en materia de regulación tarifaria post-2002 han sido calamitosas. La ineficiencia de la imprevisibilidad de los niveles y estructuras tarifarias, que está en la esencia de la politización y el abandono pleno del “lenguaje y principios regulatorios básicos” desarrollados a lo largo de todo el mundo durante las últimas 4 décadas al menos, y que ha caracterizado las políticas llevadas a cabo primero entre 2002 y 2015 y posteriormente desde 2020 hasta aquí, tendrá costos múltiples para la sociedad:
- al no dar las señales correctas para el consumo y la inversión, los desacoples y faltantes de servicios públicos demandados que no serán provistos serán permanentes, lo mismo que el mantenimiento de subsidios fiscales y los retrasos en sus pagos según sean las necesidades fiscales de cada momento;
- sin ayudar sustancialmente a la reducción del déficit fiscal, y por lo tanto sin contribuir a la estabilidad macroeconómica necesaria para controlar la inflación y lograr un ambiente propicio para un fuerte aumento de inversiones, crecimiento del empleo y de los salarios que reflejen la mayor productividad de forma sustentable;
- conduciendo hacia un problema sectorial todavía más grave (por la mayor distancia entre las tarifas y los costos plenos de los servicios, y la pérdida de una brújula que permita razonar hacia una organización que promueva la eficiencia en las decisiones de consumo e inversión), con un deterioro social que en algún momento puede tornarse irreversible (y en el camino significar una generación adicional de pobres sin oportunidades reales en nuestro país).
Es penoso quedar estancados en esta mala praxis una y otra vez. En 2016 parecía que la lección de 2002-2015 había sido aprendida, pero no fue así. A esta altura, no es creíble que el congelamiento de las tarifas busque “proteger a los más débiles”. No puede ser cierto, porque ya quedó claro en el intento anterior (2002-15) que ello no fue así, o que sólo podía serlo mientras hubiera recursos fiscales que ya desaparecieron hace varios años (aumento del gasto público consolidado desde el 22% al 41% del PBI entre 2003 y 2015 mediante). Lo cierto es que la mala praxis actual es una mega mala praxis que tiene consecuencias muy negativas para pobres y no pobres, para la población actual y para las generaciones que nos siguen. No hay derecho a ser hipócritas y desentenderse de las consecuencias calamitosas escondidas en las buenas intenciones. Tampoco hay derecho a ser ignorantes en cuestiones fundamentales de la función pública. El resultado final de tanta improvisación es ni más ni menos que la decadencia del país.
Santiago Urbiztondo
[1] Ver por ejemplo Urbiztondo, S.: “Tarifas y precios regulados: las herencias tarifarias K (2015) y C (2019)”, Indicadores de Coyuntura 613, septiembre 2019; “La regulación de los servicios públicos y otras intervenciones al mercado: a mitad de camino de vuelta desde la mitad del rio”, Indicadores de Coyuntura 630, mayo 2021; y “Ciclos tarifarios y equilibrio político-institucional del populismo y de la larga decadencia argentina”, Indicadores de Coyuntura 631, junio 2021.
[2] Nótese que aunque el gasto directo agregado incurrido por un usuario residencial promedio para adquirir la canasta de servicios públicos supuesta aquí es prácticamente el mismo en dic-2021 que en dic-2015 (en torno a $ 5.100 mensuales antes de impuestos), el retraso tarifario actual es algo menor que hace 6 años (66% vs. 76%), lo cual es consistente con cierta reducción en los costos plenos de los servicios públicos en dicho período, algo básicamente atribuible a la reducción del costo del gas natural.
[3] Recientemente trascendieron “desde ámbitos oficiales” o de “fuentes de la Secretaría de Energía” supuestos planes, según los cuales en los primeros meses de 2022 se llevaría a cabo un aumento general de tarifas de servicios de energía eléctrica y gas natural que estaría entre 17% y 20% (en AMBA para el servicio eléctrico y en todo el país para el servicio de gas natural por redes), procediendo a la eliminación de subsidios fiscales a usuarios residenciales con viviendas de muy alto valor (por encima de 3.700 US$/m2 en CABA y ubicadas en countries en el conurbano bonaerense) que alcanzaría al 10% del universo total de usuarios residenciales en todo el AMBA. Según lo trascendido en la prensa (ver https://www.lanacion.com.ar/politica/tarifas-de-luz-y-gas-el-gobierno-autorizo-un-aumento-del-20-para-el-2022-y-500-mil-usuarios-del-amba-nid29122021/, https://www.clarin.com/economia/tarifas-luz-gas-subiran-17-20-verano_0_gBp5zOgSt.html y https://www.cronista.com/economia-politica/la-boleta-de-luz-y-gas-tendra-un-aumento-de-entre-17-y-20-en-2022/), en el mes de enero habrá audiencias públicas para discutir estos aumentos. Sin embargo, se trata de información muy insuficiente y poco confiable: por un lado, porque no ha habido ningún anuncio oficial formal, sino sólo algunos lineamientos expuestos oralmente a periodistas por fuentes incluso no identificadas; por otro lado, porque hay una llamativa falta de precisión: no está claro si se prevé llevar a cabo un único aumento tarifario en todo el año 2022, si el aumento del 17% al 20% será aplicable a los márgenes de transporte y distribución o a la energía mayorista, si en el caso del servicio eléctrico se incluyen allí a los usuarios residenciales de todo el país, si la eliminación de subsidios a los usuarios de alto poder adquisitivo según las valuaciones de sus propiedades se limita al AMBA o se aplicará en todo el país, cómo se determinará el valor de las viviendas, cuál será la definición de countries que se utilizará, etc.
[4] Desde el gobierno nacional señalan que la reducción de erogaciones previstas bajo el Plan Gas, dada la finalización del plazo de estímulo a la producción no convencional contenido en la Resolución 46/17, permitirá reducir el precio asegurado por el Estado a tal producción desde 6 US$/MMBTU hasta aproximadamente 3,5 US$/MMBTU, lo cual permitiría un ahorro estimado en US$ 600 millones por el Ministerio de Economía dentro del fallido presupuesto 2022. Sin embargo, éste podría verse contrarrestado por los mayores costos del GNL importado -cuyo precio actualmente duplica los 8,3 US$/MMBTU promedio pagados por los 56 cargamentos importados en 2021, sin contar los costos de regasificación- u otro motivo.