
Las autoridades han vuelto a hacer hincapié en que un objetivo central de la política económica es atender el problema inflacionario. La búsqueda de contener la inflación se daría manteniendo estable la Base Monetaria. Un ejercicio conjetural ilustra que con una inflación acorde a la expectativa del mercado – antes que con una meta del 33%-, el crecimiento de la Base luce más consistente con los requerimientos de financiamiento del Tesoro vía emisión del BCRA.
La inflación mensual de noviembre mostró un ligero retroceso respecto a lo observado en meses previos -acuerdos mediante, aunque sin mejoras en la núcleo-; no obstante, en términos interanuales, el crecimiento de los precios alcanzó 51.2%. En oportunidad de la presentación del proyecto de Presupuesto 2022, en el escenario macroeconómico subyacente se introdujo una hipótesis de inflación a diciembre 2022 de 33%, muy por debajo de las expectativas del mercado -por caso, de acuerdo al REM de noviembre donde se midió una inflación nacional a diciembre de 2022 de 52.1%.
A pesar de la diferencia entre la expectativa de mercado y la hipótesis oficial, las autoridades han vuelto a hacer hincapié en que es un objetivo central de la política económica atender el problema inflacionario, y que la meta incluida en el cuadro macro del presupuesto se logrará reduciendo el crecimiento de la emisión monetaria, manteniendo la Base Monetaria (BM) estable. Junto con lo anterior, también se aboga por algún tipo de coordinación en materia de precios e ingresos que pudiera conducir las expectativas de inflación en un proceso de desaceleración. La Ley de Presupuesto fue rechazada en el Congreso, no obstante lo cual, resulta de interés aquí conjeturar sobre la estabilidad de la BM y el crecimiento de la emisión resultante al tener en cuenta hipótesis de inflación y las necesidades de financiamiento del Sector Público para 2022.
Son interrogantes válidos respecto a la referencia de la estabilidad de la BM, si se plantea en relación al Producto Bruto Interno, si se refiere a la Base expresada en precios constantes, o si es una referencia a la Base Monetaria Amplia (BMA), que incluye los pasivos remunerados del BCRA. Es evidente que la definición del ancla que permitiría esta vez alcanzar la meta de inflación incluida en el presupuesto rechazado se tornaba difusa.
Obviamente, no puede descartarse el hecho de que las autoridades podrían buscar una subestimación de la generación de recursos a partir de la hipótesis de inflación –mientras el ajuste de gastos avanza un paso por atrás con la inflación conocida de 2021-, corrigiendo cuentas mediante licuación, al tiempo que se disponen recursos adicionales no presupuestados que podrían ser utilizados discrecionalmente.
Antes de explorar qué puede esperarse del crecimiento de la BM para 2022, resulta de interés revisar la su evolución al cierre de 2021. Durante diciembre, el financiamiento al Sector Público volvió a explicar la expansión de la BM, con Adelantos Transitorios por $ 345 mil millones y otras operaciones, totalizando una emisión para asistir al Tesoro superior a los $ 425 mil millones. La necesidad de asistencia al Tesoro por parte del BCRA tiene picos estacionales, entre ellos diciembre, y en 2021 en particular, aún resta atender el resultado de la licitación de fin de mes. En importancia entre las fuentes de emisión le siguió el pago por intereses de Pases y Leliq por otros $ 94 mil millones. La esterilización de la emisión junto con las compras de divisas que logró el BCRA en las últimas jornadas, redujo la variación de la BM en diciembre a $ 270 mil millones, elevándola hasta $ 3406 mil millones. En diciembre, la demanda de pesos avanza por diversos motivos, de modo que la emisión adicional, tiende a ser convalidada transitoriamente.
Así a diciembre, la BM equivale a algo más de 6.2% del PBI. En el acumulado de los últimos doce meses, el financiamiento del déficit -del Tesoro más el cuasifiscal- aportó un equivalente de 4.8% del PBI (aun considerando la cancelación de adelantos transitorios por la aplicación contable de los DEG). La emisión para la compra de divisas sumó, en el periodo, cerca de otro 1%. Cuando se toma en consideración la BMA, hacia diciembre más que duplica la BM, representando algo más del 14.6% del PBI.
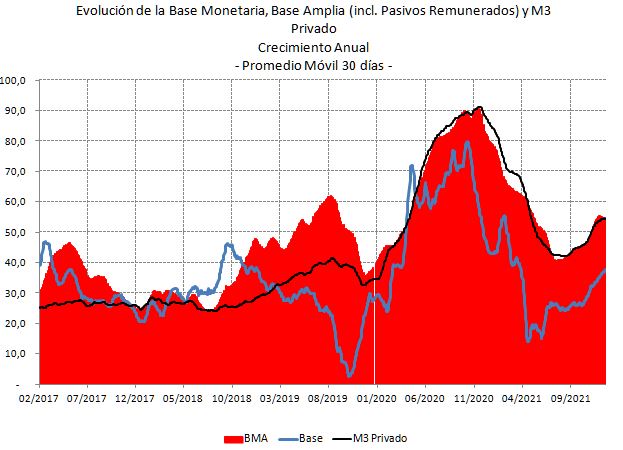
La magnitud de la BM en términos del PBI no luce elevada en la perspectiva histórica, dando cuenta de cierta desmonetización -recorte en la demanda de pesos- producto del deterioro de las funciones del peso como reserva de valor. Sin embargo, cuando se observa la dinámica de crecimiento, los resultados sugieren mayor cautela en el manejo esperado de los agregados. En el Gráfico 1 se presenta el crecimiento del la BM, la BMA y el agregado M3, todos en términos nominales. Respecto a la evolución de la Base, si bien se tiene un recorte en la dinámica desde la última parte de 2020, también es evidente la aceleración desde agosto pasado. Así, hacia fines de diciembre, la BM crece por encima del 37% anual. Algo similar ocurre con la BMA y el M3, con un avance nominal anual cercano al 55% hacia el fin de año. En términos reales, ambos agregados muestran un moderado avance. Todo lo anterior pone de manifiesto que si bien la ratio de Base a PBI puede ser baja en la comparación histórica, su crecimiento, y el de la Base Amplia, muestran una aceleración muy en línea con el avance anual de los precios que mide INDEC. Lo anterior podría sugerir que la estabilidad de la Base debe buscarse en la medida amplia y en términos reales -con precios avanzando por encima del 50%.
Gráfico 1
Ahora bien, qué puede esperarse del crecimiento nominal de la BM de acuerdo a la referencia hecha por las autoridades respecto a mantener estable su evolución en 2022 como instrumento para la consecución del objetivo inflacionario del 33%. Partiendo de la hipótesis de crecimiento del PBI nominal que se había incluido en el presupuesto, junto con una relación estable de BM a Producto, el crecimiento de aquella replicaría el del PBI nominal, sumando unos $ 355 millones al agregado. Esta emisión adicional luce a priori insuficiente para atender el pago por intereses de Letras y Pases, la adquisición de divisas para fortalecer las Reservas Internacionales y afrontar el pago de deudas y asistir al Tesoro financiando una parte del déficit fiscal. Precisamente, esa emisión adicional alcanza a representar 0.6% del PBI, por debajo de las estimaciones de déficit primario incluidas en el fallido proyecto de presupuesto 2022. El mensaje del presupuesto señalaba que, en materia de financiamiento público y servicios de deuda, para 2022, el déficit primario presupuestado de la Administración Nacional alcanzaría un nivel equivalente al 3.6% del PBI, y se establecían necesidades de financiamiento equivalentes al 3.4% del PBI, a ser cubiertas mediante la emisión de deuda pública en pesos en el mercado local, adelantos transitorios por parte del BCRA, y financiamiento aportado por organismos internacionales.
Por fuera de los supuestos del presupuesto, un ejercicio conjetural alternativo podría tomar en consideración las expectativas de crecimiento del PBI y los precios que se ha formado el mercado -como las incluidas en el REM-, de modo que tratar de aproximar un crecimiento esperado de la BM, y determinar si éste resulta más en línea con las necesidades de financiamiento público y demás aplicaciones de la emisión. Un crecimiento de los precios implícitos algo por encima del 50% y del PBI real en torno al 2.5%, junto con una relación estable de BM y BMA al producto, arrojaría un crecimiento de estos agregados por encima del 55%, resultando en una emisión de Base adicional cercana a $ 1900 millones. La emisión adicional de Base alcanza a representar 2.2% del PBI -estimado a partir de las nuevas hipótesis de crecimiento-, y del 65% de las necesidades de financiamiento incluidas en el presupuesto. La evolución de la BMA otorgaría los recursos adicionales para la adquisición de divisas y el pago del déficit cuasifiscal. De este modo, los resultados de este ejercicio conjetural, lucen más en línea con las necesidades de financiamiento proyectadas, pero colocando el crecimiento de la BM a un ritmo muy superior al actual, y en consistencia con una evolución de precios acordes a las expectativas del mercado para 2022. Los requerimientos de financiamiento entrarían de este modo en colisión con el objetivo de contener el avance de la inflación al 33%. En términos reales, el ejercicio sugiere que la Base no crecería, pero la nominalidad – avanzaría por encima del 50% para resultar consistente.
A modo de síntesis. La expansión de la cantidad de dinero que puede esperarse realice el BCRA en 2022 resulta ex ante más cercana a una hipótesis de crecimiento de los precios muy por encima de la meta del 33% propuesta por las autoridades. Conjeturar un anclaje de precios suponiendo estabilidad de la BM (en términos del PBI o en pesos constantes) enfrenta el obstáculo de la dominancia fiscal sobre el desarrollo de la política monetaria. Sin un ordenamiento fiscal, la economía aún se encuentra en la búsqueda de precisar el ancla nominal para 2022 que, a priori, resultaría en una inflación superior al 50%.
Guillermo Bermúdez