
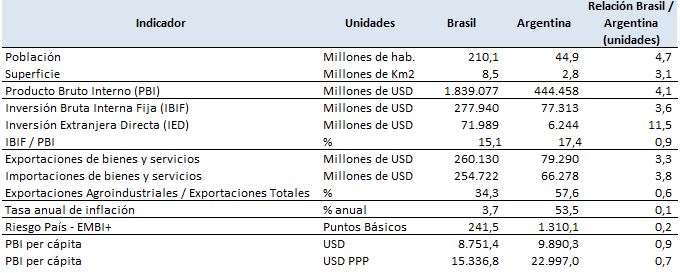
El próximo 26 de marzo el MERCOSUR llegará a la nada desdeñable edad de 30 años. En una ocasión similar, apenas después de que este acuerdo de integración cumpliese los 25 años, se escribía en esta sección de Indicadores de Coyuntura una evaluación del desempeño económico entre Brasil y la Argentina, los dos principales socios del MERCOSUR. En resumen, se decía entonces que “cuando Brasil y la Argentina comenzaron a intensificar sus relaciones económicas hacia fines de los 80, un cálculo rápido de empresarios y negociadores diplomáticos era multiplicar los parámetros argentinos por entre 2 y 3 para llegar a los brasileños. Así, el PBI de Brasil era el doble del argentino, su mercado relevante en términos de poder de compra era 2,5 veces el local, la escala de sus empresas también cumplía esa relación.” Desde esa época a la actualidad, ambos países transitaron ciclos de negocios y crisis económicas que fueron modificando esta proporcionalidad. Hoy el PBI brasileño más que cuadruplica al argentino, la inversión más que triplica a la inversión de nuestro país y Brasil recibe casi 12 veces más fondos externos para inversiones directas que la Argentina.
También, en 2007, se indicaba que “en términos macroeconómicos, Brasil ha venido controlando la inflación bajo un esquema de inflation targeting. Ha logrado capitalizar el aumento de los precios externos en un aumento sustancial de sus exportaciones de carnes, aceites y consolida su liderazgo en el mercado de biocombustibles. También se observa un aumento de la inversión extranjera directa y un aumento de la producción industrial y de sus exportaciones. Estos avances obedecen a un clima de negocios que muestra mayor credibilidad en cuanto al mantenimiento de la política macroeconómica y que compensa, muy probablemente, la apreciación cambiaria contra el dólar con una mayor productividad de mano de obra, salarios contenidos en términos reales y diversificación de productos exportados y sus mercados.” Actualmente, y habiendo atravesado cambios de gobierno y hasta crisis institucionales, Brasil mantiene su buen desempeño macroeconómico.
Desde el episodio del boom de las commodities de 2005-2011, que favoreció a los países de América del Sur, tanto Brasil como la Argentina vieron estancarse sus economías en comparación con economías más pequeñas como las de Chile, Bolivia, Paraguay o Uruguay. Sin embargo, en el mediano plazo el mucho mejor desempeño de las variables monetarias y fiscales en el Brasil ha mantenido la atracción a la inversión y, lentamente, el ingreso per cápita del Brasil ha ido convergiendo al de la Argentina en términos corrientes. Cuando ambos ingresos se miden en términos de una canasta internacional común de bienes de consumo, la Argentina aún mantiene las ventajas por su condición de país en desarrollo de altos ingresos (ver Cuadro 1). Sin embargo, esta ventaja ha mostrado una declinación permanente a lo largo del tiempo.
El hecho de que Brasil y la Argentina no estén compartiendo un sendero común de desarrollo de largo plazo genera, más allá de transitorios disensos políticos, un primer interrogante sobre cuál ha sido la eficacia del MERCOSUR como instrumento de promoción de sus miembros.
Cuadro 1
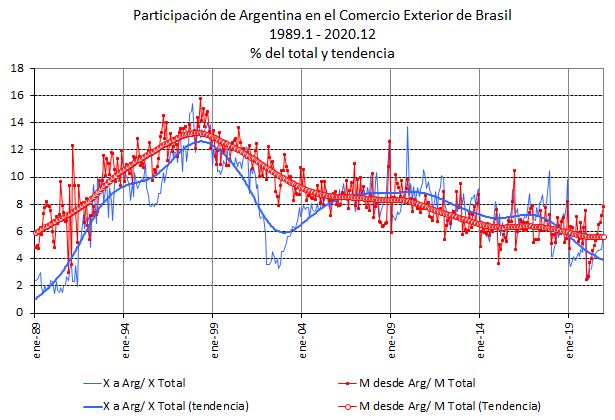
Otro conjunto de datos sobre la evolución de los socios comerciales de ambos países lleva a un segundo interrogante sobre cuál es el grado efectivo de integración de las dos principales economías del Acuerdo. En los 90 el intra-comercio en el MERCOSUR alcanzó un 25% de participación en el comercio externo total de los socios. Pero esa participación se fue reduciendo en la década siguiente. En parte, esa reducción se explica porque los países miembros exportan commodities agroindustriales que, por entonces, estaban aumentando sus precios, mientras que al interior del Acuerdo se mantenía un flujo de comercio integrado mayoritariamente por bienes industriales. En consecuencia, las exportaciones totales crecían en volumen y valor y las exportaciones intercambiadas entre los socios mantenían sus precios estables, perdiendo participación. Sin embargo, cuando los precios agroindustriales se redujeron quedó a la vista que el aumento de las importaciones, sobre todo en Brasil, estaba siendo abastecido crecientemente por China. En consecuencia, la Argentina redujo la participación en las importaciones de Brasil desde el 11.2% en 2001 hasta el 6% en 2019, mientras que China incrementó esa participación desde el 2.4% al 19.9%.
Los mayores cambios dentro del MERCOSUR se dieron por el desacople industrial entre Argentina y Brasil. En 2007, Argentina recibía el 32% de sus importaciones industriales desde Brasil y ese porcentaje se había reducido al 20,8% en 2019. Del mismo modo, el 6,8% de las importaciones industriales del Brasil provenían de la Argentina en 2007 y en 2019 ese porcentaje había caído al 5.4%. El sector automotor siguió siendo el intercambio más importante entre ambos países. En los Gráficos 1 y 2 se muestra a Brasil y la Argentina en calidad de proveedor de su socio para todo tipo de mercaderías.
En 2020, las exportaciones de la Argentina al Brasil representaron casi el 15% del total exportado y en el último trimestre del año se observó un repunte de esa participación. Por lo tanto, aún cuando la relación comercial haya perdido importancia en el tiempo, es aún significativa para la producción industrial (especialmente automotriz) de nuestro país y un repunte del crecimiento brasileño como el que se espera para 2021 (Brasil crecería en torno del 3,5% anual), podría “derramar” sobre la Argentina, ayudando a la recuperación de la actividad. Con todo, ese impulso tiene menos mecanismos de operación que en el pasado, por la evolución comentada del comercio bilateral. Y, sobre todo, está muy por debajo de lo que podría haberse esperado luego de 30 años de funcionamiento del MERCOSUR.
Gráfico 1
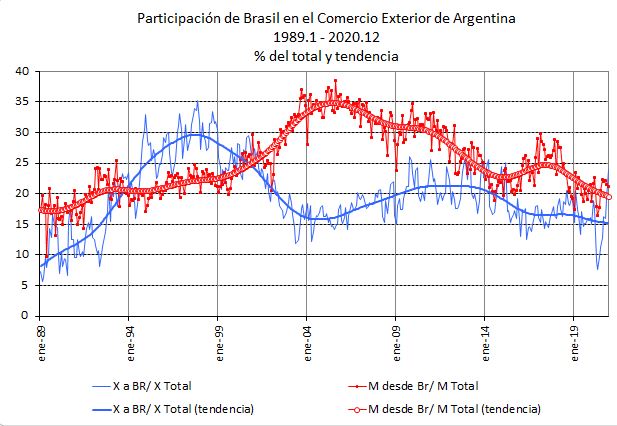
Gráfico 2
La evidencia anterior ilustra la falta de convergencia y el fracaso en la integración comercial del MERCOSUR. Ante esta situación la pregunta siguiente es: ¿cuál debería ser la agenda de los socios para reencauzar el Acuerdo?
En los últimos intercambios diplomáticos entre los cuatro miembros se ha reiterado la necesidad de mejorar la inserción económica del MERCOSUR en el mundo promoviendo dos acciones: una reducción paulatina y unilateral de los aranceles y la activación de iniciativas de nuevos acuerdos regionales de libre comercio.
Un primer paso natural sería el de consolidar el avance del acuerdo ya firmado entre MERCOSUR y la Unión Europea y entre el MERCOSUR y el EFTA. Lamentablemente, en el primer caso se han presentado una serie de obstáculos en la propia Unión Europea, sobre todo provenientes de su sector agropecuario. En opinión del Alto Representante para Asuntos Exteriores de la UE (Josep Borrell), la Comisión Europea debe esperar para presentar el acuerdo firmado con el Mercosur para su aprobación por parte del Consejo Europeo y de los parlamentos nacionales y regionales que deben dar su visto bueno. En su opinión, la Comisión no puede correr el riesgo de presentar un acuerdo para que el Consejo lo desapruebe. En otras palabras, mientras la UE ha podido firmar un acuerdo de inversiones con China superando los problemas de propiedad intelectual entre ambos, encuentra muchos riesgos políticos en el avance de su iniciativa con el MERCOSUR.
En el primer semestre de 2021, nuestro país tiene la responsabilidad de conducir la presidencia pro-tempore del MERCOSUR. Una rápida recorrida por esa agenda muestra que los desacuerdos entre los socios sobre la estrategia externa están lejos de saldarse. En la visión argentina, la prioridad es la incorporación de Bolivia como miembro pleno del grupo. Además, se ha trazado un seguimiento de las negociaciones ya en curso: 1) conclusión de las cuestiones técnicas pendientes con la UE y con EFTA en los sendos acuerdos sujetos a revisión legal; 2) conclusión de las negociaciones para un acuerdo MERCOSUR-Líbano y profundización del Acuerdo MERCOSUR- Israel; 3) lanzamiento de conversaciones con países de Centroamérica y República Dominicana; 4) continuar las negociaciones ya iniciadas por el MERCOSUR con Canadá, Corea y Singapur, las que son coordinadas por Brasil, Uruguay y Paraguay, respectivamente; 5) proponer a los socios iniciar una discusión intra-MERCOSUR para una estrategia para África (Fuente: Comunicado de Prensa de la Cancillería Argentina). Nuestro país ha manifestado, además, que su principal interés es avanzar en la integración latinoamericana. En ese sentido, más cerca que los eventuales acuerdos con países de Centro-América como propone la agenda de la Presidencia pro-tempore, los acuerdos parciales preferenciales ya existentes con Chile y México en el marco de ALADI podrían modernizarse y ampliarse. La vinculación con la Alianza del Pacífico y su proyección al Asia también constituyen un tema relevante en la agenda del MERCOSUR, que ha venido postergándose en el tiempo.
Por su lado, Uruguay y Brasil buscarían flexibilizar el MERCOSUR para que cada país pueda firmar acuerdos con independencia de sus socios. Esta iniciativa sería sólo el primer paso para convertir al MERCOSUR en un área de libre comercio, ya que reduciría significativamente los beneficios del arancel externo común y el espacio económico que éste delimita como instrumento de atracción de inversiones. En una reunión a mediados de febrero de este año, el Presidente del Uruguay invitó a su par del Paraguay para darle argumentos en favor de esta iniciativa.
Los interrogantes planteados en esta nota sugieren que los mecanismos de la integración económica que podrían servir para mantener en funcionamiento al MERCOSUR, mientras sus miembros transitan diferencias políticas temporarias, han sido socavados por varios factores: distintos senderos de crecimiento de sus principales socios, descoordinaciones de sus macroeconomías y una mayor participación de China como abastecedor industrial a toda América Latina. Luego de 30 años, el MERCOSUR parece haber perdido la brújula política que impulsaron los presidentes Alfonsín y Sarney. También parece encontrarse en riesgo el ancla económica que le brindaba su comercio intra-regional. Sus miembros lo reconocen y han entrado en un período de evaluación de cambios.
Marcela Cristini y Guillermo Bermúdez