La transformación de la estructura institucional del comercio y las inversiones internacionales está en proceso, tendrá consecuencias duraderas y modificará las oportunidades de los países en desarrollo para su crecimiento. La Argentina busca corregir errores históricos que le restaron oportunidades y empieza a reconocer las limitaciones del nuevo escenario.
El mundo enfrenta un cambio en las relaciones económicas internacionales que tiene entidad propia debido al debilitamiento del multilateralismo desde la crisis financiera internacional de 2008, la ruptura de las cadenas de valor de la globalización a partir de la pandemia de Covid-19 y la explicitación de la competencia económica/tecnológica entre los Estados Unidos y China, entre las razones más importantes. En esa evolución, las organizaciones internacionales que gobernaban ese multilateralismo económico como la Organización Mundial del Comercio (OMC) o el Fondo Monetario Internacional y el Banco Mundial, no lograron anticiparse para adaptarse a los desafíos que iban surgiendo. A su vez, los países avanzaron en acciones unilaterales que llevaron a multiplicar las barreras al comercio y a las inversiones bajo formatos discutibles, pero no abiertamente incompatibles con la normativa internacional, como las nuevas barreras por razones ambientales o sanitarias. A partir de 2024, las acciones unilaterales en términos de fijación de aranceles que lleva adelante la administración del Presidente Trump en los Estados Unidos fue la culminación de estos procesos, en un abierto desafío a las normas de la OMC. Las marchas y contramarchas arancelarias de los Estados Unidos debido al rechazo de su Corte Suprema para el uso indiscriminado de estos instrumentos, llevó a que el Gobierno estadounidense dejase sin efecto el régimen transitorio de aranceles globales del 10% que rigió durante 150 días y estableciese un nuevo esquema que mantiene un recargo del 10% para nuestro país, mientras que otros países enfrentarán un arancel del 12,5%. Esta nueva aplicación de aranceles es aún motivo de negociación entre las partes afectadas. En el caso de Canadá y México, se ha indicado que los Estados Unidos serían reticentes a continuar con su tratado de comercio histórico, el USMCA.
El debilitamiento extremo del multilateralismo económico también refleja aspectos geopolíticos identificados en las iniciativas de Rusia para aumentar su influencia entre los países de la ex Unión Soviética y en la estrategia de Irán de armarse como potencia nuclear. En el primer caso, la invasión rusa a Ucrania en febrero de 2022 generó una importante volatilidad en los mercados de productos básicos agrícolas y del petróleo. En el segundo caso, los Estados Unidos e Israel buscaron poner un freno a la estrategia iraní con una acción armada en febrero de 2026 con resultados aún inciertos. Este conflicto, además, fue regionalizándose hacia los países del Golfo Pérsico, con graves consecuencias sobre sus economías.
En ese contexto, la discusión económica se ha centrado sobre la conveniencia de seguir impulsando la liberalización del intercambio entre los países en un contexto de fragmentación y enfrentamientos como los señalados o reconocer las dificultades de llegar a nuevos consensos y explorar otras opciones. Entre ellas, las opciones más reconocidas son la asociación entre países que desean mantener los principios multilaterales, dando lugar a acuerdos con un alcance geográfico restringido (acuerdos de potencias medias); la admisión del carácter estratégico de algunas producciones no susceptibles de liberalización comercial, en particular las vinculadas con el cambio tecnológico de la inteligencia artificial y los productos asociados a la seguridad de las naciones; la conveniencia de implementar políticas industriales amplias que mantengan la competitividad de las industrias locales. Esa discusión académica y política, impensable hace una década, no se concentra en los análisis de representantes de los extremos ideológicos, sino que comienzan a teñir el llamado “main stream” del pensamiento económico.
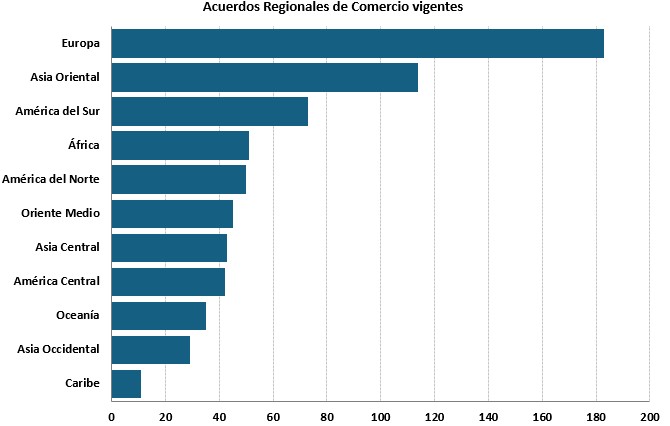
Uno de los aspectos visibles de la fragmentación en las relaciones económicas internacionales es la proliferación de acuerdos preferenciales de comercio y convenios de cooperación entre naciones de una misma región. Esta tendencia ya era visible en la etapa de globalización como mecanismo complementario de la formación regional de eslabones de las cadenas de valor. Las estadísticas de la OMC dan una visión aproximada de estas iniciativas a través del relevamiento de los acuerdos que sus países miembros registran ante el organismo. En el Gráfico 1 se reproduce esa información y en el Gráfico 2se refleja la importancia de los acuerdos por región del mundo. Al 30 de junio de 2026, había 384 acuerdos en vigor según la OMC. Estos corresponden a 634 notificaciones de miembros de la OMC, contando por separado las mercancías, los servicios y las adhesiones de países a acuerdos existentes. Esta institución anticipa que habría otros 79 acuerdos a ser presentados en el corto plazo.
Gráfico 1
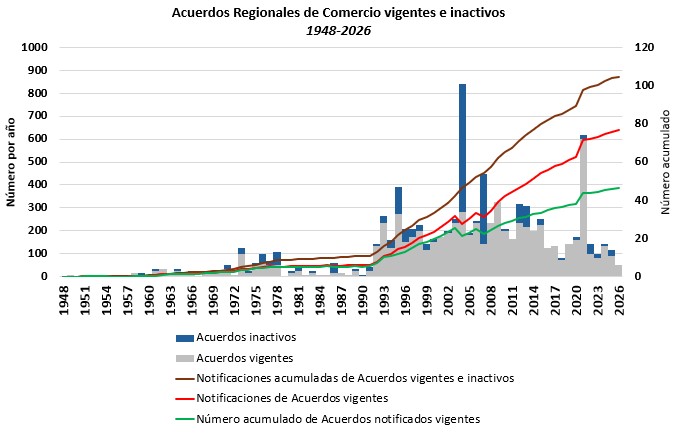
Gráfico 2
Más recientemente, las iniciativas arancelarias del presidente Trump han llevado a la firma de varios acuerdos de alcance limitado con sus socios tradicionales como el Reino Unido, Japón y la Unión Europea, que no califican como acuerdos compatibles con la normativa OMC. Nuestro país también ha firmado un acuerdo con los Estados Unidos en febrero del corriente año (Acuerdo sobre Comercio e Inversiones Recíprocos -ARTI-). Según la información de la Cancillería argentina, por vía de este acuerdo “Estados Unidos eliminará los aranceles recíprocos para 1.675 productos argentinos en una amplia gama de sectores productivos, lo que permitirá recuperar exportaciones por USD 1.013 millones. Argentina, por su parte, eliminará aranceles para 221 posiciones arancelarias, como máquinas, material de transporte, dispositivos médicos y productos químicos, reducirá al 2% otras 20 posiciones, principalmente autopartes, y otorgará cuotas para vehículos, carne y otros productos agrícolas.” Además de los temas comerciales se incluyen también aspectos de coordinación normativa en propiedad intelectual, comercio digital y empresas tecnológicas.
Los países del Mercosur han reconocido las nuevas tendencias internacionales y buscan acelerar sus negociaciones de acuerdos preferenciales que, hasta hace poco, había sido un aspecto poco desarrollado por sus miembros. Históricamente, el Mercosur cuenta con una red de acuerdos comerciales que cubre casi toda Sudamérica y buena parte de América Latina en el marco de la ALADI (Asociación Latinoamericana de Integración), además de acuerdos vigentes con Israel, Egipto, la Unión Aduanera de África Austral (SACU) e India. Más recientemente, se lograron dos acuerdos muy significativos con los países europeos, el correspondiente a la Unión Europea (enero de 2026) y al EFTA (Islandia, Liechtenstein, Noruega y Suiza). Al presente hay negociaciones abiertas con Canadá, Japón, Singapur, Emiratos Árabes Unidos, El Salvador y Vietnam. En una iniciativa unilateral, la Argentina presentó una solicitud formal de adhesión para ingresar al Tratado Integral y Progresista de Asociación Transpacífico (CPTPP). Es interesante notar que este acuerdo es un “sobreviviente empoderado” a una iniciativa de la que los Estados Unidos se retiraron en 2017 (primera presidencia de Trump), el Acuerdo Transpacífico de Cooperación Económica (TPP).
Mientras el mundo del comercio y las inversiones internacionales se reacomoda con nuevas modalidades que tenderán a permanecer en el mediano plazo, en nuestro país las novedades del comercio de mercancías son abundantes. Por un lado, en el mes de julio las exportaciones de petróleo se duplicaron en un marco de aumento general de las ventas externas en las que sólo los productos agropecuarios básicos redujeron su valor por razones estacionales. Del lado importador, el mes de julio muestra un importante repunte de las compras de insumos lo que apuntaría a una mejora esperada del nivel de actividad y del mantenimiento del flujo exportador.
El panorama del cortísimo plazo mantiene las tendencias observadas en los primeros meses del año. Así, en los 7 meses de 2026 las exportaciones crecieron a dos dígitos (22,9%) y es muy probable que este año se alcance un récord exportador en torno de los USD 100.000. A su vez, resulta muy interesante observar el cambio en el patrón de las ventas externas en el que los sectores de combustibles y minerales empiezan a hacer aportes significativos que se suman a las exportaciones tradicionales de la agroindustria. Por el momento, los términos de intercambio son favorables a nuestro país, es decir, el valor de nuestras exportaciones ha crecido más que el valor de nuestras importaciones en lo que va del año. Sin embargo, conviene destacar que la Argentina está sumando al patrón exportador nuevos productos básicos (combustibles y minerales) cuyos precios, al igual que los precios internacionales agrícolas, están sujetos a una variabilidad importante. Naturalmente, resulta conveniente para cualquier economía desarrollar toda la variedad de productos en los que alcanza competitividad internacional. Sin embargo, en el caso de estos productos básicos las economías más ordenadas que comparten ese patrón han implementado estrategias de largo plazo para suavizar las fluctuaciones de precios sobre la actividad económica, incluyendo algún tipo de seguro macroeconómico como un fondo compensador (caso del cobre chileno hasta 2007) o un alto nivel de reservas internacionales en manos del Estado.
Otro aspecto para destacar de los datos del INDEC se refiere a que las importaciones han ido reduciendo su caída con respecto al año pasado en el acumulado, y que ese comportamiento se vincula con la importación de bienes intermedios que se utilizan en la industria local. En cambio, los bienes de capital y sus repuestos siguen en niveles inferiores a los del año anterior, a pesar de las inversiones anunciadas. Más allá del abastecimiento local de maquinarias y equipos, es normal en todo proceso de crecimiento haya componentes importados de bienes de capital que permiten actualizar la tecnología. Así que es de esperar que ese rubro de las importaciones aumente en el futuro próximo.
Por último, como se preveía, el saldo del balance comercial cumplirá un rol importante en el abastecimiento de divisas dentro del esquema de recomposición de reservas del Banco Central.
Marcela Cristini y Guillermo Bermúdez