
En esta nota se evalúan los factores que podrían explicar el débil rebote del empleo en el cuarto trimestre de 2024 y primero de 2025, y el escenario que se vislumbra para el corto plazo.
El rebote del empleo en el cuarto trimestre de 2024 y primero de 2025 fue débil. La comparación con la evolución en los últimos años muestra que con la recuperación de actividad en ese periodo hubo un modesto impacto en materia de crecimiento del empleo. En parte por razones previsibles: con bajos niveles de utilización de capacidad e incompleta recuperación del nivel de actividad no cabía esperar un impacto mucho mayor. Sin embargo, en ciclos anteriores el empleo agregado rebotaba con fuerza, como muestra el Gráfico 1 (obviando el periodo 2020/21 por la pandemia y las restricciones al desplazamiento).
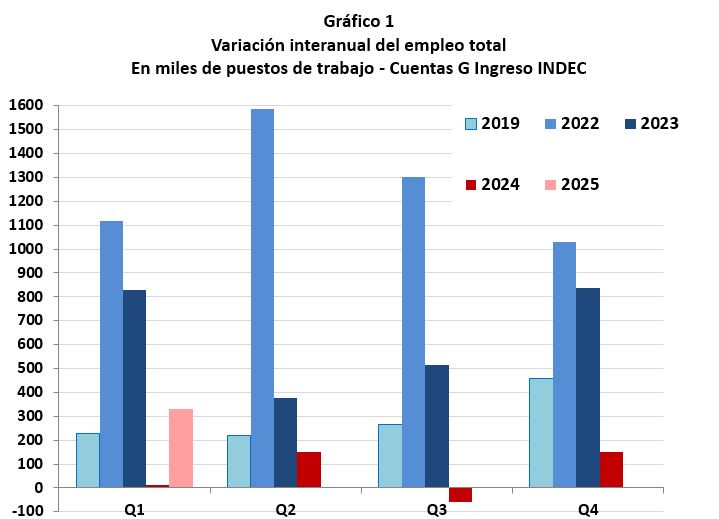
Quizás las principales diferencias de la actual recuperación con otras que le precedieron son al menos tres. Por un lado, se trata de una recuperación a bajo ritmo en sectores relevantes para el empleo privado (particularmente, construcción e industria) y con la ausencia –por primera vez en dos décadas- de la demanda del sector público (al menos a nivel de gobierno federal, ya que algunas provincias mantuvieron una tendencia expansiva en sus dotaciones de personal). Ausentes estos “motores” del lado de la demanda de trabajadores, el crecimiento agregado del empleo resulta ahora más débil. Las perspectivas para el resto de 2025 no permiten prever un crecimiento apreciable de la demanda por este lado, de modo que el escenario podría repetirse en los siguientes trimestres.
La segunda cuestión en juego, que determina un bajo crecimiento del empleo formal en particular, es el deterioro de la productividad –tendencia ya de largo plazo, agravada en la etapa baja del ciclo- en un escenario de creciente apertura de la economía, que establece una fuerte competencia para los sectores productores de transables. Éstos, en efecto, enfrentan la competencia con costos unitarios elevados, tanto más altos cuanto mayor es la intensidad de capital en su ecuación de costos y cuanto menor es el uso que hacen de su capacidad instalada (por caídas de la demanda dirigida hacia ellos). No sorprende que la demanda de empleados formales en la industria ajustada por estacionalidad siga cayendo hasta el último dato disponible (mayo), ubicándose en el nivel más bajo desde el pico previo de julio de 2023. De hecho, el empleo formal asalariado en sectores transables era en mayo de este año todavía más bajo que el registrado en cualquier mes desde marzo de 2022. El ciclo económico fue muy movido para los transables en este periodo de poco más de 3 años, el empleo formal apenas creció un tiempo corto para iniciar un declive que lo encuentra hoy en su nivel más bajo. A pesar de expulsar empleo, los costos unitarios están altos en promedio, la productividad media cae por el piso.
El penúltimo fantasma que aparece en este contexto es la desaceleración en la tasa de inflación: con costos unitarios que crecen (por caída de productividad y porque ahora la demanda tiene la alternativa de comprar competencia importada), si la baja de inflación no permite licuar costos, las ventas y la producción caen, y consiguientemente el empleo. Por ahora, se multiplican las suspensiones.
El último eslabón viene de la mano de un incipiente comienzo de recesión y un fuerte apretón monetario que solo ofrece botes salvavidas a quienes no están endeudados. Contexto poco favorable para la inversión, al menos hasta que la tempestad amaine.
El escenario no es propicio en el corto plazo para que el empleo formal tenga mejoras porque a la macro que desacelera se le suma la inmovilidad en materia de reformas. ¿Por qué entonces no reacciona con vigor el empleo informal en este contexto –a falta de demanda de trabajo formal- tal como lo hizo en el pasado reciente, y suma nuevos puestos de trabajo?
La respuesta quizás es que una parte del empleo que se creaba en el pasado era derivado de alguna demanda del Estado, ya sea en forma directa como empleo público o indirecta como “programas de empleo”. Esto en su mayor parte se consideraba dentro del empleo formal, pero una parte acumulaba en la forma de personas con ingresos que salían del mercado de trabajo: “tengo un plan para conseguir una vivienda o para otra cosa, y no quiero empleos formales porque me lo quitan” o simplemente “salgo de la población activa porque tengo ingresos”.
Podemos enfrentar entonces dos problemas: una caída de la demanda de trabajo (del Estado y del sector privado porque los costos unitarios no dan con la macro y las regulaciones actuales) y un aumento de la oferta, es decir un aumento de la población que ingresa al mercado laboral (porque caen los planes y/o los ingresos por planes, y entonces algunos miembros del hogar salen a buscar empleo). Si ambas tendencias se dan, las perspectivas son de un aumento del desempleo abierto. La magnitud del fenómeno está por verse, pero a menos que las condiciones cambien rápidamente, podríamos tener un año 2026 con alto desempleo.
Juan Luis Bour