
En febrero, la industria anotó la tercera mejora interanual. En el mes, el avance más marcado lo mostró la rama de minerales no metálicos, en parte por un efecto de base de comparación. En el bimestre, la industria automotriz lidera la recuperación, con un crecimiento magro para el promedio de la industria. La fase de recuperación se sostiene con una mayor difusión, pero con una dinámica modesta en comparación con episodios del pasado.
La producción industrial del mes de febrero, de acuerdo al relevamiento de FIEL, registró una mejora interanual de 3.5%. En el mes, cinco de diez ramas que reporta el Índice de Producción Industrial mostraron un avance en la comparación interanual -explicado en algún caso por un efecto de base de comparación en 2024-, con el desempeño más destacado para la producción de minerales no metálicos. Con la suba de febrero, en los dos primeros meses del año la actividad industrial acumula un magro avance de 3.2% en relación al mismo período del año pasado. Respecto de lo anterior, es interesante observar que los registros de caída de actividad más marcados en 2024 se tuvieron en el primer semestre –principalmente marzo y abril-, de modo que para los primeros seis meses del presente año puede esperarse alguna mejora producto de la base de comparación, la que resultará más desafiante para el segundo semestre y que podría determinar que la industria acumule un crecimiento inferior a la actividad económica agregada en 2025.
En cuanto a los registros de producción de los sectores industriales en el primer bimestre de 2025, con un avance superior al promedio y liderando el ranking de crecimiento se coloca la rama automotriz, que acumula una mejora de 20.4% en la comparación con el primer bimestre del año pasado. Le siguen la producción de alimentos y bebidas, con un aumento de 5.8%, la de minerales no metálicos (4.3%) y el proceso de petróleo (4.2%), en todos los casos en la comparación con el acumulado en los dos primeros meses de 2024. Con un ligero retroceso, la rama de la metalmecánica acumuló una caída de 0.6%, seguida de los insumos químicos y plásticos, con una contracción del 0.7%, en ambos casos en el primer bimestre respecto al mismo periodo del año anterior. Por su parte, los despachos de cigarrillos acumulan en los dos primeros meses de 2025 un recorte más pronunciado (4.7%), seguidos de la producción de insumos textiles que muestran un retroceso de 6.5% y la producción de papel y celulosa con una caída de 9.2%. Finalmente, con la mayor contracción acumulada en el primer bimestre, las industrias metálicas básicas (10.9%) cierran el ranking de crecimiento en comparación con los dos primeros meses del año pasado.
Gráfico 1
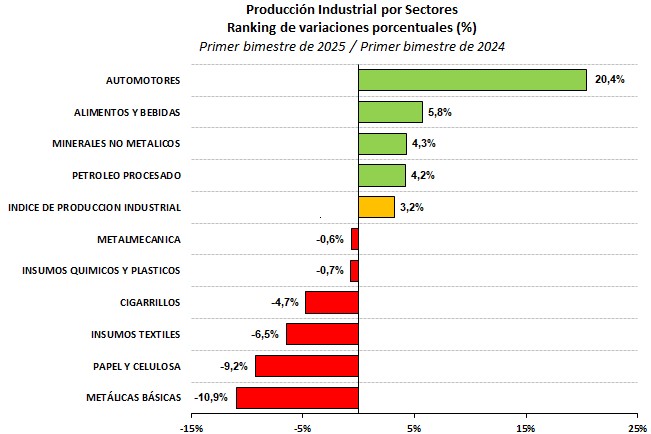
En cuanto a la contribución a la recuperación de la actividad industrial en el primer bimestre, la producción de alimentos y bebidas aporta el 50% del crecimiento de la industria en el periodo, mientras que, en el otro extremo, el mayor aporte a la caída la hacen las industrias metálicas básicas.
Como se mencionó, entre las ramas que en el primer bimestre acumulan un crecimiento superior al promedio se ubica la industria automotriz, que en el mes de febrero registró una mejora del 12.9% en la comparación interanual, encadenando un trimestre de avance respecto a los niveles de actividad de un año atrás. En el mes, la producción de automóviles igualó el registro de 2024 mientras que la de utilitarios tuvo un avance del 26% sobre la misma base de comparación. La rama luego de acumular el segundo mayor retroceso de actividad entre los sectores el año pasado, en el primer bimestre de 2025 acumula una mejora del 20.4% y realiza un aporte del 45% al crecimiento de la industria en lo que va de este año.
En febrero, las exportaciones y las ventas en el mercado local del sector automotriz han vuelto a mostrar una divergencia. Precisamente, en el mes se exportaron 22.5 mil unidades, equivalentes al 53% de la producción, un 4.6% por debajo del registro de ventas de febrero de 2024, anotando el segundo mes en retroceso. Del mismo modo que en enero, las exportaciones a Brasil tuvieron una nueva caída a causa del deterioro de las condiciones económicas en ese país –devaluación, alza de tasas de interés y menor crecimiento esperado. Precisamente a partir de lo anterior, General Motors realizará una parada de planta entre fines de marzo y la primera quincena de abril en su terminal de Alvear en Santa Fe para adecuar la producción a las exportaciones con aquel destino. Con lo anterior, en el primer bimestre del año, las ventas al exterior acumulan una caída del 13.5% en la comparación con el mismo período de 2024, combinando un retroceso del 31.7% en las exportaciones a Brasil con avances en otros mercados como Chile, México y Paraguay. El retroceso de las exportaciones a Brasil determina que este destino reduzca su participación en el total de exportaciones al 57.6% en comparación con el 73% que alcanzaba en el mismo periodo de 2024.
A diferencia de lo ocurrido con las exportaciones, las ventas mayoristas –los envíos de las terminales a concesionarias- mostraron en febrero un crecimiento de 37.3% en la comparación interanual, sumando ocho meses de mejora en las ventas. Es importante observar que más allá de la dinámica de la demanda de durables, hasta abril y mayo próximos una parte de la mejora interanual vendrá explicada por la caída de las ventas en 2024. Respecto de esto último, además de que el volumen de ventas del primer bimestre sea el mayor desde 2018, el crecimiento acumulado del 62.1% en la comparación con el periodo enero/ febrero de 2024 es el mayor desde 2004, en el inicio de la recuperación a la salida de la Convertibilidad. Es importante mencionar que en la recuperación de las ventas mayoristas se encuentra un más marcado avance en los envíos de unidades importadas en relación a las nacionales. En efecto, en febrero las ventas de vehículos de fabricación nacional alcanzaron las 18 mil unidades –un 39% del total- registrando un avance del 13.8% interanual y acumulando en el bimestre una mejora del 43.1%, resultando ambas cifras inferiores al promedio.
En lo que se refiere al patentamiento de vehículos, estos alcanzaron en febrero las 43 mil unidades, 71% más que en el mismo mes del año anterior y encadenando siete meses de recuperación interanual. Nuevamente en febrero, todos los tipos de vehículos -autos, comerciales livianos y pesados-, tuvieron una mejora interanual de ventas, resultando por encima del promedio la de los comerciales livianos (+76.3%) y comerciales pesados (+90.1%). Con lo anterior, en el primer bimestre, el número de unidades vendidas alcanza las 112.4 mil, duplicando el registro de los dos primeros meses de 2024, con una participación de unidades importadas que se coloca por encima del 50%.
La segunda rama con mayor crecimiento acumulado en el primer bimestre corresponde a la de alimentos y bebidas, que en el mes de febrero creció 5.3% en la comparación interanual, sumando ocho meses de mejora. Ésta, inicialmente, fue motorizada por la producción de alimentos, pero más recientemente por el aporte de las bebidas. En el caso de la producción de bebidas, la sub rama acumula un trimestre de avance interanual con un más destacado desempeño de la producción de gaseosas, aguas y jugos, por sobre cervezas, vinos y otras bebidas alcohólicas. Entre los alimentos, la lechería acumula cuatro meses de mejora interanual, luego de dieciocho de contracción, la faena porcina y aviar muestran avances en el último trimestre, mientras que la faena vacuna registra el segundo mes con caída en la comparación con el año anterior, sin mostrar una clara tendencia hacia un ciclo de mayor faena como se anticipaba en los meses previos. Finalmente, la producción de aceites continúa moderando el crecimiento respecto a lo observado en meses previos, mientras que la molienda de trigo encadena un trimestre de aumento en la comparación interanual.
La producción de minerales no metálicos –fundamentalmente insumos de la construcción- registró en el mes de febrero la primera mejora interanual en 14 meses. En efecto, en el mes la producción de la rama creció 21.6% en la comparación con el mismo mes del año pasado –en parte por un efecto de base-, resultando el primer avance desde noviembre de 2023, tras el despliegue del programa de estimulo a la demanda por parte del anterior gobierno. En 2024, la rama cerró con la mayor contracción (24.3%) entre los sectores de actividad, y en el primer bimestre de 2025 ha comenzado a acumular una ligera recuperación que alcanza a 4.3% comparado con el mismo periodo del año pasado.
Al interior de la rama, los despachos de cemento mostraron un incremento del 8.1% respecto al nivel de febrero de 2024, anotando dos meses de avance. El dato alentador respecto a las ventas de cemento es que, en el mes, los despachos a granel –asociados al desarrollo de obras públicas y de mayor dimensión- tuvieron una recuperación del 8.5% -por encima del promedio-, mientras que las ventas en bolsa tuvieron una mejora del 7.5% respecto al nivel de ventas de un año atrás. Junto con lo anterior, el relevamiento de ventas de insumos para la construcción, de acuerdo al Grupo Construya, también mostró en febrero un nuevo avance, que alcanzó el 4%, y acumula en el primer bimestre una mejora del 6.95% respecto al periodo enero/ febrero de 2024. El mes anterior, planteábamos el interrogante de si comenzaban a observarse señales de mejora en la actividad de la construcción y la producción de insumos, respecto de lo cual los registros de febrero sugieren cautela contando que las mejoras interanuales han sido acompañadas por caídas en las mediciones corregidas por estacionalidad que interrumpieron varios meses de avance.
En relación a lo anterior, no debe perderse de vista que el indicador sintético de la actividad de la construcción que elabora INDEC mostró malos resultados en el inicio de 2025, prolongando el retroceso registrado desde noviembre de 2023 e interrumpiendo en enero dos meses de repunte en la medición corregida por estacionalidad. Sin embargo, aún con el retroceso de la actividad, las expectativas empresarias continúan transitando un sendero de mejora, y en particular para las empresas especializadas en obra pública: para la ventana febrero – abril de 2025, se tiene por primera vez desde marzo de 2023 que la proporción de firmas que esperan mejoras de la actividad supera a aquellas que anticipan un retroceso.
Entre las ramas que muestran un desempeño por debajo del promedio de la industria, se ubica la de los químicos y plásticos, que registró en febrero un retroceso de 5.4% en la comparación interanual, acumulando en el primer bimestre del año una caída del 0.7% respecto a los dos primeros meses de 2024. En febrero, al interior de la rama se tienen mejoras en actividades muy puntuales entre los químicos y petroquímicos básicos, los plásticos y los agroquímicos que amortiguaron la caída de la producción de agroquímicos, jabones y neumáticos –rubro que acumula un año de retroceso de la actividad. En perspectiva de corto plazo, en marzo la producción de negro de humo entre los químicos básicos, se verá interrumpida por ajuste de stocks a la debilidad de la demanda, programándose para junio también una parada completa en el mes.
En el caso de la rama de la metalmecánica, esta continúa mostrando comportamientos mixtos entre las actividades que la componen, y en febrero marcó un retroceso del 0.9% en la comparación con el mismo mes del año pasado. Entre las actividades que releva FIEL, se observó una mejora en la producción de cables, avances y caídas en distintas plantas dedicadas a la producción autopartista y de maquinaria agrícola, mientras que continúa en retroceso la producción de insumos para la construcción, tal el caso de la grifería. Así, en el primer bimestre del año, la rama acumuló una contracción de 0.6% en comparación con el mismo período de 2024, meses en los que el sector transitaba una profundización de la caída que había comenzado a experimentar a fines de 2022.
Con respecto a la evolución de la actividad metalúrgica, de acuerdo al relevamiento de ADIMRA, está registró en febrero una segunda mejora interanual, interrumpiendo la contracción de la actividad que había comenzado a observarse en la segunda parte de 2023. Entre las actividades relevadas, la maquinaría agrícola y la producción de carrocerías y remolques acumula siete meses de recuperación en la comparación interanual, mientras que la producción de bienes de capital, equipos y aparatos eléctricos y otros productos de metal repiten la mejora observada en enero pasado. Adicionalmente, en el mes se tuvo un registro positivo en la producción de equipo médico, mientras continúan en caída la actividad de fundición y la producción de autopartes. Respecto a las expectativas para los próximos meses, el relevamiento de ADIMRA da cuenta de que estas se sostienen en terreno positivo desde junio de 2024.
En lo que respecta a las ventas de maquinaria agrícola, en el mes de febrero se patentaron 403 unidades, marcando un avance de 58% en la comparación interanual. Las expectativas del sector son de una mayor recuperación en 2025, a pesar de la debilidad de precios de los commodities agrícolas, debido a una disponibilidad de crédito más fluida y a una reducción gradual de retenciones.
En el repaso de los desempeños sectoriales, cabe finalmente mencionar que la producción de insumos textiles ha profundizado el ritmo de caída en los meses recientes con perspectivas de mayor deterioro, al tiempo que el retroceso de la producción de papel y cartón desde comienzos del año pasado ha arrastrado a la baja a la rama de papel y celulosa.
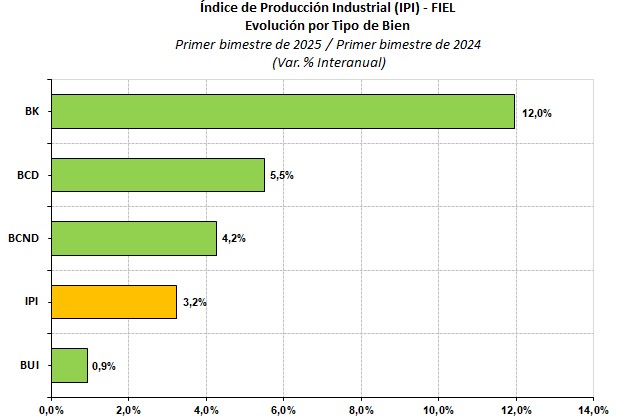
Observando la producción industrial desde la perspectiva del tipo de los bienes producidos, todos acumulan una mejora en los primeros dos meses del año, con los bienes de capital colocándose al tope del ranking de crecimiento y los bienes de consumo no durable haciendo el mayor aporte a la recuperación de la industria. En efecto, en el primer bimestre la producción de bienes de capital acumula un avance del 12% respecto al nivel alcanzado en los dos primeros meses de 2024 a causa de la mejora en la producción de utilitarios, equipos y maquinaria. Por su parte, los bienes de consumo durable acumulan una mejora del 5.5% explicado por la evolución de la producción de vehículos, mientras que los no durables registran un avance del 4.2% con el aporte de la producción de alimentos y bebidas. Finalmente, con un avance inferior al promedio de la industria, los bienes de uso intermedio acumulan una ligera mejora del 0.9% en el primer bimestre y en la comparación interanual a partir del aporte de la refinación de petróleo. En términos de la contribución al crecimiento, los bienes de consumo no durable explican más del 40% de la recuperación de la industria en el primer bimestre y, junto con los bienes de consumo durables, más del 60% del repunte.
Gráfico 2
IPI como Ciclo Económico
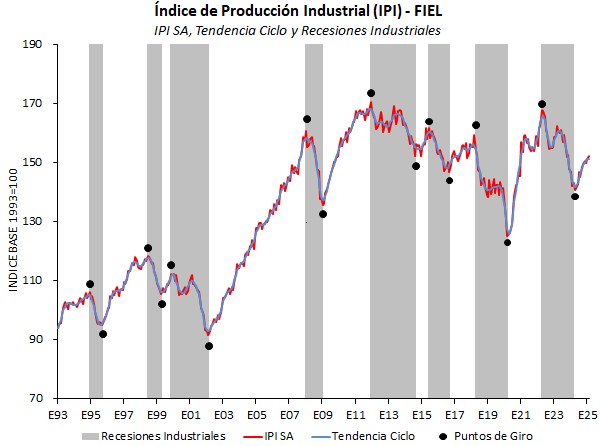
En términos desestacionalizados, la producción industrial de febrero creció 0.6% en comparación con enero, colocando el actual nivel de actividad un 8.1% por encima del registrado en abril de 2024, mes en el que se fecha el inicio de la presente fase de recuperación de la industria.
Gráfico 3
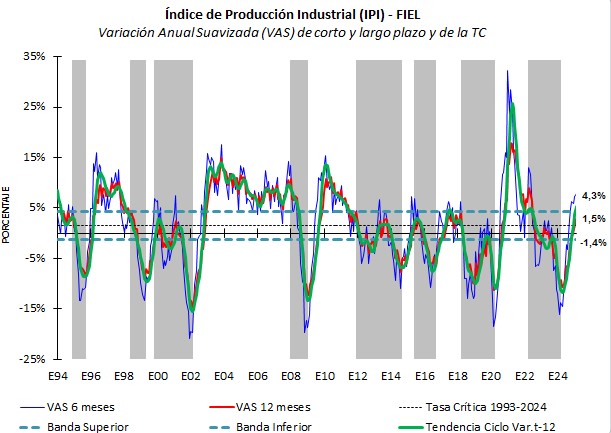
Por su parte, los indicadores que permiten analizar la sostenibilidad de la fase señalan que ésta se prolonga. La variación anual suavizada de corto plazo alcanzó el 7.9%, superando a la de largo plazo que marcó un avance de 2.9% en febrero, además de colocarse por encima del límite superior de la tasa de crecimiento de largo plazo. También la dinámica de la tendencia ciclo supera aquel umbral, al tiempo que anota diez meses de mejora mensual. En febrero, además, se ha tenido una nueva mejora de la difusión sectorial de la recuperación, la que supera al 70% de las actividades consideradas por su importancia en la generación de valor.
Gráfico 4
En comparación con las fases de mejora de la industria de los últimos 30 años, la actual alcanza un crecimiento equivalente anual del 9.8%, superior al crecimiento mediano (+9.4%), pero inferior al promedio (+10.8%) observado en aquellos episodios. Cuando la comparación de realiza transcurridos diez meses desde su inicio, la presente fase tiene una dinámica superior a la observada en las expansiones industriales iniciadas en agosto de 2014 y en septiembre de 2016, pero muestra un crecimiento por debajo del registrado en los episodios restantes.
Gráfico 5
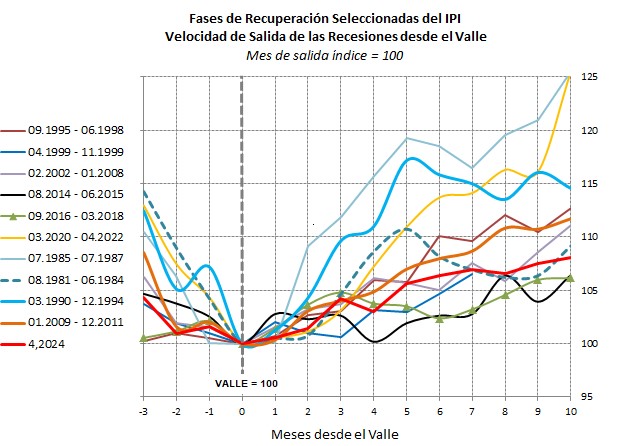
En síntesis. La industria registró en febrero una nueva mejora interanual, y suma así tres meses de aumento de la producción, aunque acumulando un magro avance en lo que va de 2025. El mejor desempeño en lo que va del año lo muestra la industria automotriz, a pesar del retroceso de exportaciones a Brasil, al tiempo que todos los tipos de bienes muestran un avance en la comparación con el primer bimestre de 2024, incluyendo los bienes de uso intermedio (sostenido en la mejora de la refinación de petróleo). Desde la perspectiva del análisis del ciclo, la industria transita una fase de mejora desde abril de 2024 con una dinámica moderada en la comparación con episodios del pasado.
Guillermo Bermúdez