
A lo largo de 2024, el sistema financiero ha comenzado a recuperar su función de intermediación del ahorro hacía el crédito privado, con resultados similares a los alcanzados con programas de estabilización del pasado. El crecimiento del crédito en pesos requiere una mayor migración hacia el riesgo privado junto con tasas de interés pasivas reales positivas, al tiempo que la canalización de la liquidez en dólares hacia un mayor volumen de préstamos precisaría una revisión de la regulación macroprudencial vigente y un más ceñido monitoreo del riesgo.
Durante el primer año de gestión de la LLA, la política desplegada por las autoridades del BCRA en coordinación con las del Ministerio de Economía, ha logrado resultados positivos en materia de inflación, en el frente cambiario y la recuperación de las funciones del sistema financiero, a partir del saneamiento de la hoja de balance de la autoridad monetaria y el fin de la emisión endógena de dinero. En la presente columna se repasan aquellos resultados, con especial énfasis en la recuperación del crédito al sector privado y el cambio en el balance del sistema financiero a partir de un progresivo retroceso del peso del Estado en su cartera activa.
Luego de la devaluación del 108% el 13 de diciembre del año pasado, que arrastró a una inflación mensual del 25.5%, el aumento de los precios al consumidor comenzó a transitar un sendero a la baja, que logró perforar el piso del 3% en el mes de octubre –marcó 2.7%- y en noviembre continuó profundizando la caída al colocarse en 2.4% -con retroceso de precios estacionales-, registrando así la menor variación mensual desde junio de 2020.
El proceso de desinflación también se ha mostrado en la evolución de las expectativas relevadas por el BCRA. En enero, la inflación esperada a diciembre era del 227%, umbral desde el que mostró un acelerado recorte alcanzando 118.8% en el relevamiento de noviembre. Esta expectativa se corregirá ligeramente a la baja contando con el hecho de que el aumento de precios de noviembre (2.4%) fue inferior al consenso de mercado (2.8%). Asimismo, para el año próximo se anticipa una profundización del proceso de desinflación, acumulando a fin de año una variación de precios de 28.1%.
Es importante destacar que este proceso de desaceleración de la inflación se dio en un contexto de ajustes de precios relativos con importantes correcciones de tarifas de servicios públicos y otros precios de la economía que se encontraban controlados. El ancla cambiaria puesta en práctica –con un deslizamiento mensual del tipo de cambio oficial del 2%-, junto con el fin de la emisión endógena, fueron fundamentales para apuntalar el freno de la inercia inflacionaria. A dicho freno también contribuyó una marcada retracción de la actividad económica en el primer semestre del año, con una caída más profunda en la inversión y el consumo, parcialmente compensada por una fuerte alza de las exportaciones[1].
Al mismo tiempo, la devaluación inicial del tipo de cambio oficial más el ancla cambiaria[2], contribuyeron al colapso de la brecha. Durante diciembre de 2023, la brecha de cambio llegó a superar el 180%, mientras se sostenía la cotización del cambio oficial en un contexto de pérdida de reservas por parte del BCRA. Tras la devaluación, el colapso de la brecha fue inmediato, aunque tuvo una recuperación en la primera parte de enero desde cuándo y hasta marzo mostraría una caída hasta algo por encima del 20% -una meseta en la que quedaría hasta mayo. La demora en la liquidación de divisas por parte los agro exportadores junto con algunas turbulencias políticas –por caso, el tratamiento en el Congreso de la Ley Bases-, determinaron una nueva alza de las diferenciales de cotizaciones hasta por encima del 50% a mediados de julio. Desde entonces, la brecha de cambio ha mostrado un marcado retroceso, ubicándose por debajo del 10% en diciembre. Claro es que, al descenso del diferencial de cotizaciones alternativas al cambio oficial, también contribuyó la intervención directa del Banco Central en el mercado de títulos para evitar que la ampliación de la brecha contaminara el proceso de desinflación. Adicionalmente, la implementación del blanqueo de capitales a la que se sumó la estrategia de carry trade desplegada por parte de los inversores, sumó dólares a la oferta.
No obstante la caída de la brecha, ello no resulta momentáneamente suficiente para avanzar en una más acelerada quita de restricciones a la operatoria cambiaria, contando que los excedentes monetarios del pasado aún se encuentran contenidos en instrumentos como las LEFI o que las empresas no han completado la regularización de pagos de dividendos con sus accionistas del exterior. Sin embargo, las autoridades están avanzando en el levantamiento del cepo, con medidas como el aumento del límite obligatorio para la liquidación de divisas provenientes del cobro de exportaciones de servicios, la habilitación del acceso al mercado oficial de cambios para el pago de intereses por deudas financieras en moneda extranjera con casas matrices o para la cancelación de deuda en moneda extranjera emitida por fideicomisos financieros, entre las medidas más recientes.
Al respecto de lo anterior, el Presidente de la Nación, en el discurso de repaso del primer año de gestión, anunció el levantamiento de las restricciones cambiarias durante 2025, y que para ello deberá hallarse una solución definitiva al problema de los stocks del Banco Central, ya sea a través de un nuevo programa con el FMI o mediante un acuerdo con privados. En relación a ello, mencionar que desde el Organismo Internacional han comunicado que el gobierno de Argentina ha hecho un pedido formal para negociar un nuevo programa financiero en las próximas semanas. El presidente también anticipó que el régimen monetario a ser implementado tras la salida del cepo sería uno de flotación limpia, para lo cual además la inflación debería avanzar a un ritmo del 1.5% mensual y haber logrado una completa remonetización de los excedentes monetarios.
La devaluación del tipo de cambio en diciembre 2023 trajo aparejado una mejora de las cuentas externas y en la acumulación de reservas internacionales por parte del BCRA, a pesar del mantenimiento del dólar blend que desvió divisas hacia el mercado del contado con liquidación. En efecto, a mediados de diciembre de 2023 el stock de reservas brutas había caído hasta los USD 21 mil millones desde un máximo de USD 77 mil millones en abril de 2019, colocando al stock de las netas en un negativo de USD 11.150 millones, luego de descontar principalmente los encajes por depósitos en dólares –unos USD 9.4 mil millones- y el monto total del acuerdo de intercambio de monedas con China –otros USD 18.2 mil millones[3]. Desde el comienzo de la gestión de la LLA, el BCRA realizó compras por cerca de USD 22 mil millones, aunque sólo pudieron incorporarse al stock de reservas brutas la mitad, debido fundamentalmente a la cancelación de deuda pública y otras operaciones del sector público incluyendo la mencionada intervención en el mercado de cambio para contener la brecha, dado que el aporte de los encajes por depósitos en dólares en el período se acercó a los USD 5 mil millones. De este modo, en la actualidad, el stock de reservas brutas supera los USD 32 mil millones no obstante lo cual las netas aún resultan negativas en más de USD 4 mil millones, no permitiendo el cumplimiento de la meta de acumulación acordada con el FMI al fin de cuarto trimestre de unos USD 9.7 mil millones.
Como se mencionó, el fin de la emisión endógena fue otro de los elementos que contribuyó a fortalecer la expectativa sobre el proceso de desinflación y al ordenamiento del frente cambiario. En los últimos doce meses, la expansión de la base monetaria (BM) viene explicada fundamentalmente por las compras netas de divisas al sector privado, mientras que el sector público ha virado hacia una posición contractiva de la BM. En efecto, la expansión de la BM acumuló 2.7% del PBI y las compras de divisas, 2.4% del PBI en el periodo, correspondiendo el resto al resultante del desarme del financiamiento monetario al Tesoro, de los instrumentos que producían el déficit cuasi fiscal junto con el producido de las compras de divisas del sector público. En particular, el fin del financiamiento al sector público significó un recorte de la BM equivalente a 2% del PBI, las compras de divisas al Tesoro otro 1.9%, al tiempo que los pagos por intereses de instrumentos remunerados aún acumulan en el último año 1.6% del PBI, marcado una profunda caída desde el 5.6% del producto que alcanzaron en noviembre de 2023.
El fin de la emisión endógena procedió del proceso de saneamiento de la hoja de balance del BCRA que requirió el fin de la operatoria de las Leliq en enero y luego la de Pases Pasivos hacia mediados de julio, cuando con la emisión de las nuevas LEFI se completó la migración de la deuda del BCRA al Tesoro. La magnitud del desorden era tal que, a fines de noviembre de 2023, la Base Monetaria Amplia (BMA) alcanzó a representar más de 4.2 veces la BM y avanzaba a un ritmo anual de crecimiento superior al 140%, en un contexto de profunda desmonetización en el que la BM alcanzó a representar 2.6% del PBI, colocándose en un mínimo histórico. También el desescalamiento de la hoja de balance de la autoridad monetaria se apoyó en una muy agresiva política de reducción de la tasa de interés de política que contribuyó al abrupto freno de la emisión para la remuneración de pasivos, pero que a su turno afectó la tasa de colocaciones a plazo –tasa que fue desregulada-, produciendo una marcada licuación de los ahorros del público al generar una tasa real negativa de magnitud.
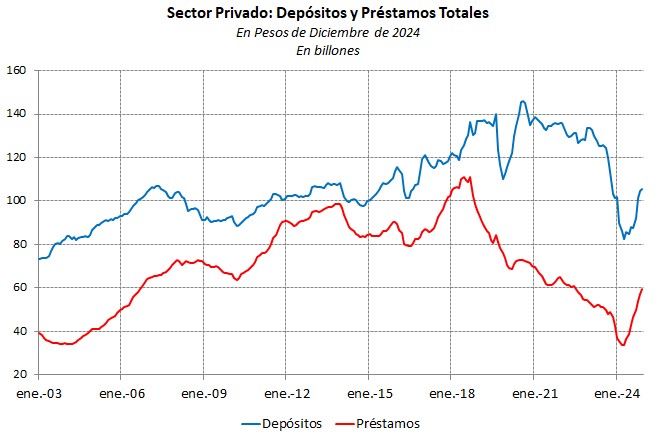
Con el canje de Pases Pasivos por las LEFI, la regulación monetaria pasaría a darse por medio de este instrumento, además de los Pases Activos, y el sistema financiero comenzaría a recuperar la función de canalizar el ahorro hacia el crédito al sector privado con el recorte del peso del Estado en su hoja de balance. Como se observa en el Gráfico 1, el stock actual de depósitos totales del sector privado –unos $ 105.6 billones a precios de diciembre 2024- supera en 4.3% el existente a fin de 2023 a partir de la recuperación que registran desde septiembre, particularmente por el acelerado crecimiento de los depósitos en dólares producto de la implementación del blanqueo de capitales. En efecto, los depósitos en pesos alcanzan los $ 73.1 billones a precios de diciembre 2024, un 7.4% por debajo del nivel de un año atrás, mientras que los depósitos en dólares suman $ 32.5 billones, un 46% por encima de los que existían en diciembre de 2023. Es decir, que el sistema financiero ha recuperado depósitos –y con ello capacidad prestable- pero fundamentalmente a partir del aporte del blanqueo, y también, como se verá, por una menor exposición al sector público. Al respecto de la evolución de los depósitos en dólares, en las últimas semanas se ha tenido un lento goteo de fondos colocados en las cuentas de regularización luego de haber alcanzado los 34.6 millones en pesos actuales en noviembre pasado, pero la mayor parte de los fondos se mantienen estacionados en el sistema financiero.
A diferencia de lo que ocurre con los depósitos, la recuperación del crédito al sector privado se tiene con mayor dinamismo y desde unos meses antes (desde mayo para las líneas en pesos y desde marzo para las nominadas en dólares). El stock actual de préstamos en pesos al Sector Privado supera los $ 49 billones a precios de diciembre de 2024, lo que significa un crecimiento de 33.4% respecto al stock existente al fin del año anterior, mientras que el stock de préstamos en dólares se ubica en $ 9.9 billones, 88% por encima del nivel de un año atrás, de modo que conjuntamente el crédito total al sector privado se acerca a los $ 60 billones mostrando un crecimiento en el año por encima del 40% en términos reales desde el inicio de la nueva gestión de gobierno.
Cuando se analiza la evolución de los depósitos y del crédito en relación al PBI se tiene que los depósitos alcanzan en la actualidad 15.2% del producto –un 3.4% por encima de la relación que mostraban en diciembre del año pasado-, mientras que el crédito representa 8.6% del PBI en comparación con el 4.9% que marcaban en diciembre de 2023. Cuando se hace foco en el crédito en pesos se tiene que, en relación al PBI, pasó de representar 4.3% a fin de 2023 al 7.1% en la actualidad, lo que significa un aumento de más del 60% de la participación en el PBI. Con lo anterior, la recuperación del crédito en pesos del último año replica el desempeño promedio observado en episodios de estabilización de la economía de los últimos 50 años y mejora los alcanzados tras la puesta en marcha del Plan Austral[4].
Gráfico 1
La firme demanda de crédito por parte del público podría traer aparejados problemas de fondeo de los bancos, especialmente para las líneas de más largo plazo y más allá de espacio que pueda brindar el desarme del stock de LEFIS. En relación a ello, algunas entidades han propuesto una reducción de encajes para ampliar la capacidad prestable o la capitalización por medio de la emisión de obligaciones negociables que permitan captar fondos a ser aplicados al mismo objetivo. La autoridad monetaria momentáneamente no ha tomado una decisión al respecto. Del mismo modo, existen posiciones encontradas respecto a la relajación de las regulaciones macroprudenciales –incorporadas tras la crisis de 2001- sobre las entidades financieras respecto al otorgamiento de créditos en dólares a deudores sin capacidad de generación de divisas, de modo de poder canalizar la liquidez lograda con el blanqueo de capitales, lo que podría acelerar el crecimiento del crédito en dólares pero que a su tiempo requerirá un más ceñido monitoreo del riesgo de modo de contener contagios frente a eventos que afecten a entidades individuales y que podrían difundirse al sistema en su conjunto.
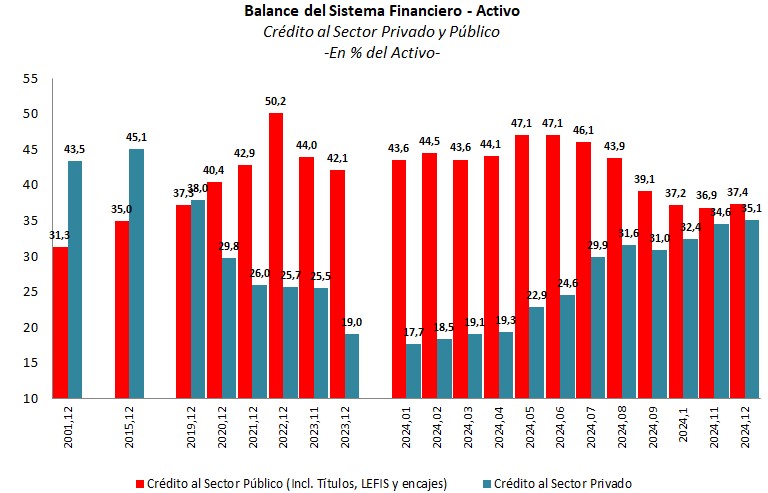
Una forma alternativa de mostrar la recuperación del crédito al sector privado es observar su participación en el activo del sistema financiero. En el Gráfico 2 se observa que la participación actual del crédito al sector privado en el activo alcanza el 35.1%, luego de transitar una acelerada recuperación que permitió duplicar la participación que se tenía a comienzos de 2024 (17.7%). Esta participación en el activo supera con holgura las registradas durante la anterior gestión de gobierno y se acerca a la que existía al final del gobierno de Cambiemos (38%). La comparación más alejada en el tiempo muestra que aún resta para recuperar las participaciones alcanzadas a fines de 2001 o de 2015.
La muy acelerada recuperación del crédito de los últimos meses tiene espacio en el corto plazo para seguir elevándose contando el hecho de que el crédito al sector público (incluyendo Títulos públicos, LEFIS y encajes) ha tenido en los últimos meses un retroceso muy moderado, ocupando en la actualidad más del 37% de la cartera activa del sistema financiero. Este guarismo debe compararse con el 47% de junio pasado o el 44% de noviembre de 2023, luego de superar el 50% a fin de 2022. El sistema financiero aún tiene por delante espacio para la migración del riesgo desde el Tesoro hacia el sector privado.
Gráfico 2
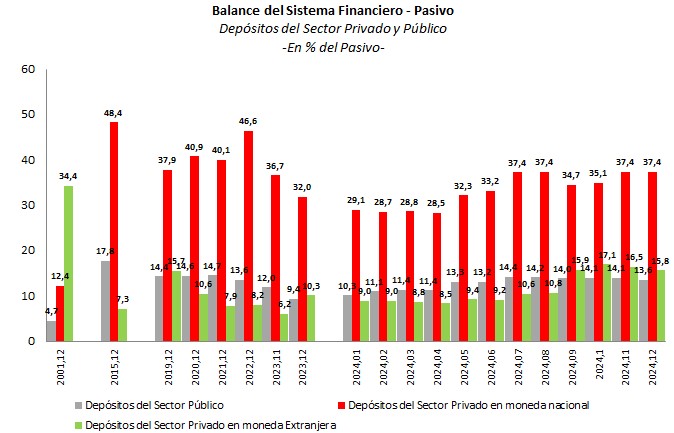
Pero además de un menor peso del Sector Público en la hoja de balance del sistema financiero es necesaria una mayor recuperación de los depósitos. En el Gráfico 3 se observa que el aumento de los depósitos del sector privado –tanto en moneda local como extranjera- ha sido moderado, si bien los depósitos en dólares han duplicado su participación en el pasivo. En efecto, los depósitos en moneda nacional elevaron su participación en 5.4% desde diciembre colocándose en 37.4% en la actualidad, mientras que las colocaciones en dólares pasaron de una participación de 10.3% a una de 15.8% en el mismo período. En particular, para las colocaciones en pesos, hay un recorrido por delante para lograr marcas del pasado cercanas al 50%.
Gráfico 3
Al respecto de lo anterior, no debe perderse de vista que las tasas de interés reales por depósitos sólo se han colocado en terreno positivo desde octubre para las colocaciones mayoristas, mientras que en el caso de los plazos fijos minoristas con el recorte de tasas de interés nominales del último bimestre -luego de alguna recuperación entre agosto y octubre-, se colocan en terreno negativo aún con la caída de la tasa de inflación. Ello resta incentivo al público para realizar imposiciones de más largo plazo de modo de elevar la capacidad prestable del sistema.
Con todo. El panorama monetario y cambiario del último año ha mostrado mejoras en materia de control de la inflación, abatimiento de la brecha de cambio, acumulación de reservas internacionales, ordenamiento del balance del BCRA, freno de la emisión de dinero y remonetización. Adicionalmente, el sistema financiero ha comenzado a recuperar su rol de intermediación del ahorro hacia el crédito privado para la inversión y el consumo, logrando un aumento de los préstamos similar al alcanzado con programas de estabilización del pasado. No obstante, una sostenida mejora requerirá una mayor migración del sistema hacia el riesgo privado –para lo cual hay espacio- y tasas de interés pasivas reales positivas que hagan atractivas las colocaciones en pesos a largo plazo. La canalización de la liquidez en dólares hacia el crédito requeriría una revisión de las regulaciones macroprudenciales vigentes con un más ceñido monitoreo del riesgo para evitar que shocks tengan una difusión en el sistema arrastrándolo a un escenario de crisis.
Guillermo Bermúdez
[1] Al respecto, la información del tercer trimestre muestra una mejora del producto de 3.9% respecto al trimestre anterior en la medición desestacionalizada. Al mismo tiempo, se tiene un rebote en la inversión que marcó un crecimiento del 12% y del consumo privado con 4.6%, en ambos casos en la medición corregida por estacionalidad y respecto al trimestre anterior. Los indicadores adelantados de actividad que elabora el BCRA y el Centro de Investigación del Ciclo Económico (CICEC), muestran un punto de giro en el segundo trimestre, momento desde el que la economía se encontraría transitando una recuperación.
[2] En la edición de Indicadores de Coyuntura de diciembre pasado se puso foco en el atraso cambiario resultante del despliegue de dicha estrategia.
[3] Al respecto, es importante mencionar que del swap de monedas ya se habían activado más de USD 11.6 mil millones en dos tramos, el primero en enero y el segundo en octubre del año pasado para el pago de importaciones y deudas asociadas al comercio bilateral con China.
[4] Un análisis de la recuperación del crédito en episodios de estabilización del pasado fue presentado en Indicadores de Coyuntura 662 de abril pasado https://fielfundacion.org/blog/2024/04/12/segunda-fase-de-la-agresiva-licuacion-a-la-espera-de-la-recuperacion-del-credito/