
En el contexto de una profunda desregulación iniciada por el Decreto 599/24 pocas semanas atrás, esta nota actualiza el análisis de Aerolíneas Argentinas y del sector aerocomercial realizado en notas anteriores (en 2017 y 2022). Pese a las limitaciones de la información disponible (en particular en lo que respecta a los precios de los pasajes) y la falta de transparencia por parte de la gestión a cargo de la empresa a fines de 2023, es posible concluir que el desempeño de Aerolíneas Argentinas en el año 2023 y en el primer semestre de 2024 sólo es levemente peor al que caracterizó a la empresa bajo la gestión 2016-19: dejando de lado los dos años de pandemia, el déficit de la empresa es similar al de entonces, no hubo retrocesos en el lento sendero de mayor conectividad entre aeropuertos del interior y los precios pudieron haber subido (es lo que sugiere un ejercicio propio examinando precios de cabotaje en las ofertas comerciales de las empresas) pero, en términos generales –considerando todas las ventas de la empresa,
Introducción
El gobierno nacional lanzó un plan de desregulación del mercado aerocomercial a través del Decreto 599/24 (“Código Aeronáutico”) publicado en el Boletín Oficial del 10 de julio pasado. Se trata de una medida donde se incluyen modificaciones reglamentarias inmediatas que, igualmente, deberá ser refrendada en la práctica a través de una aplicación acorde a los principios rectores que se plantean en esta norma, entre los cuales se destacan el libre acceso a los mercados, la lealtad comercial, la desregulación tarifaria, el estricto resguardo de la seguridad operacional y la seguridad en la aviación, la vigilancia operacional continua de los servicios autorizados, la libertad contractual, la celeridad, la comunicación directa, el dinamismo, la integralidad y la eficacia.[1]
No caben dudas de que, en contraste con legislación regulatoria (y su aplicación) de los últimos años, esta norma contiene una importante desregulación sobre la entrada, los precios y los distintos contratos entre empresas y actores participantes en esta industria, previendo incentivos para nuevas rutas aerocomerciales y/o ingresos de nuevos operadores con regulaciones transparentes, ágiles y focalizadas, consistentes con las mejores prácticas internacionales, y resguardo en la defensa de la competencia. La expectativa es que, en base a una reglas mucho mejor dispuestas para fomentar en primer instancia la competencia (y así promover mayor cantidad de opciones de conexión dentro y fuera del país, de mejor calidad y menor precio), reservando eventuales intervenciones estatales dirigidas a proteger ciertos usuarios o promover rutas específicas al uso de instrumentos idóneos (en particular, subsidiando la demanda y no la oferta –aspecto crucial en un contexto con distintos prestadores potenciales).
Los logros de esta reforma deberán registrarse en datos del mercado que los demuestren, incluyendo evolución del número y variedad de vuelos domésticos, precios promedio (con y sin impuestos) de los pasajes en cada categoría (turista, negocios, etc.) vendidos en cada vuelo, puntualidad, satisfacción de los consumidores, etc., así como también del aporte económico que realizará el Estado (los contribuyentes de impuestos) para el funcionamiento del mercado.
La transparencia informativa será muy importante, en particular tomando en cuenta la dificultad actual de obtener ciertos indicadores sintéticos básicos (precios, subsidios fiscales), por la cual -para evaluar el desempeño-es necesario realizar estimaciones propias sujetas a distintas limitaciones.
En esta nota intento exponer algunos indicadores de la gestión de Aerolíneas Argentinas y del mercado aeronáutico en general que ayuden posteriormente a definir cuál es el punto de partida previo a la desregulación encarada por medio del Decreto 599/24. La misma contiene una actualización de evaluaciones previas realizadas en 2017 y 2022 que, en conjunto, cubrieron el período 1991-2021.[2] Allí observé que la recuperación operativa de Aerolíneas Argentinas, luego de su re-estatización (entre 2008 y 2015), había requerido esfuerzos significativos para el conjunto de la sociedad, tanto por parte de los usuarios del servicio (quienes debieron enfrentar precios mayores reales y vieron limitadas las opciones de distintas ofertas competitivas resultantes de una concepción restrictiva de la competencia y favorable a promover la posición dominante de Aerolíneas Argentinas en los vuelos de cabotaje) como para quienes jamás subieron a un avión (pero igualmente debieron contribuir a financiar los subsidios públicos para cubrir los crecientes déficits de la empresa). También señalé que las innovaciones (des)regulatorias y pro-competitivas implementadas por el gobierno de Cambiemos desde 2016 (incluyendo la apertura del mercado a las compañías “low-cost”, la jerarquización de nuevos aeropuertos y la eliminación de bandas tarifarias –topes mínimos y máximos sobre los precios de los pasajes fijados por la Secretaría de Transporte) tuvieron impacto positivo en la calidad de la gestión de la empresa y en el desempeño general del sector, incluyendo reducciones significativas en los precios de los pasajes domésticos y en el déficit de la empresa, acentuándose también el crecimiento en el tráfico aerocomercial doméstico e internacional que se había iniciado pocos años antes. Por último, al considerar el período (parcial) de la gestión de la empresa y la política aerocomercial posterior a diciembre 2019, la irrupción de la pandemia por Covid-19 desde marzo 2020 (abarcando fundamental y claramente la movilidad de las personas en la mayor parte de 2020 y 2021), logré incorporar información disponible hasta el primer semestre de 2022 que igualmente no permitía obtener conclusiones sólidas sobre las consecuencias negativas asociadas a una reversión de las desregulaciones del período 2016-2019 (en particular, el restablecimiento de topes tarifarios y el cierre del aeropuerto de El Palomar), más allá de ser sugerentes sobre la involución regulatoria tendiente a reiterar los malos resultados registrados en el período 2008-2015.
Como se observa a continuación, la información de la empresa y el mercado correspondientes a 2022, 2023 y el primer semestre de 2024, abonan la inferencia de un retroceso relativo a la situación observada entre 2017 y 2019, sin que el mismo haya sido de una magnitud tal como para devolvernos al período 2008-2015. En tal sentido, además de incluir algunos datos contra los cuales en los próximos años será posible evaluar el desempeño de la empresa y el sector post-desregulación, esta nota señala que la vara de medición está en 2024 algo más elevada que lo que estaba en 2015.
Evolución del mercado aerocomercial, 2001-2024
Los datos de la ANAC respecto del tráfico aerocomercial en los mercados de cabotaje e internacional, disponibles hasta junio 2024, permiten obtener un buen panorama de la evolución en la cobertura del servicio durante todo el período 2001-2024 (aproximando este último año por medio de la anualización del primer semestre).
En primer lugar, el Gráfico 1 muestra el crecimiento en la cobertura del servicio de transporte aerocomercial (pasajeros transportados) a partir de 2001 (luego de la contracción en el crítico año 2002), que fue importante entre 2010 y 2015 y acelerado entre 2016 y 2019, considerando todo tipo de destinos pero especialmente el mercado de cabotaje –que entre 2007 y 2013 rondaba sólo 40% del movimiento total pero desde entonces creció hasta representar el 52% del total en 2019 y el 60% del total en 2023, siendo la caída al 54% en I.2024 todavía insuficiente para reflejar una modificación de dicha tendencia–. Comparando 2024 con el promedio del período 2001-2006, el tráfico doméstico se triplicó y el internacional se duplicó.
Gráfico 1
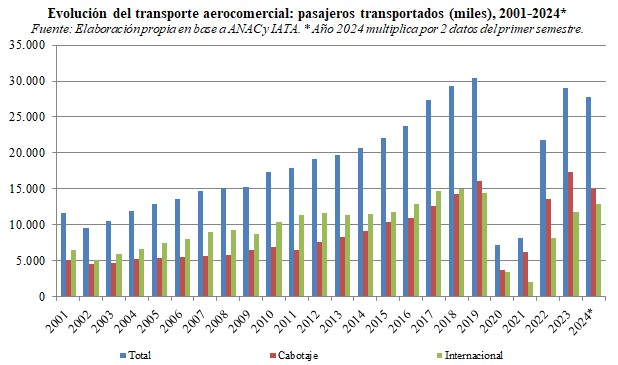
El Gráfico 1 también muestra la fuerte contracción en 2020 y 2021 producto de la Pandemia por Covid-19 y las restricciones que implicó respecto de la movilidad y transporte de las personas. Desde entonces, la recuperación del tráfico post-pandemia ha sido importante, pero todavía es incompleta: 7% y 11% debajo de 2019 en cabotaje y vuelos internacionales, respectivamente.
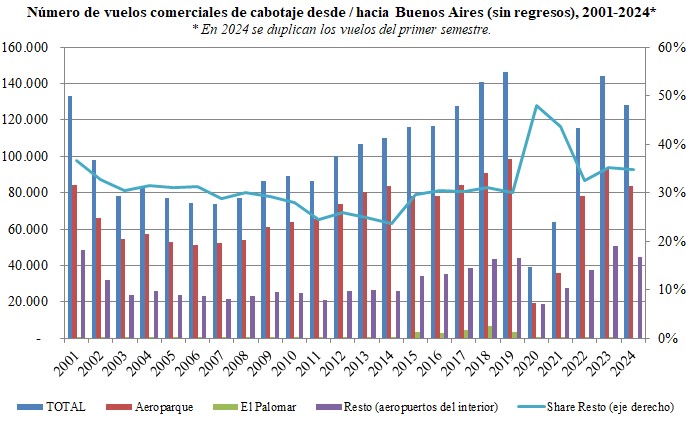
En segundo lugar, asociado con lo observado en el Gráfico 1, la información de la ANAC permite elaborar un indicador que refleja la evolución de la conectividad doméstica del servicio aerocomercial según la evolución del número de vuelos comerciales de cabotaje en el período 2001-1S.2024. Esto se presenta en el Gráfico 2, mostrando que la cantidad de vuelos comerciales domésticos tuvo una evolución aparentemente similar a la del número de pasajeros transportados en vuelos de cabotaje expuesto en el Gráfico 1, aunque en realidad hubo fuerte aumento de la cantidad de pasajeros por cada vuelo de cabotaje –se triplicó desde 40 en 2001 hasta 120 en 2023– señalando el mayor tamaño y/o la mayor ocupación de las aeronaves utilizadas en las rutas aerocomerciales domésticas.
Otra información importante contenida en el Gráfico 2 es que el número de conexiones comerciales sin paso por AMBA (conectando los aeropuertos del interior del país) continuó con el ascenso iniciado en 2015: en el período 2001-2014, el porcentaje de vuelos domésticos que no pasaban por AMBA iba disminuyendo (del 37% al 24%), pero desde 2015 se revierte la tendencia (y sube hasta 35% sin contar los años de Pandemia).
Gráfico 2
Finalmente, los Gráficos 3.a y 3.b informan sobre los cambios en la estructura de mercado en el mismo período, en base a información sobre pasajeros transportados en vuelos de cabotaje e internacionales por las distintas líneas aéreas. En los vuelos de cabotaje, la participación de Aerolíneas Argentinas, que había caído hasta 30% en 2001 (frente a LAPA y, en menor medida, a Dinar a fines de los 1990s), se recuperó hasta niveles máximos entre 2003 y 2007 (en torno al 81%) y luego osciló con un ciclo de baja al 64% entre 2009-12, una nueva recuperación al 73% en 2015-17, otra reducción al 62% en 2019-20 (fundamentalmente por el ingreso de las “low cost” Flybondi y Jet Smart, que iniciaron su actividad en el país entre 2018 y 2019 y en 2020 ya sumaban más del 15% del mercado), y una nueva recuperación al 66% en 2023-24. En los vuelos internacionales, la participación de Aerolíneas Argentinas ha sido relativamente estable dentro de un rango entre el 20% y el 25% (excepto por los pisos en torno al 15% en 2001 y en 2008-09).
Gráficos 3a y 3b
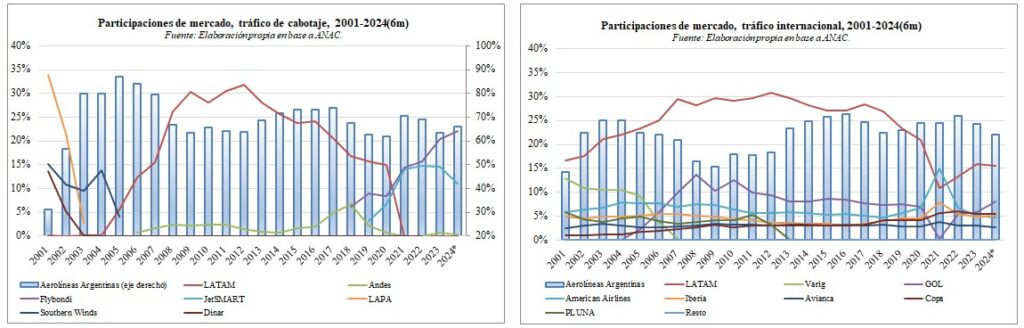
En el mercado de cabotaje, entonces, la participación de mercado de Aerolíneas Argentinas desde su estatización en 2008 no llegó a igualar el nivel de los años inmediatos anteriores bajo la gestión privada (en un contexto regulatorio relativamente restrictivo de la competencia), pero sí pudo superar con creces la participación de la empresa hacia fines de la década de 1990 (sintetizada en la foto del año 2001), recuperando y perdiendo market share con un ciclo similar al del tráfico internacional –en ambos casos con aumentos de participación ligados a políticas más restrictivas de la competencia (2008-2015; 2020-23) y con pérdidas bajo políticas regulatorias más flexibles para el ingreso de nuevos competidores y para la fijación de precios (2016-2019).
Evolución de las tarifas de cabotaje, 2013-2024
Una limitación para registrar la evolución de los precios de los pasajes domésticos es la carencia de fuentes oficiales (Ministerio de Transporte, INDEC, ANAC, las empresas, etc.), quienes no publican en Internet información sistemática, histórica y sintética al respecto. Teniendo en cuenta que, en ausencia de regulaciones de precios, la industria aerocomercial se caracteriza por una fuerte diferenciación de los precios de cada una de las butacas de cada vuelo (“particionando” el avión en asientos con distintos precios según la anticipación de la compra del boleto, ubicación, equipaje, condiciones de cambio / devolución, etc.), la medición de los precios promedio en cada vuelo o ruta requiere contar con datos desagregados que no están disponibles (pero que un regulador sectorial debería disponer para poder publicar ex-post los valores sintéticos agregados).
Así, a continuación, presento un ejercicio de aproximación, consistente en explorar periódicamente los precios ofrecidos por las distintas empresas en distintos momentos, utilizando una plataforma de búsqueda que contenga tal información, como por ejemplo el sitio Despegar (https://www.despegar.com.ar/). En tal sentido, en los Gráficos 4.a y 4.b se reportan los precios de pasajes ida y vuelta (incluyendo impuestos) medidos en pesos constantes y en dólares (oficiales) en las 8 rutas principales del país en consultas realizadas en 2013, 2017, 2022 y 2024, estimando un precio promedio ponderado según la cantidad de pasajeros transportados en cada una de ellas en el año 2016. Los precios consignados de cada ruta reflejan un promedio lineal de las distintas ofertas (en 2024, se promedian linealmente los precios promedio de Aerolíneas Argentinas, Flybondi y Jet Smart, y dichos precios promedio son, a su vez, un valor promedio del pasaje más barato y el más caro ofrecido por cada aerolínea), perdiendo de vista así la importancia relativa de cada una de ellas en el tráfico de dicha ruta.[3] Para lograr la mayor homogeneidad posible de las observaciones obtenidas, se trata de precios consultados en los meses de octubre, junio y agosto (fuera de la temporada alta de vacaciones de invierno), para viajes de una semana desde Buenos Aires, a iniciarse un día martes a los 10 días de realizada la consulta.
Gráficos 4.a y 4.b
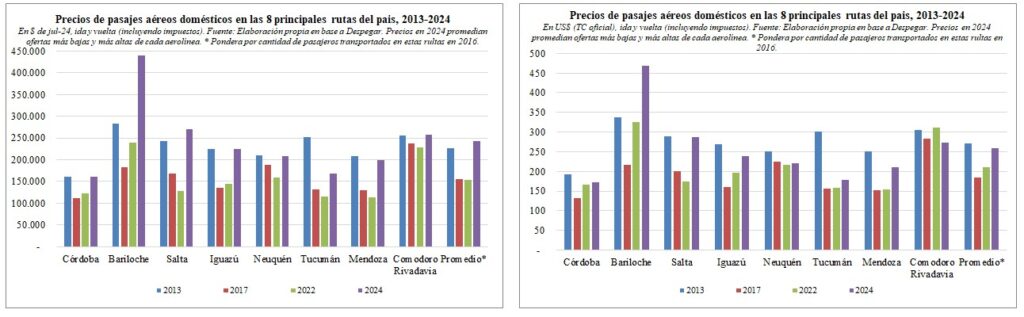
Hechas estas aclaraciones, los Gráficos 4.a y 4.b indican que, tanto en pesos constantes como en dólares corrientes, la desregulación del mercado aerocomercial durante la gestión de Cambiemos permitió reducir en promedio los precios de los pasajes de cabotaje, mientras que tal reducción (observada comparando los datos de 2013 con los de 2017) no se revirtió en 2022, pero sí en 2024.
Evolución del empleo en Aerolíneas Argentinas post-reestatización de 2008
El Gráfico 5 informa sobre la dotación de personal de Aerolíneas Argentinas entre 2008 y 1S.2024 (y algunos años intermedios), permitiendo observar un fuerte crecimiento (52%) entre 2008 y 2015, una reducción más acotada (17%) entre 2015 y 2019 y un nuevo aumento (del 17%) entre 2019 y 2023. Por otra parte, tomando en cuenta la cantidad de pasajeros transportados por Aerolíneas Argentinas en los años identificados, el ratio de empleados cada 1.000 pasajeros (proyectando el segundo semestre del año 2022) muestra una reducción tanto en 2008-2015 como en 2015-2019, que no ha progresado en 2023-1S.24 (cuyo retroceso en la Pandemia es comprensible sólo parcialmente, ya que no hay justificación para que la empresa haya aumentado el número de empleados en tal circunstancia). Vale decir, hubo una importante mejora del indicador de empleo por cantidad de pasajeros desde 2013 hasta 2023 (pasó de 1,85 a 0,9), pero todavía hay mucho espacio para mejoras adicionales teniendo en cuenta que el valor de este indicador en el promedio mundial en 2019 era 0,64 (casi 30% menor).
Gráfico 5
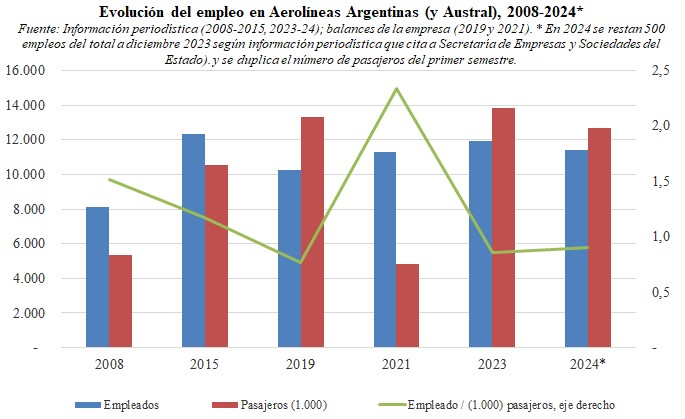
Así, entre 2015 y 2019 la caída del empleo se produjo de forma coincidente con un aumento relevante (27%) en la cantidad de pasajeros transportados, señalando no sólo la mayor eficiencia en la gestión de la empresa durante este período sino también que el nivel del empleo previo resultaba claramente sobredimensionado, con crecimiento del personal de la empresa producto de una mala gestión y no como respuesta ante una mayor demanda y prestación de servicios. Considerando la situación luego de finalizar el primer semestre de 2024, versiones periodísticas informan una reducción en torno a 500 empleados de la empresa (4,4% del total) por medio fundamentalmente de su adhesión a un programa de retiro voluntario, de modo tal que el nivel de empleo todavía está 12% por encima del correspondiente al año 2019.
El déficit de Aerolíneas Argentinas, 2008-2022
Ya se señaló en las notas previas que la información sobre el déficit de Aerolíneas Argentina y las transferencias de recursos por parte del Estado Nacional desde su reestatización en 2008 ha sido escasa y contradictoria observando distintas fuentes. En esta instancia, por simplicidad, el Gráfico 6 presenta sólo dos evoluciones alternativas del subsidio fiscal recibido por Aerolíneas Argentinas en el período 2008-2023: una de ellas es propia (elaborada por el equipo fiscal de FIEL), en base a las ejecuciones presupuestarias de la empresa, y la otra resulta de un comunicado de prensa de la empresa bajo la última gestión K (del día 4 de diciembre de 2023, donde se hace referencia sólo al período 2020-2023). Considerando la ejecución presupuestaria calculada por FIEL, el subsidio en 2023 alcanza los US$ 237 millones, un nivel similar al del período 2016-19, con una fuerte contracción respecto del observado en los años de pandemia por Covid-19, que superaron los US$ 600 millones.
Gráfico 6
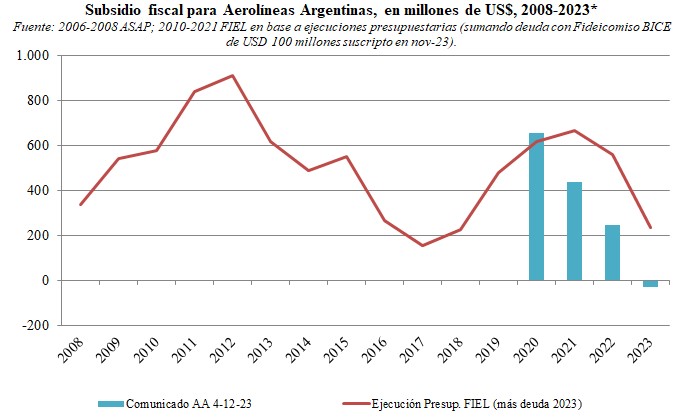
Las discrepancias de ambos indicadores entre 2021 y 2023 son sustanciales, producto de la “contabilidad creativa” y poca transparencia: las transferencias fiscales (el subsidio fiscal) no informa plenamente el déficit de la empresa, ya que ésta puede eventualmente recurrir a préstamos que complementen su financiamiento y que en el futuro (seguramente con la asistencia de una transferencia del Estado) deberá pagar. Asimismo, la empresa puede recibir beneficios “en especie” (ventajas competitivas frente a otras empresas, que le permiten cobrar precios más caros que sus competidores) que, aunque representan costos para los usuarios, no aparecen en la contabilidad.
En tal sentido, cabe destacar que en 2023 la empresa se endeudó en US$ 100 millones a través de un Fideicomiso BICE que fue suscripto 50% por el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES y que, según versiones periodísticas, Aerolíneas cuenta con ciertas ventajas cambiarias (en un contexto donde existe una fuerte brecha entre el tipo de cambio oficial y los dólares libres –MEP o CCL–, la empresa tendría autorización para liquidar al precio del CCL los ingresos que obtiene por sus ventas de pasajes en el exterior, mientras que sus costos deben ser pagados al tipo de cambio oficial).
En el Gráfico 6, el subsidio fiscal registrado en 2023 según las ejecuciones presupuestarias FIEL incluye esta deuda por el Fideicomiso BICE, arribando así a un valor de US$ 237 millones que difiere, sin dudas también por otros motivos todavía desconocidos, del superávit de US$ 32 millones que reporta la empresa en su Comunicado AA 4-12-23. Más allá de que este comunicado no es creíble, un elemento eventualmente contribuyente podría ser la contabilización de una asistencia oculta en las ventajas cambiarias (igualmente, ésta no debería ser decisiva si las ventas de AA en el exterior no superan 10% de sus ingresos). En todo caso, considerando los datos de FIEL, es bastante claro que el déficit de Aerolíneas Argentinas en 2023 no ha revertido a los niveles observados en el período 2008-2015.
El costo del servicio de Aerolíneas Argentinas (tarifas más subsidios), 2008-2022
El cómputo del costo del servicio de Aerolíneas agrega los ingresos operativos (por ventas de pasajes) con los recursos fiscales que la empresa recibe (o posterga recibir vía endeudamiento) para cubrir su déficit. Dado el fuerte crecimiento en la cantidad de pasajeros a lo largo de los últimos 15 años, estos valores deben ser normalizados, computando ingresos operativos por pasajero (que refleja un precio promedio ponderado de todos los pasajes vendidos por la empresa, tanto en el mercado de cabotaje como internacional) y subsidio por pasajero. Debido a los cambios en la paridad cambiaria y en el tipo de cambio real, ambas medidas deben considerarse tanto en pesos constantes como en dólares corrientes.
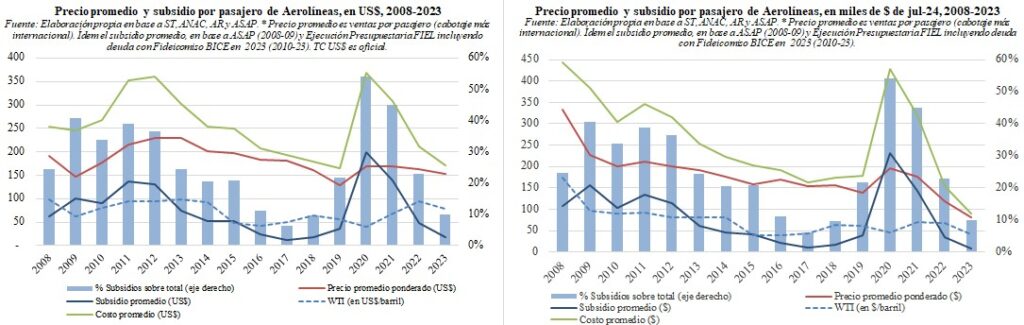
Los Gráficos 7a y 7b presentan los resultados, tomando como medida del subsidio la ejecución presupuestaria de FIEL incluida en el Gráfico 6, y dividiendo tanto el subsidio como el precio promedio ponderado por el total de pasajeros transportados por Aerolíneas Argentinas (cabotaje e internacional) cada año.[4] Así, medidos en dólares (Gráfico 7a), el precio promedio ponderado muestra una suba en 2009-13 y una suave reducción desde entonces (que fue más pronunciada en 2017-19); el subsidio por pasajero subió por encima de US$ 150 en 2020-21, pero luego cayó hasta representar US$ 17 en 2023 (sólo 10% del costo promedio por pasajero), de modo que el costo por pasajero (sumando el precio y el subsidio) subió sólo 3,4% entre 2019 y 2023 (pese a haberse verificado una suba del 23% del precio del petróleo –WTI).
Por otra parte, medidos en pesos constantes (Gráfico 7b), la evolución es cualitativamente similar, aunque puede notarse que luego de haber finalizado la pandemia, el precio promedio ponderado y el subsidio por pasajero muestran una caída más pronunciada, de modo tal que en 2023 el costo por pasajero resulta 50% menor al de 2019 (acompañando también una reducción del 33% del valor del WTI). Se trata de diferencias lógicas porque, entre 2019 y 2023, el IPC subió 120% más que el tipo de cambio oficial (mientras que entre 2008 y 2023, tal diferencia acumulada fue sólo del 24%).
Gráficos 7a y 7b
Cabe notar que el precio promedio ponderado contenido en estas figuras tiene dos problemas o limitaciones salientes. Primero, los valores de cada año pueden presentar sesgos si cambia la proporción de pasajes pre-vendidos (por ejemplo, si en 2023 la venta de pasajes para 2024 fue una proporción mayor que las ventas para viajes en 2023 hecha en 2022, ello reflejará una suba del precio ficticia en 2023, y viceversa). Segundo, al ser un precio promedio ponderado de los distintos destinos, un cambio en la composición a lo largo del tiempo (entre vuelos de cabotaje vs. internacionales, o entre vuelos de cabotaje o internacionales de corta vs. larga distancia) afecta el resultado sin que los precios de cada ruta hayan cambiado (así, por ejemplo, una mayor participación de ventas en tramos domésticos de corta distancia respecto de los tramos internacionales de larga distancia reflejaría una reducción del precio promedio ponderado sin que los precios de dichos tramos hubieran cambiado).
Como primera aproximación de este segundo problema, cabe señalar que el mix entre pasajeros de cabotaje e internacionales de Aerolíneas Argentinas cambió entre 2008 y 2019, y en particular que el volumen aumentó 160% en el primer caso y 117% en el segundo, por lo cual las distancias promedio transitadas por el conjunto total de pasajeros transportados por la empresa presumiblemente cayeron durante ese período, de modo tal que sin dicha caída la reducción de costos reportada sería menor. Del mismo modo, entre 2019 y 2023, la cantidad de pasajeros de cabotaje aumentó 9,6% mientras que el número de pasajeros en vuelos internacionales cayó 13,7%, lo cual -ceteris paribus- provoca una caída en el costo promedio por pasajero (transportado en promedio distancias menores) cuya eliminación -manteniendo ponderadores de ventas constantes– llevaría a incrementar los precios promedio y, por lo tanto, también el costo total por pasajero estimados. Así, los resultados expuestos en el Gráfico 7 deben igualmente considerarse aproximados y probablemente algo optimistas: los precios de los pasajes de avión, incluyendo vuelos de cabotaje e internacionales, no necesariamente subieron levemente (en dólares) o incluso cayeron (en pesos constantes) desde 2019 cómo lo indican estas figuras, pudiendo aproximarse más a lo estimado previamente (Gráfico 4) para el mercado doméstico en base a un ejercicio también imperfecto, con precios (incluyendo impuestos) que se aproximan bastante a los (altos precios) del año 2013.[5]
Santiago Urbiztondo
[1] El Decreto contiene 3 Títulos con reglamentos (de acceso a los mercados aerocomerciales, del art. 110 del Código Aeronáutico y de asignación de capacidad y frecuencias para los servicios aéreos). Hasta Oct-25, rige un Reglamento Transitorio basado en los siguientes principios (entre otros):
a) libre acceso al mercado con procedimientos administrativos breves y ágiles,
c) desregulación tarifaria y libertad en la determinación de precios,
f) libertad comercial en la fijación de frecuencias y rutas aéreas, sujeta a estrictos criterios operativos y a la necesidad de que el tráfico aéreo se desarrolle de manera segura y ordenada,
g) intervenciones públicas limitadas y eficientes, de carácter digital/electrónico, tendientes exclusivamente a la preservación de estos principios enunciados,
h) otorgamiento inmediato de capacidad y/o frecuencias solicitadas, salvo estricto y fundado impedimento técnico operativo sujeto a reglamentación transparente, y finalmente
i) incentivos para la realización de nuevas rutas aerocomerciales y/o para la operación de nuevos transportadores.
[2] Urbiztondo, S.: “Aerolíneas Argentinas y el transporte aéreo: regulaciones, tarifas, subsidios y costos, 1991-2017”, Indicadores de Coyuntura No. 588, julio 2017, y Urbiztondo, S.: “Aerolíneas Argentinas: la insistencia en perder de foco al usuario”, Indicadores de Coyuntura No. 643, agosto 2022.
[3] En la actualidad, Aerolíneas Argentinas típicamente –en la mayoría de sus rutas domésticas– publica más de 10 precios por pasajes con distintas condiciones o simplemente según cupos definidos por la empresa, y los precios más caros duplican o incluso triplican los más bajos de sus propias ofertas. Flybondi y Jet Smart también ofrecen pasajes con distintos precios, pero la diferenciación es mucho menor (típicamente debajo del 30% y frecuentemente del 10%). Por ese motivo, intentando minimizar el riesgo de introducir un sesgo a la magnificación de los precios promedio, en el caso de Aerolíneas Argentinas sólo se consideran los 5 valores más bajos publicados, desestimando el resto.
[4] El Gráfico 7 también incluye la evolución del WTI, como proxy de la evolución del costo del combustible (aunque, como se indicó en notas anteriores, su incidencia en los costos totales de Aerolíneas Argentinas es presumiblemente bastante reducida).
[5] Un cálculo más apropiado del costo medio debería utilizar “unidades de producción” definidas con mayor precisión, usando indicadores del tipo “pasajero-kilómetro”, como típicamente se hace en los distintos servicios de transporte. Por ejemplo, según se observa en los estados contables de Aerolíneas Argentinas del año 2017, entre 2016 y 2017 la cantidad de pasajeros transportados multiplicada por los kilómetros de cada tramo (PKTS) aumentó 7,7% mientras que la cantidad de pasajeros transportados lo hizo en 12,4%. Sin embargo, la ANAC no incluye dicha información en las estadísticas que publica (ver https://datos.anac.gob.ar/estadisticas/), por lo cual esta medida no está disponible para todo el período (en particular para 2023 y el primer semestre de 2024).