
El aumento del precio de los alimentos en un año electoral ha tenido como respuesta la intensificación de la intervención en los mercados con controles directos. El ejemplo de la carne vacuna muestra la ineficacia de ese enfoque debido a que la inercia inflacionaria en un régimen de alta inflación resulta en aumentos ante la presencia de factores externos no controlables (sequía). En este punto, será difícil avanzar en lo sectorial si no se recupera la estabilidad macroeconómica.
La Argentina es uno de los principales productores de alimentos del mundo. Su abundante dotación de tierra y la acumulación de capital y tecnología a lo largo del tiempo han permitido el desarrollo de una producción excedentaria que se traduce en importantes exportaciones a nivel internacional. Así, nuestro país se encuentra entre los primeros veinte exportadores netos de alimentos. Como consecuencia, el sector agroindustrial ocupa un lugar destacado en las actividades económicas de la Argentina como fuente de crecimiento y empleo. Por un lado, la producción total es capaz de cubrir ampliamente las necesidades alimentarias locales. Por otro lado, las exportaciones agroindustriales son una fuente principal de divisas y, actualmente, representan el 65-67% del valor total exportado por nuestro país.
En contraste con esta beneficiosa situación estructural, las crisis macroeconómicas de la Argentina, con etapas recesivas y fuertemente inflacionarias, se traducen en indicadores económicos y sociales que muestran problemas crecientes de pobreza y acceso a los alimentos.
La grave situación económica actual vuelve a someter a nuestros consumidores a esos problemas. Por una parte, el régimen de alta inflación afecta el precio de los alimentos exacerbando cualquier problema específico propio de cada mercado, como el efecto de la sequía en 2022 y 2023. Por otra, el recorte de los ingresos reales de la población y el aumento de la pobreza suman deficiencias nutricionales con graves consecuencias, sobre todo en los niños.
Con respecto a la evolución de los precios de los alimentos, en el pasado mes de febrero, el indicador de precios al consumidor de Alimentos y Bebidas no Alcohólicas trepó un 9,8%, por encima del 6,6% del nivel general. Esta situación repite un comportamiento ya registrado en enero. Sin embargo, cuando se observa la evolución agregada anual, el rubro de alimentos y bebidas tiene un comportamiento en sintonía con la elevada inflación general (102,6% vs. 102,5%, para los últimos 12 meses, respectivamente). Por lo tanto, factores estacionales o aleatorios son los mejores candidatos para explicar estos desvíos transitorios. Los rubros más destacados de crecimiento de precios de alimentos en el último par de meses han sido la carne vacuna y en un segundo nivel los productos lácteos, huevos y fruta (producto estacional).
Con respecto al acceso a la alimentación y a los problemas de seguridad alimentaria, la Argentina es el segundo país de América del Sur con menor incidencia de subalimentación según el último informe de FAO 2022 (Organización de las Naciones Unidas para la Agricultura y la Alimentación). Este es un resultado esperable, sin embargo, este indicador ha ido empeorando desde 2009. Además, cabe preguntarse si en uno de los países de mayor producción de alimentos del mundo, se justifica que 1,7 millones de personas estén expuestas a la subalimentación, 13,5% de la población esté sujeta a episodios de inseguridad alimentaria grave y 1,6% de nuestros niños menores de cinco años sufran desnutrición aguda.
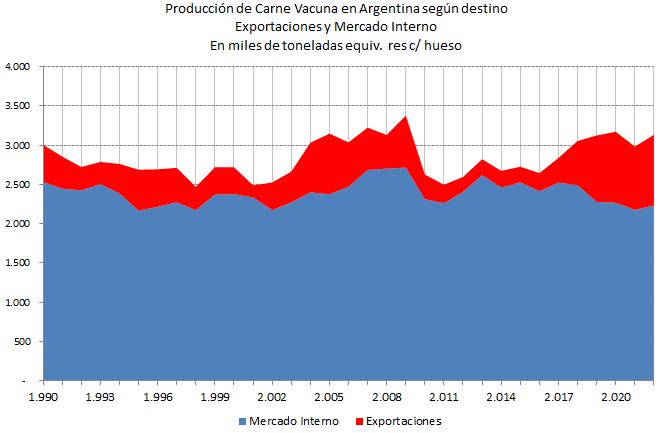
Un caso emblemático del mercado de alimentos es el de la carne vacuna, cuyo destino principal (70-75% de la producción) es el mercado interno. El resto se exporta a China y a países clientes tradicionales como Chile, los Estados Unidos y la Unión Europea. La franja de competencia entre los productos consumidos en el mercado local y los exportados es muy limitada. Por lo tanto, al aumentar la producción se dispone de más producto para ambos destinos y viceversa cuando, como en esta situación de sequía, la producción se reduce, aparecen problemas generalizados de abastecimiento (Gráfico 1).
Gráfico 1
Entre enero y febrero de este año, precisamente, la carne vacuna ha sido uno de los rubros que explican el aumento del 9,8% de Alimentos. Entre la última semana de diciembre y la segunda semana marzo (dos meses y medio), el precio del novillo (precio mayorista) aumentó un 41%, es decir, a un ritmo equivalente mensual del 15%, aproximadamente. Ese aumento se ve reflejado a lo largo de toda la cadena productiva hacia adelante, aunque algunos eslabones puedan amortiguarlo en parte. En efecto, en el caso del consumo interno, el traslado al precio final depende de las condiciones de la demanda. Como también puede verse en el Gráfico 2, la caída de los salarios reales tiende a ir recortando el consumo en torno de los productos básicos, como los alimentos. Además, la poca disponibilidad de sustitutos en un año de sequía y gripe aviar ha contribuido al mantenimiento de la demanda de carne vacuna a pesar de los aumentos de precios registrados entre 2021 y 2022. Así, el consumo per cápita anual en enero de este año fue un 16% superior al de enero de 2022. El consumo interno se mantiene en torno de los 50 kg por habitante al año. Este volumen se encuentra muy por debajo de los máximos históricos debido a los cambios en la dieta. Vale aquí recordar que para el conjunto de las carnes (aviar, porcina y vacuna), los consumidores locales revistan aún entre los de mayor consumo per cápita en el mundo (entre 110 y 120 kg/hab. al año para el conjunto de las carnes).
Gráfico 2
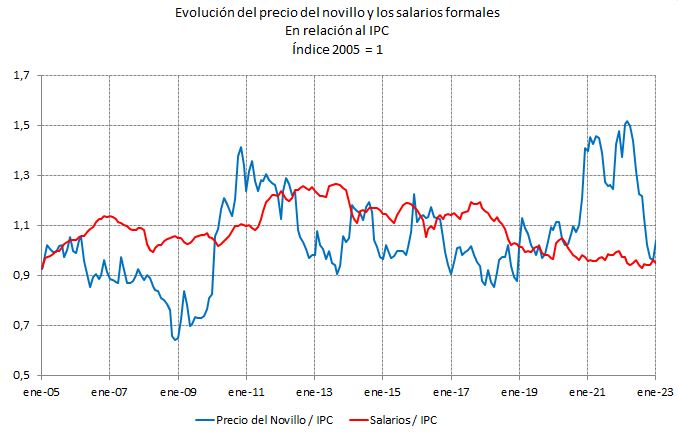
En síntesis, el aumento de precios ocurre en un mercado con un abastecimiento mayor al de igual período del año anterior y con aumentos de producción tanto para el mercado interno como para las exportaciones. La convalidación de estos precios más altos por frigoríficos y demandantes en el corto plazo parece obedecer más al desorden de los precios relativos, a la fuerte inercia inflacionaria y a la concentración de los consumos en los productos básicos en un marco de alta incertidumbre. Los factores económicos se combinaron, además, con factores estacionales exacerbados por las consecuencias de la sequía.
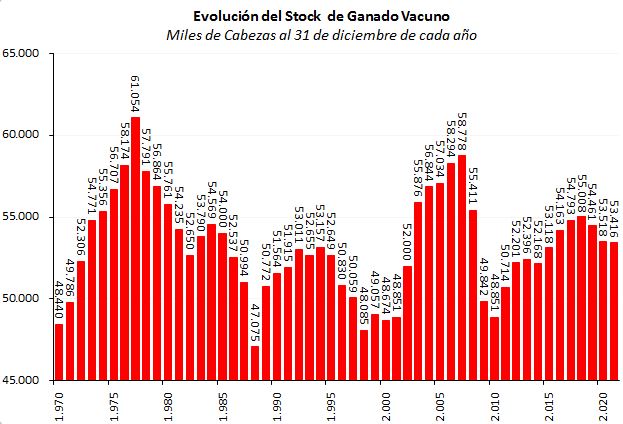
Con todo, las perspectivas del mercado de la carne vacuna durante 2023 abren un interrogante en cuanto a la posible evolución del ciclo ganadero. Hasta 2019, la evolución del sector ganadero vacuno había mostrado una recuperación muy modesta del stock, luego de que entre 2006 y 2010 se produjera una marcada liquidación. Este efecto negativo de desinversión en el rodeo se debió a las desacertadas intervenciones de la política pública con controles de precio y de exportaciones que redujeron la rentabilidad del sector significativamente (ver Gráfico 3). Entre 2010 y 2019 se observó una recuperación del stock que se aceleró a partir de 2015. En 2019 se volvió a un período de liquidación. Entre 2021 y 2022, el proceso de achicamiento se agudizó debido a que la sequía llevó a vaciar los campos empezando por las vacas vacías y los índices de preñez se redujeron (del 90 al 75%). Desde 2021, las intervenciones de política restringieron nuevamente las exportaciones afectando el desarrollo de las ventas externas sin resultados sobre el mercado interno (ver más adelante). Tanto la sequía como el aumento en el precio del alimento balanceado para la terminación de los animales que van a faena (efecto derivado del tipo de cambio más alto y transitorio para la soja) implicaron un encarecimiento en el costo de cría, engorde y reproducción de los animales que forzaron el aumento de la oferta. En el presente, la necesaria recomposición post-sequía y la evolución de la macroeconomía con tasas de interés reales negativas y cepo al dólar, podrían alentar una fase de retención del ciclo tanto para su recomposición como para aumentar la inversión en un activo seguro. Los analistas estiman que la recuperación de rodeo requeriría al menos de dos años ya que el stock vacuno sufrió pérdidas por falta de pasto y agua, incendios, caída en los índices de preñez, etc. En una fase de retención deben esperarse una menor oferta y precios más altos.
Gráfico 3
Frente a este panorama productivo, la política sectorial se ha caracterizado por dar prioridad a lo que ocurre con el consumo interno en el corto plazo, sin atender a las características cíclicas del sector o a su potencial de desarrollo.
Como ya se ha adelantado, las intervenciones más importantes a partir de 2021 se concentraron en la prohibición de las exportaciones y en el control de precios. La ineficacia de las medidas llevó a su flexibilización, salvo en el caso de algunos cortes. El asado con o sin hueso, falda, matambre, tapa de asado, cuadrada, paleta y vacío tendrán aún sus ventas externas prohibidas hasta fin de 2023.
En 2022, se intentó compensar el efecto de esas restricciones con una aproximación más orientada al crecimiento sectorial y se lanzó un programa de promoción y modernización productiva que se dio a conocer como un Plan Ganadero 2022-2030 (GAN.ar). El programa también incluía iniciativas de sostenibilidad. La Secretaría de Agricultura, Ganadería y Pesca indica en su página digital que este Plan está en curso pero que su componente de financiamiento bancario de la inversión ya está agotada.
Más recientemente, otras iniciativas del gobierno con respecto al sector siguieron mostrando su escaso alcance y sus fallos. Un ejemplo de esto es la disposición del troceo en la distribución a minoristas en reemplazo de la comercialización de la media res. Según la disposición, “las salidas de carnes de los establecimientos de todo el país, destinadas a comercio minorista, sólo podrán hacerse en unidades resultantes del fraccionamiento de las medias reses en trozos cuyos pesos individuales no superarán los 32 kilos”. Esta iniciativa se lanzó en abril de 2021 y su entrada en vigencia fue prorrogada sucesivamente hasta que en enero de este año no se dio cumplimiento al último plazo concedido y la Secretaría de Agricultura dio marcha atrás con la regulación. Sin embargo, se mantuvo la prohibición del “hombreo” de un peso mayor a los 32 kg en el descenso de la mercadería de los camiones, lo que deberá ser monitoreado por el Ministerio de Trabajo.
También se incluyeron los llamados “cortes populares” en el programa de Precios Justos (febrero 2023) que abarca sólo a una parte de la distribución minorista (grandes cadenas de supermercados, supermercados regionales y carnicerías que adhieran) con vigencia hasta el 30 de junio. Los participantes están obligados a cumplir con un cupo de toneladas mensuales (en torno a las 15000 tn) a los precios acordados. Los beneficios incluyeron un descuento del 10% para operaciones de compra bancarizadas.
En reconocimiento del fuerte impacto de la sequía en la producción ganadera, las autoridades también dispusieron un subsidio del 40% del costo de la alimentación para animales para su terminación y envío con destino al mercado interno. Este programa dispone de casi $15.000 millones y consistirá en una compensación de $5.200 mensuales durante 4 meses por cada animal hasta un máximo de 100 cabezas (Programa de Fortalecimiento Productivo Argentino para Bovinos).
Por último, en términos de la política pública, la AFIP dispuso recaudar una percepción del 3% a cargo de los mayoristas de la cadena de distribución en concepto de “adelanto de IVA sobre todas las operaciones de venta de productos alimenticios para consumo humano (excepto carnes, frutas y hortalizas), bebidas, artículos de higiene personal y limpieza. Esta medida sólo afecta muy indirectamente a la carne vacuna si, como se espera, aumenta el precio de otros alimentos que son sus sustitutos. Si bien la AFIP entiende que una percepción no debería trasladarse a precios porque opera como un adelanto de recaudación, las empresas distribuidoras minoristas podrían estar en una situación de acumulación de saldos a favor en IVA por las diferencias de tasas en algunas operaciones (27%, 21%, 10,5% según el producto). Cualquier demora en la liquidación de esos saldos por parte de la AFIP genera un quebranto financiero a las empresas a cargo de la percepción. En una situación de tanta incertidumbre macroeconómica no resulta conveniente aumentar la inestabilidad regulatoria con cambios frecuentes que tienen ganancias muy limitadas.
Pese a todo lo expuesto, como se detalló para el caso de la carne vacuna, el sector agropecuario está expuesto a políticas de control combinadas sólo en ocasiones con programas compensatorios que incorporan alguna promoción sectorial. La política económica local se ha preocupado casi con exclusividad de la “mesa de los argentinos” aplicando medidas restrictivas de exportaciones (carne vacuna, trigo, maíz) y controles de precios (Precios Cuidados y Precios Justos) sin resultados tangibles.
Por su parte, el sector privado ha venido reiterando sus reclamos que, en el caso de la ganadería vacuna, incluyen la formalización del sector evitando la competencia desleal, la simplificación tributaria y la reducción de la presión impositiva por tratamientos inadecuados a la naturaleza sectorial, la mejora de la infraestructura y la apertura de nuevos mercados en un rubro donde el intercambio internacional está sujeto a barreras sanitarias y mecanismos de comercio administrado.
Como se viene haciendo desde esta sección en los últimos dos años, cabe reiterar la ineficacia del abordaje de la política sectorial agropecuaria para la solución efectiva de los problemas que se plantean. El enfoque de las autoridades apela a la intervención de los mercados, especialmente en un año electoral. En términos generales, se insiste con el “desacople” entre los precios internacionales y locales, pasando por alto la baja incidencia de los precios mayoristas de los productos exportables en el precio final al consumidor y la fuerte inercia debida al régimen de alta inflación por el que transitamos. En este escenario, cualquier factor externo puede precipitar aumentos de precios al consumidor que no tendrán alivio si no se logra avanzar con un programa de estabilización que dé las señales adecuadas a los mercados y a los inversores.
Marcela Cristini y Guillermo Bermúdez