
Un ejercicio conjetural sobre escenarios monetarios alternativos para 2023 ilustra el escaso margen con el que cuenta la autoridad monetaria para conducir la Base Monetaria y los Pasivos Remunerados de modo de propiciar la convergencia del actual nivel de inflación y las expectativas a un nivel consistente con el acordado con el FMI para el presente año. La consecución del objetivo luce desafiante de mediar ligeros desvíos de las metas acordadas.
En la columna monetaria de la última edición de Indicadores de Coyuntura se revisó la situación de los depósitos del sector privado. En aquella oportunidad se señalaba que el retroceso de los depósitos transaccionales y la menor dinámica de las colocaciones a plazo, recortaba el espacio con que cuenta la Autoridad Monetaria para continuar desplegando su estrategia de esterilización de la emisión en un escenario en el que el stock de pasivos remunerados no ha dejado de crecer en términos reales, ha alcanzado a triplicar el circulante en poder del público y a ocupar cerca del 70% de los depósitos privados en pesos. En esta columna se presentan escenarios conjeturales sobre la evolución de la cantidad de dinero y los pasivos remunerados del Banco Central en 2023.
De acuerdo al último relevamiento de expectativas de mercado (REM)[1] que realiza el BCRA, la inflación esperada a diciembre de 2023 se coloca en 97.6%, luego de cerrar 2022 en 94.8% para el total nacional y medir en enero una tasa interanual del 98.8%. En comparación, el techo de inflación propuesto al FMI en el marco del acuerdo asciende a 60%. Como se verá, la consecución de este objetivo luce al menos desafiante en escenarios con supuestos conservadores a juzgar por la evolución esperada de la Base Monetaria, aun suponiendo éxito en el despliegue de la política del BCRA y descontando eventos disruptivos respecto a la demanda de pesos o en el mercado de cambios y deuda.
Comencemos revisando lo ocurrido en 2022. En agosto pasado, la autoridad monetaria dejó de asistir al Tesoro por la vía de los Adelantos Transitorios. Bajo ese concepto, a diciembre, los giros que había recibido el fisco acumulaban el equivalente a 0.57% del PBI, lo que permitió anticipar el cumplimiento de la meta de financiamiento monetario del déficit primario acordada con el FMI establecida en 0.8%[2]. Lo anterior no significó que el BCRA pasara a hacer un manejo más ortodoxo de su política, proponiéndose el objetivo del control de la inflación, sino que continuó llevando adelante una política de asistencia al Tesoro desarrollada a través de las intervenciones en el mercado de deuda local para sostener la cotización de los títulos públicos en varias circunstancias, al tiempo que ha mantenido la emisión para la adquisición de divisas y el pago de intereses por los pasivos remunerados de la entidad.
Sin una contrapartida en la demanda de dinero, lo anterior derivó que en 2022 la política monetaria estuviera marcada por la profundización de la estrategia de esterilización de la emisión. Por un lado, se tuvo que contener la emisión derivada del pago de los intereses por los pasivos remunerados del BCRA que, en 2022, cerraron como la mayor fuente de expansión de la cantidad de dinero, alcanzando a representar 3.1% del PBI. Por otro lado, el BCRA también tuvo que desplegar la absorción de la emisión resultante de la adquisición de divisas, cuestión que se vio amplificada por la puesta en práctica del Programa de Incremento Exportador (PIE) en sus dos ediciones del mes de septiembre y desde fines de noviembre pasado. Así, la compra neta de divisas al sector privado significó una emisión de dinero equivalente al 1.4% del PBI en el año. Al respecto, cabe mencionar que las dos ediciones del PIE (“dólar soja I” y “dólar soja II”) permitieron al BCRA atinar a la meta de acumulación de Reservas Internacionales Netas (RIN) del acuerdo con el FMI -que hacia fin de año ascendía a USD 5 mil millones-, pero implicó a su vez un deterioro patrimonial para el BCRA por el diferencial entre el precio de compra y venta de las divisas -cubierto por la colocación de una letra intransferible en el activo de la entidad.
El mayor esfuerzo de esterilización se reflejó en el aumento del stock de pasivos remunerados y el déficit cuasi fiscal asociado. En efecto, la absorción por medio del aumento del stock de pases, letras y notas recortó emisión por un equivalente a 4.6% del PBI. Así, mientras la Base Monetaria (BM) mostró un alza en el año del 42.4%, la Base Monetaria Amplia (BMA) lo hizo 83.4%, posponiendo presiones inflacionarias a costa de un creciente déficit cuasi fiscal. Con lo anterior, a diciembre de 2022, la BM alcanzó los $ 5.2 billones, equivalentes a 4.8% del PBI, mientras que el stock de Pasivos Remunerados -Pases y Leliq fundamentalmente-, sumaron $ 10.2 billones, elevando con ello la BMA hasta los $ 15.4 billones, equivalentes a 14.2% del PBI. La relación entre la BMA y la BM alcanzó 2.95.
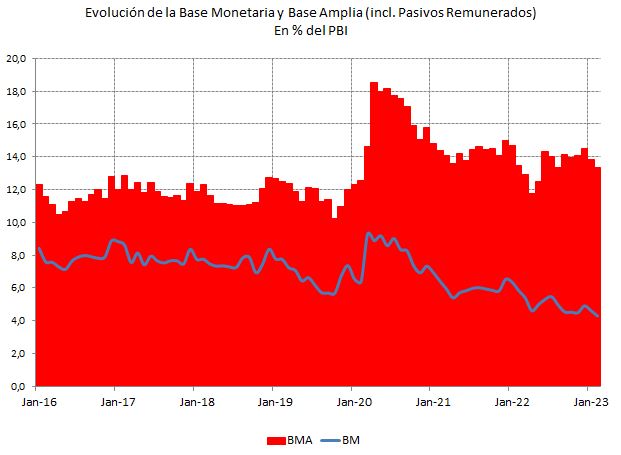
En el Gráfico 1 se presenta la evolución reciente de la BM y la BMA en relación al PBI. Dejando de lado el salto en las ratios observado en los primeros meses del confinamiento producto de la Pandemia, desde aquel entonces, se ha tenido una continua caída en la relación BM a PBI que se ha profundizado desde comienzos de 2022, y que coloca a la relación entre las más bajas en la comparación histórica. Mientras que, en el caso de la relación de la BMA con el producto bruto, también se ha tenido un recorte respecto al inicio de la pandemia, pero desde abril pasado el aumento de los pasivos remunerados del BCRA en más de 2% del PBI, llevó a la BMA por encima del 14% hacia fin de año, alcanzando inversamente al caso de la BM, uno de los valores más altos para la ratio en retrospectiva histórica. Mientras que la desmonetización se profundiza, el BCRA acumula deuda y eleva la magnitud del déficit cuasifical.
Gráfico 1
Respecto a lo que puede esperarse para 2023, un escenario conjetural de base podría suponer que las autoridades monetarias de la Argentina apuntan a conducir la política por un sendero cercano al fijado por las metas acordadas con el FMI para el año. De este modo, puede asumirse una emisión para el financiamiento del fisco equivalente a 0.6% del PBI, sin contar otras fuentes de asistencia monetaria como, por ejemplo, aquella derivada de la intervención en el mercado de deuda del Tesoro[3]. En cuanto a la acumulación de Reservas Internacionales Netas (RIN), en la revisión del acuerdo de diciembre, se establecieron las nuevas metas trimestrales de acumulación por USD 500 millones a fin de marzo, USD 3100 millones en el segundo trimestre, USD 100 millones en el tercero y USD 1100 millones en el cuarto, completando en el año USD 4.8 mil millones. A la fecha, los últimos datos disponibles del Balance del BCRA permiten estimar un faltante de USD 4.4 mil millones para el cumplimiento de la meta de marzo de 2023.
Derivado de lo anterior, las autoridades locales han propuesto al Organismo Internacional una reducción en la meta de acumulación de reservas y que su monitoreo sea anual, en lugar de trimestral, de modo de evitar recurrir a perdones en las sucesivas revisiones. Al momento del cierre de este artículo, no se conoce cuál será la nueva meta anual, de modo que, para un escenario de base, se asume que el BCRA apuntará a atinar a aquella meta del acuerdo. A los fines de la construcción del escenario, el flujo mensual de compras de divisas se supuso sigue la estacionalidad de las liquidaciones de dólares del sector de cereales y oleaginosas, al tiempo que se no se consideró la puesta en práctica de ningún arreglo cambiario sectorial particular (soja, trigo, carne), tal el caso del Programa PIE en sus dos ediciones anteriores, o ingresos extraordinarios que requirieran mayor emisión. Junto a lo anterior, la cotización de las divisas incorporadas al stock de RIN se realizó de acuerdo a la evolución proyectada en el REM del BCRA. Excepto por la referida acumulación neta de reservas, para las operaciones del sector externo se supone un efecto neto neutro sobre la Base Monetaria. Finalmente, respecto a los vencimientos de Pasivos Remunerados, se supuso una completa renovación, mientras que, en relación a los intereses de estos instrumentos, el escenario base consideró los actuales niveles de tasa para distintos instrumentos junto con una completa esterilización de la emisión por su pago.
De acuerdo a lo anterior, a lo largo de 2023, la relación entre la BM y el producto bruto mantendría una tendencia decreciente[4] hasta el 3.4%, en línea con lo observado en el Gráfico 1 que, en términos de promedio anual, se colocaría en el orden del 4.6%[5], por debajo del 6.4% incluido en el acuerdo con el FMI. La BM registraría en el año un crecimiento de 43.9%, similar al que mostró en 2022. En cuanto a los factores de expansión monetaria, la emisión para el pago de intereses por pasivos remunerados –completamente esterilizados e incorporados al stock de esa deuda del BCRA- sumaría más de $ 10.4 billones, por un equivalente a 6.5% del PBI de 2023, más que duplicando el monto acumulado en 2022. La emisión para la adquisición de divisas rozaría el billón de pesos y algo menos significaría la asistencia al Tesoro que, como se asumió, cumple con la meta acordada con el FMI. Por su parte, el stock de pasivos remunerados superaría los $ 20.5 billones al final de 2023, equivalentes a 12.8% del PBI, llevando con ello a la BMA hasta los $ 28 billones, por un equivalente a 17.4% del PBI ó 3.75 veces la BM, creciendo en el año 82.7%, también a un ritmo similar al alcanzado en 2022.
De este modo, el escenario de base es uno de continuidad en el desenvolvimiento de la nominalidad y del cual no se desprenden señales en el sentido de la contención de la inflación al nivel objetivo del acuerdo con el FMI. Lo que destaca en el escenario de base es el crecimiento del stock de pasivos remunerados, derivado del actual nivel de tasas de interés junto con el supuesto de una exitosa renovación de vencimientos y esterilización de la emisión por el pago de intereses. Precisamente, este crecimiento de los pasivos del BCRA lleva a que la BMA multiplique cerca de cuatro veces a la BM.
En un año electoral, como lo es 2023, no es improbable algún tipo de desliz en materia de gasto público –enero ha mostrado un salto en el gasto real luego de meses de recorte-, contando al menos con dos señales en tal sentido. La primera de ellas corresponde a la posición de una de las partes de la coalición de gobierno, en el sentido de revisar las metas de déficit del acuerdo con el FMI, mientras que la segunda se refiere al hecho de que un incumplimiento del acuerdo se haría formal por parte de las autoridades del FMI frente a las nuevas autoridades nacionales hacia comienzos de 2024, sin que ello signifique un mayor costo electoral para la coalición gobernante saliente. En este sentido, decisiones de política que eleven el déficit, podrían redundar en mayores necesidades de asistencia monetaria al fisco por parte del BCRA. Siguiendo con lo anterior, el escenario alternativo A supone que la autoridad monetaria incumple el acuerdo con el Fondo Monetario Internacional para el año 2023 en materia de asistencia monetaria al Tesoro con una emisión que duplica (1.2% del PBI) la meta acordada. Los demás supuestos sobre tasas de interés, adquisición de divisas, renovación de pasivos remunerados y esterilización de intereses, se mantienen sin cambios respecto al escenario de base.
Cuadro 1
Variables Monetarias Seleccionadas
Escenarios a diciembre 2023
Miles de Millones de $, Porcentaje de variación y Porcentaje del PBI
| Variable | Unidad | Base | A | B | C |
| Intereses | $ | 10,426.2 | 10,426.2 | 11,226.5 | 9,589.3 |
| % del PBI | 6.5 | 6.5 | 7.0 | 5.9 | |
| Asistencia al Tesoro | $ | 923.5 | 1,892.0 | 3,021.9 | 3,881.9 |
| % del PBI | 0.6 | 1.2 | 1.9 | 2.4 | |
| Adquisición de Divisas | $ | 998.2 | 998.2 | 998.2 | -207.3 |
| % del PBI | 0.6 | 0.6 | 0.6 | -0.1 | |
| Base Monetaria (*) | $ | 7,490.8 | 8,459.3 | 9,589.2 | 14,038.3 |
| Var. % | 43.9 | 62.6 | 84.3 | 169.8 | |
| % del PBI | 4.6 | 5.2 | 5.9 | 8.7 | |
| Pasivos Remunerados | $ | 20,598 | 20,598 | 21,398 | 14,966 |
| Var. % | 102.5 | 102.5 | 110.4 | 47.1 | |
| % del PBI | 12.8 | 12.8 | 13.3 | 9.3 | |
| Base Monetaria Amplia | $ | 28,088 | 29,057 | 30,987 | 29,004 |
| Var. % | 82.7 | 89.0 | 101.5 | 88.6 | |
| % del PBI | 17.4 | 18.0 | 19.2 | 18.0 | |
| BMA / BM | % | 375.0 | 343.5 | 323.1 | 206.6 |
Notas: (*) Incluye, entre los factores de expansión de la Base, el rubro otros.
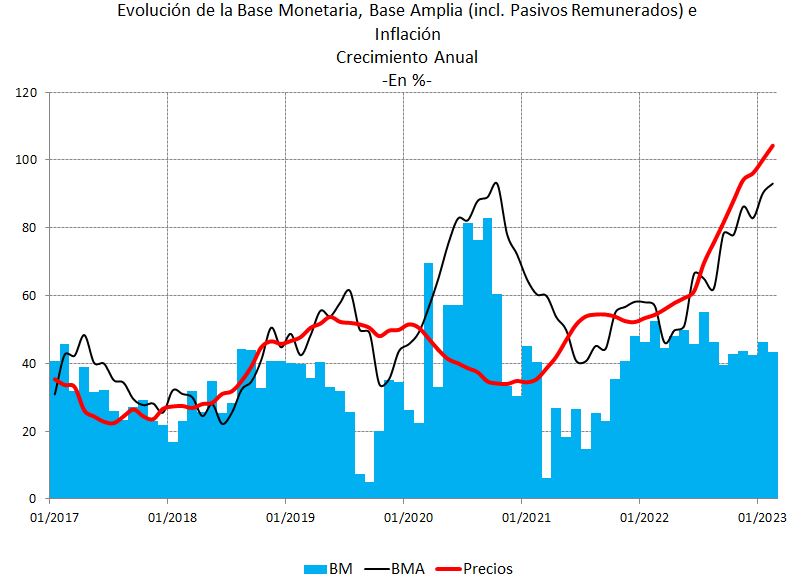
Tal como se observa en el Cuadro 1, en este escenario alternativo, la BM pasa a colocarse cerca de los $ 8.5 billones, equivalentes a 5.2% del PBI y alcanzando un crecimiento de 62.6% en 2023. Con un stock de pasivos remunerados de igual magnitud que en el escenario de base, la BMA supera los $ 29 billones equivalentes al 18% del PBI y cerca de 3 veces y medio el valor de la BM. De este modo, en el presente escenario se destaca el hecho de como un ligero desliz en la emisión, a partir de un incremento en la asistencia monetaria al Tesoro, tiene consecuencias en el crecimiento de la BM que alcanza una velocidad casi 1 vez y media a la que se tuvo a fines de 2022, y aún sosteniendo supuestos fuertes en materia de tasas, esterilización y renovación de vencimientos. Precisamente, una tasa de crecimiento de la BM superior al 60% -y del 89% en la BMA-, no hace un aporte al anclaje de las expectativas inflacionarias teniendo presente el ritmo de crecimiento que ha venido mostrando en tiempos recientes, tal como se observa en el Gráfico 2, donde los precios han seguido una dinámica más cercana a la de la BMA.
Gráfico 2
En forma alternativa, en el escenario B, se explora simultáneamente el efecto de un mayor financiamiento monetario del gasto público, junto con un aumento de las tasas de interés de los instrumentos que utiliza el BCRA para esterilizar la expansión de la cantidad de dinero. Respecto a la mayor asistencia monetaria, se supone que está trepa hasta el 1.9% del PBI –magnitud de la meta de déficit primario acordado con el FMI-, a partir de una potencial conjunción de eventos tales como un mayor gasto público e inconvenientes para la renovación y toma de deuda por parte del Tesoro en el mercado local. En forma concomitante, se asume que la autoridad monetaria aplica un alza de tasas de interés para sus instrumentos de política de 5% desde los niveles actuales a partir de marzo, de modo de facilitar la renovación de vencimientos y la esterilización de los intereses devengados por sus pasivos remunerados, en un escenario en el que la inflación demora en converger al 4% mensual esperado por las autoridades. Obsérvese que el incremento coloca a las tasas efectivas mensuales para Pases y Leliq ligeramente por encima de la inflación de enero. Adicionalmente, se mantiene el supuesto de adquisición de RIN.
En este escenario alternativo B, la BM alcanza un crecimiento interanual de 84.3% colocándose en un equivalente de 5.9% del PBI. Los intereses elevan su monto por encima de los $ 11.2 billones, un 7% del PBI, y siendo esterilizados en su totalidad junto con los vencimientos, llevan el stock de pasivos remunerados hasta los $ 21.4 billones, y la BMA cerca de los $ 31 billones, equivalente 19.2% del PBI y acumulando un crecimiento de 101.4% en 2023. En este escenario se destaca el impacto de una ligera alza en las tasas, que eleva los intereses devengados cerca del 8% del valor en el escenario anterior, y, dada la política de esterilización asumida, pasan a incrementar el stock de pasivos remunerados, sumándose en la BMA a la mayor emisión para la asistencia monetaria al Tesoro. Nuevamente, aún cuando las relaciones de los agregados con el PBI no parecen mostrar un desborde, sí se encuentran desalineadas con el escenario de partida a fin de 2022, y el crecimiento de la BM y la BMA permiten inferir una mayor expectativa de inflación, aún en un contexto en el que el despliegue de la estrategia de esterilización resulta exitoso al contener vencimientos e intereses devengados.
Finalmente, en el escenario alternativo C, se supone que, aún con el alza aplicada de la tasa de interés, si bien los vencimientos de Letras y Pases alcanzan a ser renovados, la esterilización de intereses sólo se realiza en forma parcial -por el 50% de los devengados-, resultando en expansión de BM por el resto. Adicionalmente, junto con el incumplimiento de las metas de asistencia monetaria al fisco contenidas en el acuerdo con el FMI, se plantea una mayor emisión para la intervención en el mercado de deuda, que redunda en un incremento adicional de la emisión, equivalente al 0.5% del PBI[6]. Por último, este escenario de mayor disrupción, supone que el BCRA no logra acumular RIN, siguiendo la tendencia observada en los dos primeros meses del año.
De lo anterior, el escenario resulta en un menor monto de intereses –y pasivos remunerados-, junto con mayor emisión con propósitos fiscales. Sin embargo, en este escenario la BM alcanza un crecimiento anual cercano al 170%, llegando a representar 8.7% del PBI, por encima del 6.4% planteado como techo en el acuerdo con el FMI. Por su parte, el stock de pasivos remunerados se coloca en los $ 15 billones, alcanzando a representar más del 9% del PBI, mientras que la BMA avanza por encima de los $ 29 billones, y con un crecimiento de 88.6% en el año alcanza a representar el 18% del PBI. Es evidente que en este escenario se intercambia el crecimiento entre los stocks de BM y BMA. También los resultados se tienen extremando el supuesto de que un crecimiento de la BM de la magnitud reportada no induce ningún evento disruptivo como el colapso en la demanda de pesos que convalida aquel aumento. Con todo, el escenario viene a ilustrar el impacto de una caída de la esterilización de intereses sobre la monetización de la emisión, además de un eventual desborde en la asistencia monetaria al fisco, potencialmente explicada por múltiples factores que van desde un mayor gasto público hasta una mayor asistencia indirecta en el mercado de deuda para con los títulos del Tesoro por parte del BCRA.
A modo de síntesis. A ninguno de los escenarios resultantes del presente ejercicio conjetural se les asigna probabilidades de ocurrencia, sino que más bien cada uno busca señalar el escaso margen de maniobra que posee la autoridad monetaria para conducir la política monetaria por un sendero que permita la convergencia de las expectativas inflacionarias al techo del 60% para 2023, tal el acuerdo con el FMI. Como se anticipó, el logro de dicho objetivo luce desafiante, aún en escenarios de supuestos conservadores y en los que el despliegue de la estrategia de esterilización de la emisión por parte del BCRA resulta exitosa, sin contar eventos disruptivos en la demanda de dinero, el mercado cambiario, el comportamiento de los depósitos privados o mayores desvíos de la política económica. Habrá que esperar el desenvolvimiento de la política monetaria hacia los próximos meses para cuantificar los desvíos respecto a los escenarios monetarios aquí planteados.
Guillermo Bermúdez
[1] Edición de enero de 2023.
[2] Al respecto, no debe perderse de vista la operación de cancelación de adelantos transitorios hacia fines de mayo a partir de la venta de divisas del Tesoro de su cuenta en el BCRA; sin considerar dicha operación la meta acordada con el FMI habría resultado incumplida.
[3] Actualmente la autoridad monetaria se encuentra desplegando una estrategia de compra de deuda del Tesoro. Los resultados de esta política se incorporan en los escenarios alternativos al de base.
[4] A partir de cierta aceleración en el crecimiento del producto bruto nominal, en la segunda parte del año.
[5] Las ratios a PBI presentadas en el Cuadro Nº 1 toman la estimación del PBI de frecuencia anual para el año 2023.
[6] La magnitud de la asistencia adicional supuesta resulta baja en la comparación con los vencimientos de deuda en pesos del Tesoro para 2023 que, contando capital e intereses para instrumentos duales, ajustables y a tasa variable, alcanzan a representar algo más del 10% del PBI. También, el supuesto captura una parte de la emisión que está realizando el BCRA para la adquisición de títulos en pesos del Tesoro.