
El escenario internacional se ha alejado de la competencia económica entre China y los Estados Unidos y ha regresado a los cálculos de la estrategia geopolítica. Los datos económicos sugieren que el desvío será transitorio pero que la recomposición de relaciones internacionales podría generar un espacio de mayor inserción para los países de América Latina. ¿Podrá la Argentina formar parte de esa estrategia?
A fines de febrero, el mundo se aprestaba a confirmar la “salida” de la Pandemia, a pesar de las noticias sobre importantes rebrotes de COVID en China, cuando la invasión de la Federación Rusa a Ucrania generó un cambio copernicano en las relaciones políticas y económicas internacionales. Aun cuando, en el mejor de los casos, el conflicto armado ceda y se llegue a una solución negociada, la agenda internacional habrá cambiado en forma sustantiva.
Hasta fines de 2021, las discusiones académicas en torno a las relaciones internacionales usaban con menor frecuencia los instrumentos de la “geopolítica” para incorporar el concepto ya existente, pero ahora modernizado, de la “geoeconomía”. La geografía política y, más contemporáneamente, la geopolítica, habían acompañado con sus análisis a las etapas históricas que albergaron el colonialismo y el dominio de los mares como estrategia para afianzar los poderes de las principales naciones del mundo (siglo XVIII y XIX). Posteriormente, se usaron los instrumentos geopolíticos para trazar estrategias durante las Guerras Mundiales y la posterior Guerra Fría (siglo XX) y también ayudaron a trazar estrategias nacionales en temas de cohesión interna. Por su peso, los países latinoamericanos participaron sólo episódicamente en este escenario, como un espacio más donde las principales potencias se disputaban el poder. Aunque las consecuencias políticas de esas etapas, desde el colonialismo a la Guerra Fría, dejaron huellas en la organización institucional y en el devenir político de los países latinoamericanos, la región no logró la unidad necesaria para aumentar su influencia internacional, aun cuando se hicieron esfuerzos importantes luego de la Segunda Guerra Mundial. En algunos casos, los contenidos de la geopolítica también llevaron a algunos países latinoamericanos a preocuparse por su cohesión territorial y, en consecuencia, a la inversión en programas de infraestructura que buscaban ampliar el uso del territorio y consolidar las fronteras políticas (por ejemplo, en los casos de Chile y Brasil en los 70 y 80). En términos económicos, aún en el mundo de “estrategias nacionales activas”, las relaciones económicas internacionales superaron el mero mercantilismo de economías cerradas para evolucionar hacia relaciones bilaterales y multilaterales, aunque se mantuvieron importantes barreras comerciales impositivas que, más tarde, fueron reemplazadas por barreras burocráticas y sanitarias.
Con el final de la Guerra Fría y el comienzo de la globalización, los factores políticos y sus iniciativas estratégicas ocuparon un segundo lugar, eclipsados por el cambio tecnológico, el crecimiento mundial, la internacionalización de las empresas, la formación de las cadenas de valor y, en los últimos 30 años, por la convergencia de los países en desarrollo del Este y Sur de Asia a un sendero de crecimiento sostenido en el tiempo. La mayor coordinación económica internacional que acompañó a esta evolución cimentó el multilateralismo y aunó intereses para el reconocimiento de problemas globales como los de la seguridad alimentaria o el cambio climático. El mundo no se liberó de los conflictos fronterizos, pero ya no los protagonizaron los países con mayor poder bélico. En parte eso se debió al poder disuasorio de las armas nucleares, pero también a la emergencia de nuevos países con poder económico en el plano internacional como Japón, Corea del Sur y China en oleadas subsecuentes. Ese nuevo mundo, comentaban los analistas, era el que debía analizarse con los instrumentos de la geoeconomía. Ese término fue acuñado en los 90 por un profesor de estrategia política en los Estados Unidos, luego fue utilizado con un sentido crítico por académicos que estudiaban los resquemores que produjo la globalización en sectores de los países más avanzados para, más recientemente, ser empleado para el análisis de la rivalidad entre China y los Estados Unidos. Desde sus distintas aproximaciones, la geoeconomía llama la atención sobre el carácter estratégico y de seguridad de las relaciones económicas en el mundo globalizado, pero donde también se superponen las tendencias a la regionalización de las relaciones económicas con la consiguiente atenuación de las fronteras nacionales al interior de los acuerdos económicos preferenciales.
Desde el punto de vista geoeconómico, y hasta hace unos meses, los gobiernos de los países más avanzados y de aquellos emergentes enfrentaban un desafío interesante que se había ido forjando a lo largo de tres décadas y que, salvo episodios transitorios de retroceso (presidencia de Donald Trump en Estados Unidos, por ejemplo), requerían de un enorme esfuerzo diplomático que permitiera la competencia y la coordinación simultánea entre países. Algunos analistas también veían el regreso de factores estratégicos nacionales (temas de seguridad) asociándose a las negociaciones económicas. En este escenario “geoeconómico”, los países de América Latina operaron bajo muy diferentes modalidades entre sí. Los países del Pacífico (Chile, Colombia, Perú, y también México), lograron un equilibrio interesante frente a los intereses de los Estados Unidos y China en la región, operando a título individual y a través de su asociación regional (Alianza del Pacífico). Brasil, otra de las grandes economías de América Latina, mantuvo su convicción multilateral e integró los BRICS (con Rusia, India, China y Sudáfrica), pero no logró sobreponerse a su condición de economía cerrada y junto con la Argentina, Uruguay y Paraguay, en el MERCOSUR, dilataron el proceso subregional de integración al mundo.
El conflicto armado iniciado por la Federación Rusa contra Ucrania ha puesto en compás de espera a los análisis de la geoeconomía. Entre los principales protagonistas del escenario económico internacional, los Estados Unidos han reafirmado su vocación de liderazgo de la coalición defensiva de la OTAN, lo que los acercó a la Unión Europea luego de un período prolongado de desencuentros. La propia Unión Europea podría salir fortalecida en su cohesión, en la medida que sus diferencias internas están siendo abandonadas ante el peligro externo. En el caso de China, este país ha operado con éxito hasta ahora en un delicado equilibrio entre su acuerdo integral con Rusia (inmediatamente anterior a la invasión) y sus responsabilidades internacionales. Por su parte, al momento de la invasión, la Federación Rusa veía el escenario geoeconómico casi desde afuera, su poder internacional seguía proviniendo de su arsenal nuclear, factor válido en el escenario geopolítico, pero insuficiente en el escenario de globalización.
Una descripción breve de los procesos de crecimiento recientes ayudará a ilustrar el panorama anterior. Tomando en consideración los últimos 30 años (período de globalización y actual), los datos de Fondo Monetario Internacional indican que los países más avanzados (Estados Unidos, Canadá, Japón y países europeos seleccionados) crecieron a una tasa del 2% como promedio anual simple. Por su parte, los países emergentes y en desarrollo, entre los que se incluyen los países latinoamericanos y el resto de los países del mundo salvo economías muy pobres del África, crecieron a una tasa del 4,8%, acelerándose ese crecimiento a partir de 2003. Así, el mundo lograba una interesante tasa del 3,4% anual a lo largo de tres décadas. Los países en desarrollo convergían con distintas velocidades a mayores niveles de ingreso, con China a la cabeza de ese proceso y las economías de ingresos medios registraban niveles más modestos de crecimiento (como en el caso de los países latinoamericanos).
Más allá de los promedios generales, el Cuadro 1 presenta un conjunto de países seleccionados ordenados por su PBI de 1990. Aparecen allí los principales contendientes del escenario geoeconómico: Estados Unidos y China, algunos países seleccionados de América del Sur junto con el nuestro; Rusia y Ucrania y varios países miembros de la Unión Europea.
Cuadro 1
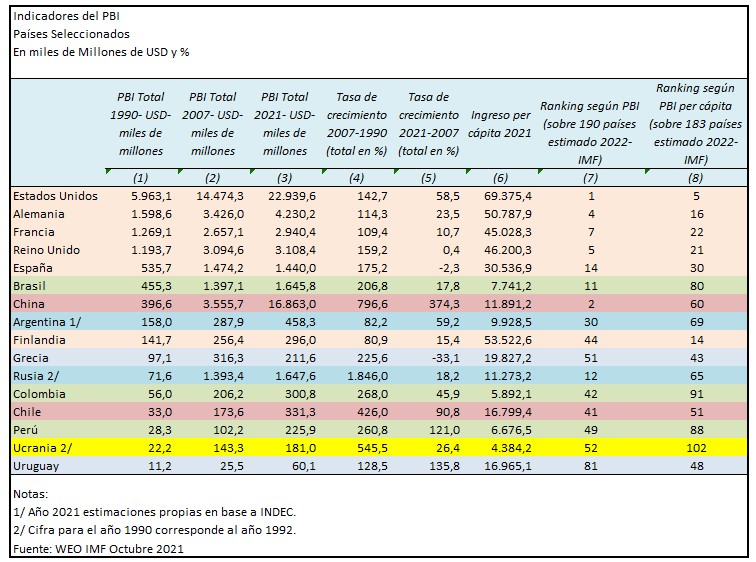
Esta ilustración estadística sirve para llamar la atención sobre el período más importante de la globalización entre 1990 y 2007 (columna 4). En ese período de alto crecimiento mundial, los países avanzados más que duplicaron sus tamaños económicos. China multiplicó por ocho su PBI, luego de haber crecido significativamente en toda la década anterior cuando introdujo los mecanismos de mercado en su economía a través de su programa de “socialismo de mercado”. Los países como Rusia y Ucrania, luego de la caída del Muro de Berlín, se reorganizaron con una orientación de mercado y sus tasas de crecimiento aún superaron a las de China, como en el caso de Rusia. En los países de América del Sur, la experiencia fue divergente. Brasil, Perú, Chile y Colombia fueron desde la triplicación hasta la quintuplicación de sus economías mientras que Uruguay y la Argentina se encontraron en el vecindario más modesto de duplicación de sus tamaños. En el siguiente período, 2007-2021, el mundo estuvo afectado por la crisis financiera internacional de 2009, que se prolongó hasta 2012 para los países más avanzados y, desde 2020 se sumió en el inesperado escenario de la Pandemia (columna 5). Los países más avanzados económicamente tuvieron experiencias traumáticas como en el caso de España, Portugal o Grecia. Los Estados Unidos mantuvieron un buen ritmo de crecimiento de la mano de una nueva ola de cambio tecnológico con aumento de la productividad. Los representantes de los BRICS en el Cuadro 1, que tantas expectativas habían generado en los 90, mostraron un comportamiento divergente y sólo China continuó su crecimiento acelerado (volvió a multiplicar su tamaño económico, en este caso, casi cinco veces). Los países de América del Sur repitieron su movimiento descoordinado, con países de mayor crecimiento como Uruguay, Chile y Perú y países rezagados como la Argentina y Brasil.
Parados en 2022, los pronósticos para todas las economías del Cuadro 1 indican que el conjunto de países seleccionados supera el tamaño de país mediano en el mundo, aunque con fuertes diferencias entre ellos. Destaca el hecho de que China haya prácticamente alcanzado a los Estados Unidos en términos de tamaño, desplazando a Japón y Alemania. Rusia ocupa el puesto 12, lo que la sitúa a la par de las economías de tamaño medio de la Unión Europea, pero representando sólo el 10% de las actividades económicas anuales de China. En ese ranking, la economía argentina sigue ocupando un puesto significativo, el número 30. La historia en términos de los ingresos de los habitantes de esos países contrasta con los resultados anteriores. Entre los países de gran tamaño económico, sólo los Estados Unidos y varios de los países europeos mantienen su posición en el ranking de ingresos per cápita, apareciendo entre los primeros 30 países de altos ingresos del mundo y confirmando así su primacía económica internacional. El buen desempeño chino la ubica hoy bien por encima de la mitad de la tabla, en el puesto 60, en el vecindario de varios países de América del Sur y por encima de Rusia (65) y Brasil (80), sus compañeros dentro de los BRICS. La Argentina ocupa el puesto 69, mostrando su clara involución relativa. En los 90, su PBI per cápita era 10 veces el de China y la mitad del de España. En esa década fue incluida junto con Brasil en el G-20.
Toda esta información, aunque fragmentaria, sugiere que las tendencias económicas mundiales subyacentes antes de la invasión rusa a Ucrania no serían modificadas seriamente por el conflicto y que los intereses nacionales estratégicos seguirán teniendo una naturaleza prevalentemente económica (cambio tecnológico, uso eficiente de recursos naturales, adaptación al cambio climático). Así, paulatinamente se retomaría un escenario mundial caracterizado por la elaboración de estrategias que pueden llamarse “geoeconómicas” de confianza y coordinación entre los países en competencia que no comprometan su seguridad nacional, donde reglas multilaterales fortalecidas excluyan los escenarios de guerra como el actual, ampliando y mejorando los mecanismos de penalización internacional. Además, es altamente probable que se observen consecuencias importantes en la zona euroasiática, con un probable fortalecimiento de China frente a Rusia y, en el mediano plazo, con un replanteo económico del desarrollo en la propia Federación Rusa. Los cambios también se concentrarán en los países europeos que, hasta hace muy poco, buscaban el liderazgo mundial de la acción contra el Cambio Climático y que, en el corto plazo deberán revisar sus prioridades incluyendo la ampliación del gasto de defensa y la reestructuración de sus opciones en el mercado de la energía. La región de América Latina, en términos económicos ha resultado preservada y, en algunos casos, favorecida por las consecuencias inmediatas de la guerra debido al aumento de los precios de los commodities agropecuarios y de la energía, aunque esas tendencias ya se verificaban con la salida de la Pandemia.
La pregunta inmediata que surge para nuestra región surge de la evidencia de crecimientos divergentes y estrategias de inserción internacional muy diferentes en la costa del Pacífico y la del Atlántico: ¿Serán capaces los países latinoamericanos de entender el momento histórico, obviar sus diferencias y definir sus intereses estratégicos nacionales en un marco regional coordinado?
En el corto plazo, y más allá del conflicto armado, los informes de organismos internacionales indican que el mundo se dirige a un escenario de mayor inflación (ya se pronosticaba un alza a la salida de la Pandemia) con aumento de las tasas de interés de referencia. Una pregunta que se hacen los analistas es la naturaleza de la suba en el nivel de precios en los países avanzados, ya que se ha argüido que no hay expectativas inflacionarias y que los bancos centrales tienen los instrumentos suficientes para dar las señales de que este aumento súbito de precios refleja los desequilibrios de la Pandemia. Algunos incluso piensan que un claro aumento de algunos precios por encima de la media ayudará a acelerar las inversiones en los sectores favorecidos proveyendo los cambios necesarios en la producción en respuestas a cambios de demanda permanentes como en los bienes tecnológicos o mineros. En otros sectores, los cambios serán transitorios, reflejando caídas temporarias de las ofertas (agro).
Los países en desarrollo enfrentarán escenarios diversos según su condición frente al abastecimiento de alimentos (desde importadores netos hasta exportadores netos), su situación macroeconómica luego de haber usado sus instrumentos compensatorios durante la Pandemia (deuda pública y emisión monetaria), su exposición al alza de los combustibles, su pertenencia a cadenas de valor industriales, entre los mecanismos más importantes que transmitirán la situación internacional al interior de sus economías.
Por su parte, los países en desarrollo de América Latina presentan una condición mixta en la que se verán beneficiados por el aumento del precio de las commodities que exportan (agropecuarias, mineras y combustibles) en el corto plazo. Pero a la vez enfrentarán algunos riesgos. Por ejemplo, ya están experimentando algún nivel de inflación “importada” reflejada en un aumento en el precio de sus alimentos y combustibles, aunque éstos continúen siendo más baratos que en los países importadores netos. También podrían perder impulso externo. Ya antes del drama de la invasión, el crecimiento mundial se preveía modesto y, por ejemplo, en el caso de China, que es un cliente principal de los países latinoamericanos, las autoridades fijaron una meta de 5,5% de crecimiento para 2022, bien por debajo de la tasa histórica reciente. Por último, para poder ofrecer más productos deberán invertir más a un costo más alto y tendrán que enfrentar un financiamiento más caro por sus deudas internacionales a la vez que los capitales podrían continuar saliendo de las economías emergentes hacia mercados más seguros (Estados Unidos), al menos por algún tiempo.
En el caso argentino, las condiciones iniciales de inestabilidad macroeconómica, fragilidad financiera externa y limitado papel en las relaciones internacionales económicas no son las mejores para enfrentar los riesgos de una moderada y compleja reactivación mundial post-Pandemia y post-conflicto Rusia-Ucrania y menos aún para responder, adecuadamente, a la pregunta de coordinación de intereses con el resto de los países de América Latina para ganar peso en la inserción mundial de la región. La paradoja de nuestro caso es que la Argentina ocupa aún hoy un puesto interesante en el ranking de países por tamaño de sus economías y es considerado un país de ingresos medios altos, pero, a la vez, la declinación constante de nuestro crecimiento relativo al contexto internacional le deja poco margen y tiempo para revisar su sendero de desarrollo.
Marcela Cristini y Guillermo Bermúdez