
El stock actual de depósitos luce holgado para satisfacer un aumento de la demanda de crédito que replique el mejor desempeño observado desde comienzo de siglo durante una fase de recuperación de la actividad. Con cierta prudencia en el manejo fiscal en los últimos meses, la estrategia de esterilización debería concentrarse en contener el pago de intereses de los pasivos remunerados del BCRA y la adquisición de divisas. No obstante, sin mejoras en las tasas, los retornos reales negativos de las colocaciones a plazo podrían incentivar la reversión de posiciones y sumar presión sobre el mercado de bienes y divisas, anticipando en el tiempo el fin de la estabilidad cambiaria.
Los datos recientes referidos a la evolución de la actividad marcan con alta probabilidad el inicio de una recuperación cíclica de la economía hacia el cuarto trimestre de 2020 luego de casi tres años de contracción de la producción. El año pasado, la caída se profundizó en el segundo trimestre a causa de las medidas de aislamiento social aplicadas para contener el impacto de la pandemia de COVID. Desde el tercer trimestre, la actividad marcó un rebote, y hacia el cuarto la tendencia del producto tuvo el primer positivo (+0.5%) respecto al trimestre anterior. Con ello, resulta apropiado fechar -al menos transitoriamente- el inicio de la recuperación de la economía hacia septiembre de 2020.
A lo largo de 2020, el manejo de la política monetaria implicó un abultado financiamiento del déficit fiscal junto con una muy agresiva política de esterilización de Base Monetaria. Se giró al Tesoro más de $ 2 billones entre adelantos transitorios y utilidades, lo que representó algo más de 6% del PBI. Como se señaló en anteriores oportunidades, el crecimiento de los depósitos privados en el sistema financiero, fenómeno asociado a un incremento de la demanda por dinero transaccional en el marco de la incertidumbre producto de la pandemia, posibilitó el despliegue de aquella estrategia de esterilización. Al mismo tiempo, el freno en el avance real del crédito al sector privado contribuyó a disipar un efecto desplazamiento asociado a la colocación de Letras del Banco Central. Las ventas de divisas por parte del BCRA también hicieron su aporte para contener la expansión monetaria. Las presiones sobre los precios de los bienes resultaron pospuestas -con la caída de la actividad de por medio-, aunque no así el impacto sobre la brecha de cambio.
En los últimos meses, el Tesoro aumentó las colocaciones de deuda en pesos en el mercado local, lo que junto con una mayor presión tributaria y ajustes en los gastos (previsionales, entre otros), resultan en menores requerimientos de financiamiento monetario. De sostener la prudencia fiscal, el Tesoro restará presiones sobre la expansión de Base y contribuirá a moderar el proceso inflacionario y la contención de la brecha de cambio. Aún las expectativas de inflación avanzan muy por encima de la meta oficial, al tiempo que el BCRA debe lograr que el público incorpore a la demanda de dinero el muy abultado stock de pasivos remunerados de su cartera, comenzando por los montos asociados a los intereses. No obstante, nada puede asegurar que ante un deterioro de las condiciones sanitarias y de recursos fiscales por mayores gastos paliativos, el Tesoro no vuelva a requerir la asistencia del financiamiento monetario. En los próximos meses observaremos si la tendencia se consolida.
En esta oportunidad de esta columna, se presenta una línea de base sobre la situación del crédito al sector privado en el contexto de la recuperación de la actividad económica en ciernes. Antes de ello, se presenta un repaso somero sobre la situación de algunos stocks del balance del BCRA y el sistema financiero.
En el Gráfico 1, se muestra la evolución de las reservas internacionales brutas del BCRA desde fines de 2019. En ese entonces, las reservas brutas se colocaron cerca de los USD 45 mil millones y luego de un importante retroceso en 2020, hacia mediados de marzo se ubican en USD 40 mil millones (las reservas internacionales netas ascienden hacia esa fecha a algo más de USD 2.4 mil millones). El gráfico muestra también una reducción de la Base Monetaria entre fines de 2019 y marzo de 2021 algo por debajo del retroceso de las reservas brutas, para colocarse en los USD 28 mil millones. La evolución del tipo de cambio oficial, junto con la estrategia de esterilización- contribuyó a contener la Base, que medida en términos de los dólares alternativos o en precios constantes muestra una licuación más profunda. En la figura se presenta adicionalmente el avance de los pasivos remunerados del BCRA. Desde fines de 2019 el stock de estos instrumentos prácticamente se duplicó alcanzando los USD 35.2 miles de millones, llegando a representar 126% de la Base Monetaria y 88% de las Reservas Brutas. Teniendo en cuenta el nivel de la tasa de política, puede estimarse que más de USD 13 mil millones se acumularon por el pago de intereses de estos instrumentos.
Gráfico 1
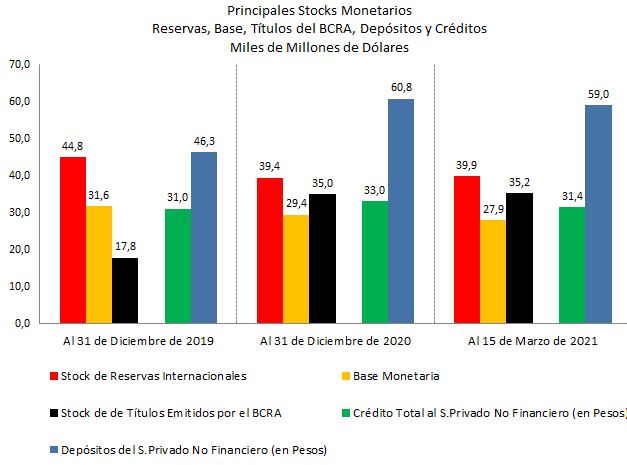
El Gráfico 1 pone también de manifiesto que, entre fines de 2019 y marzo de 2021, el crédito en pesos al sector privado avanzó apenas USD 360 millones, mientras que los depósitos en pesos saltaron más de USD 12.7 mil millones hasta los USD 59 mil millones. Precisamente, ese avance de los depósitos del sector privado es el que ha venido a sostener el fondeo de la estrategia de esterilización del BCRA en el sistema financiero. También puede observarse en el mismo gráfico que mientras a fin de 2019 el stock de depósitos era apenas 3% superior al stock de reservas internacionales brutas, hacia mediados de 2021 equivale al 150% de ese stock, correspondiendo cerca de 50% a colocaciones a plazo que poseen retornos reales negativos. Precisamente, mejorar el atractivo para ese tipo de depósitos contribuiría a contener las expectativas de inflación y devaluación de mediano plazo, si el proceso de recuperación de la actividad no muestra una consolidación, el frente fiscal no profundiza su ordenamiento y el crédito al sector privado no muestra una recuperación y puja por el fondeo en el sistema financiero.
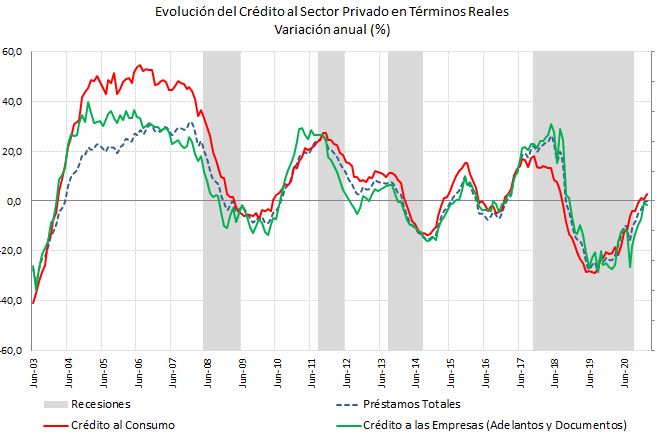
Con el comienzo de la recesión hacia los últimos meses de 2017, el crecimiento del crédito real a las empresas sostuvo inicialmente alguna mejora, pero el crédito al consumo (familias) comenzó un proceso de rápida desaceleración -el crédito al consumo representaba en aquel momento más del 46% del total al sector privado (Gráfico 2). Hacia septiembre de 2019 el crédito real alcanzó el mayor ritmo de caída interanual, tanto para familias como empresas. En los meses posteriores siguió una desaceleración de la caída, que se detuvo en diciembre 2020 para el caso de los créditos al consumo y se ha extendido aun a marzo en el caso del crédito a las empresas. Hacia marzo de 2021, el crédito total al sector privado se coloca algo por encima del 9% del PBI, correspondiendo 4.3% al crédito a las familias y 3.6% al crédito a las empresas -el crédito hipotecario es apenas 0.7% del PBI. En cualquier caso, la participación en el producto es extremadamente baja en la comparación internacional.
Gráfico 2
Como se mencionara, las estadísticas recientes de producto bruto sugieren que, con alta probabilidad, el inicio de una nueva fase de recuperación puede fecharse hacia septiembre del año pasado. El objetivo aquí es revisar la evolución del crédito en las fases de recuperación económica anteriores durante los dos mil y compararlas con el avance de la presente fase.
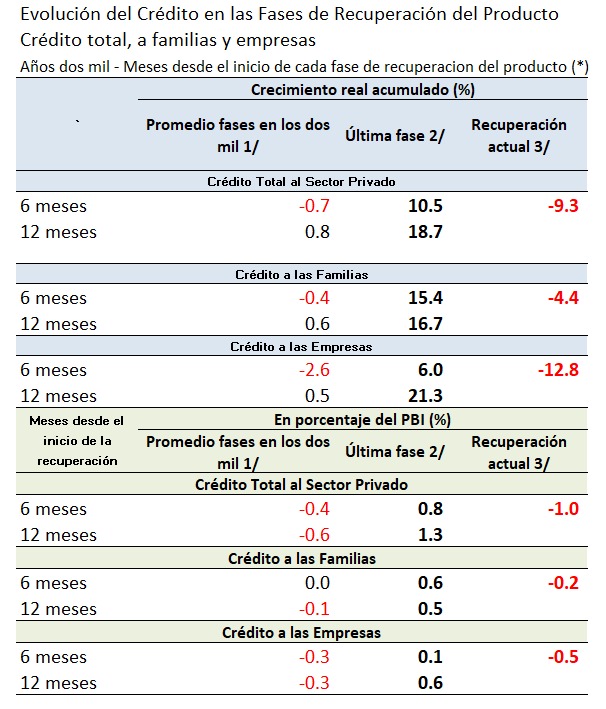
En el Cuadro 1 se presenta la evolución del crédito en las fases de recuperación de la actividad durante los años dos mil en los primeros 6 y 12 meses desde el comienzo de las mismas. Los indicadores presentados corresponden al crecimiento acumulado del crédito al sector privado y la variación en la participación en el producto bruto. La última columna del cuadro presenta los resultados para la fase actual.
El cuadro muestra que en los primeros seis meses de la actual fase, el crédito retrocede tanto en términos reales como en participación del producto. El retroceso del crédito a las empresas es más marcado que en el caso del crédito a las familias. Para el promedio de las últimas fases de recuperación, el crédito también mostró decrecimiento en los primeros seis meses, alcanzando una ligera recuperación hacia el año posterior al inicio de la fase. Para el promedio de las fases, la recuperación del crédito a las familias en el año avanza por delante del crédito a las empresas.
El crecimiento del crédito a familias y empresas resultó muy superior en la recuperación que inició en julio de 2016 -y se extendió a fines de 2017- respecto a las anteriores desde comienzos del siglo. En términos de participación en el producto, tanto el crédito a las empresas como a las familias tuvo un marcado avance en la comparación con las cuatro expansiones anteriores.
Cuadro 1
(*) Las fases de recuperación son identificadas a partir del mínimo local de la Tendencia Ciclo del PBI Mensual desde 2000.
1/ Corresponde al promedio de las fases iniciadas en Junio de 2002, Mayo de 2009, Mayo de 2012, Agosto de 2014 y Julio 2016.
2/ Corresponde a la fase iniciada en Julio de 2016
3/ Corresponde a la fase iniciada en Septiembre 2020.
Siguiendo las regularidades presentadas en la tabla anterior, y replicando el mejor escenario para la recuperación del crédito privado dado por la fase que tuvo lugar desde julio de 2016, hacia los próximos doce meses podría esperarse un crecimiento del crédito de hasta USD 5 mil millones, con un 41% dirigido al consumo y 48% a empresas. El incremento total del crédito representaría algo más del 16% del stock actual de crédito en pesos al sector privado y el 8.6% de los depósitos en pesos del sector privado no financiero.
Un interrogante que abren los resultados anteriores se refiere a sobre qué expectativas de inversión de las firmas y gastos de las familias puede fundamentar una recuperación del crédito como el que simulamos en el párrafo anterior. El rebote de la actividad no garantiza el despegue de la demanda del crédito sin inversiones viables. En cualquier caso, el monto de avance del crédito resulta exiguo en términos del stock de créditos y depósitos.
Más relevante aún, los resultados anteriores permiten sugerir que «sobran depósitos«, en el sentido de que una recuperación del crédito siguiendo la dinámica de la última recuperación de actividad -la mejor en términos de recuperación del crédito- ocuparía menos del 10% del actual stock de depósitos. Lo anterior permitiría anticipar que no debería esperarse una competencia por los recursos para que el BCRA sostenga su estrategia de renovación de pasivos , de modo que no deberían anticiparse mejoras de los retornos reales por las colocaciones a plazo. Como se mencionara, ese tipo de depósitos representa cerca del 50% del total y podría presionar sobre el mercado de bienes y divisas para resguardar su valor, anticipando el fin de cierta estabilidad en el mercado de cambios que las autoridades han buscado posponer hacia el fin del año tras las elecciones de medio término.
A modo de síntesis. La recuperación actual del crédito luce aún débil. De replicar el mejor desempeño observados en los últimos 20 años durante una fase expansiva del producto como la que tuvo lugar desde mediados de 2016, el espacio que brinda el actual stock de depósitos resulta holgado para atender un incremento en la demanda de crédito. Con lo anterior no debería esperarse efectos sobre la tasa de interés producto de una competencia por el fondeo entre el sector privado y el sector público, el que aún tendría disponible el canal de la renovación del stock de letras. No obstante, las colocaciones a plazo, que reciben retornos reales negativos, podrían revertir su posición y sumar presión al mercado de bienes y divisas, precipitando en el tiempo el fin de cierta estabilidad cambiaria.
Guillermo Bermúdez