
Hacia fines de 2019, la autoridad monetaria daba a conocer los lineamientos de su política para 2020. En aquella oportunidad, manifestaba necesario asistir excepcionalmente al Tesoro en el pago de su deuda con el exterior y -bajo límites prudentes- con el financiamiento en moneda local. El BCRA consideraba que no era posible fijar metas inflacionarias.
Entonces, desde la presente columna se señalaba que la incertidumbre sobre el sendero que recorrería la Base Monetaria a partir de la emisión para financiar al Tesoro y sobre la calidad resultante de la cartera activa del BCRA, debido al canje de letras intransferibles por divisas, no contribuía a una formación de expectativas que propiciara un acelerado proceso de monetización de magnitud. En contrario, el aumento de la Base generaría presiones sobre los precios y el mercado de cambios ampliando la brecha con los dólares sucedáneos. La autoridad monetaria esperaba desplegar la estrategia considerando que los agregados monetarios se encontraban en niveles históricamente bajos en relación al PBI.
Los párrafos anteriores sintetizan el diagnóstico y la expectativa que hacia febrero de 2020 se tenía sobre como evolucionaría la política monetaria, la demanda de dinero y las presiones derivadas sobre los precios y la brecha de cambio.
La pandemia de COVID, y su carácter histórico excepcional, convalidó la estrategia de la autoridad monetaria, aún cuando sus objetivos a priori se presentaban opacos, difusos. La pandemia profundizó las necesidades de financiamiento del Tesoro, dando un mayor impulso a una política monetaria expansiva. El incremento de la demanda de dinero por motivos precautorios vino a convalidar dicho curso de acción, de modo que la caída en la velocidad de circulación del dinero -junto con «congelamientos de precios»- contribuyó a postergar presiones inflacionarias, aunque no así sobre las brechas de cambio.
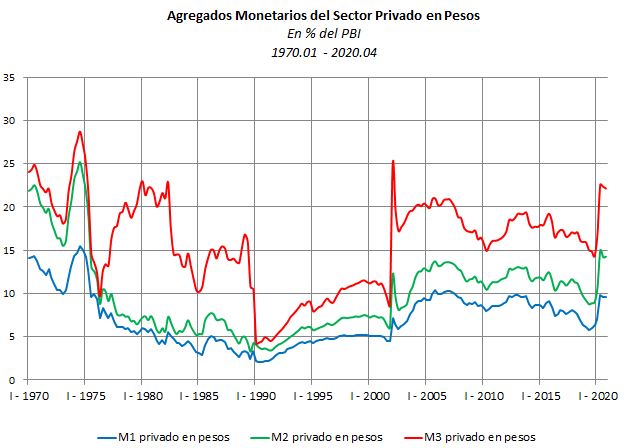
En el Gráfico 1 se presenta la relación de los agregados monetarios a PBI. Cuando se revisan los niveles de monetización para el año 2019, se tiene que, para cualquiera de los agregados, la relación a producto resultaba inferior apenas en el orden del 2% del PBI respecto a lo observado para el promedio de las dos primeras décadas del siglo XXI, y por encima de lo observado en la década de los noventa -en parte por el carácter bimonetario legal de aquella economía. Lo anterior pone de manifiesto que, a priori, la autoridad monetaria tenía un escaso margen de maniobra para desplegar una estrategia que indujera una marcada recuperación de la monetización.
La expansión monetaria asociada al financiamiento del Tesoro en el marco de la pandemia de COVID superó holgadamente las expectativas. La demanda de dinero por motivos precautorios elevó en forma notable la relación de los agregados con el PBI y en 2020, en comparación con un año atrás, M1, M2 y M3 crecieron en puntos del producto 3.4%, 5.3% y 7.1%, respectivamente. La actual relación M3 a PBI alcanza niveles similares a los de la pesificación post salida de convertibilidad (I trimestre 2002), mediados de 1982 o 1974, períodos todos ellos de crisis económica.
Sin un excepcional avance de la demanda de dinero por motivos precautorios -pandemia por medio-, este crecimiento de los agregados y la convalidación de la estrategia del BCRA, no habrían sido posibles. La caída del crédito al sector privado a causa del retroceso de actividad viabilizó, al mismo tiempo, la estrategia de esterilización con Letras de liquidez (Leliq) a través del sistema financiero. Por delante, es de esperar un proceso de reversión de los actuales niveles de monetización, con el consecuente incremento en la velocidad de circulación del dinero -fenómeno que ha comenzado a observarse desde octubre pasado en base a datos de frecuencia mensual-, y naturalmente mayores expectativas de presiones inflacionarias que eventualmente podrían resultar pospuestas vía controles e intervenciones en los mercados[1].
Gráfico 1
Claro es que, en el corto plazo, una caída en las tenencias de dinero transaccional en poder del público -circulante y depósitos a la vista- puede ser compensado por colocaciones a plazo, pero sin retornos reales positivos, la velocidad de circulación del dinero deberá acelerar sumando presiones. Respecto a lo observado en 2020, si bien las presiones inflacionarias solo empezaron a manifestarse hacia los últimos meses, las distorsiones se acumularon en el mercado de cambio, con la ampliación de la brecha y la imposibilidad del BCRA de acumular reservas -las que pasaron a terreno negativo aún con un marcado superávit de comercio. La búsqueda de contener la brecha contribuyó a su vez, a un deterioro de la calidad del balance del BCRA, a partir de la utilización de títulos del canje de la cartera de la entidad -estrategia compartida por otras reparticiones públicas- y que resultaría equivalente a propiciar el endeudamiento público a tasas del orden del 18% en dólares sosteniendo en un nivel extraordinariamente elevado el riesgo país, en niveles de default.
Así, en 2020 la inflación cerró en 36.5%, colocándose en el umbral del 4% para los meses de diciembre y la reciente medición de enero 2021. Estas variaciones anualizadas alcanzan el 60%, al tiempo que la expectativa del mercado de acuerdo al último relevamiento del REM- BCRA alcanzó una mediana de 50% para el año 2021, o según las relevadas por la Universidad Di Tella, se colocan en 45.2% para los próximos doce meses. En este escenario, el Ministro de Economía ha planteado que la inflación podría deslizarse hasta 31%, recortando 5% respecto al cierre de 2020, pero por encima del 29% establecido en el presupuesto. De lo anterior se deriva que la magnitud de la desaceleración inflacionaria que debe lograrse para la consecución de la meta es muy importante – la inflación mensual en los próximos once meses de 2021 no debería superar un promedio mensual de 1.98%. Aún con cierta desaceleración inflacionaria -para febrero podría colocarse en 3.5%-, difícilmente pueda lograrse la meta del 29%. El eje es la coordinación de expectativas que propicien una baja inflacionaria, para lo cual se ha sugerido que la autoridad monetaria podría utilizar el tipo de cambio como ancla nominal para la consecución de ese objetivo.
En relación a lo anterior, desde el Ministerio de Economía se anticipó que se espera que el dólar mayorista avance en 2021 un 25%, buscando presionar a la baja la inflación hasta el 29% de acuerdo al presupuesto. No debe perderse de vista que luego de la devaluación observada en enero del 3.7% para el tipo de cambio de referencia (Comunicación A 3500) y a pesar de la reducción del ritmo de avance de las ultimas semanas de febrero (hasta 2.7%), para lo que resta del año la meta del 25% anual implica reducir el ritmo de devaluación mensual a apenas 1.6% -menos de la mitad del ritmo observado recientemente. El objetivo luce desafiante.
La coordinación de expectativas inflacionarias a la baja apunta a lograr una mejora del salario real de modo de estimular el consumo con vistas a las elecciones de medio término. La mejora de ingresos reales requeriría una recomposición nominal por encima de la expectativa inflacionaria, lo que a priori resulta improbable en un mercado de trabajo poco dinámico para el empleo formal. El efecto colateral del uso del tipo de cambio como ancla, sería el de un atraso real que deteriora la generación de divisas al reducir el incentivo exportador. No obstante ello, el BCRA podría encontrar allanado el camino para una mayor adquisición de divisas, a partir de una combinación de mayores precios internacionales de commodities y recuperación de volúmenes de la cosecha gruesa a partir de una normalización del fenómeno de La Niña. A lo anterior, podría sumarse el giro de divisas (vía DEG) desde el FMI a partir de un acuerdo sobre la ampliación de capital del organismo. Estos elementos han contribuido a reducir la urgencia de alcanzar un rápido acuerdo con el FMI, y sortear de ese modo sus condicionamientos en materia de ordenamiento fiscal, financiamiento monetario, acumulación de reservas internacionales y política cambiaria. Sin un mayor esfuerzo desde la política económica local, el contexto internacional está contribuyendo a cierta calma de corto plazo en el frente cambiario.
Hacia 2021, con un stock de adelantos transitorios cercanos a su límite legal[2] -de acuerdo con la Carta Orgánica del BCRA- y un balance en 2020 que arrojó un retroceso en el Patrimonio Neto de la entidad, el espacio para el financiamiento monetario al Tesoro es reducido. Los menores requerimientos de financiamiento y las colocaciones de deuda pública en pesos que ha logrado Hacienda en los últimos meses, resultan de mayor relevancia para anticipar menor emisión y consecuentemente menores presiones sobre los precios y las brechas de cambio[3]. Claro está que aún resta la emisión para hacer frente a los intereses de Leliq y Pases, y la eventual adquisición de divisas para hacer frente al pago de obligaciones -Club de París en lo inmediato y FMI hacia el fin del año.
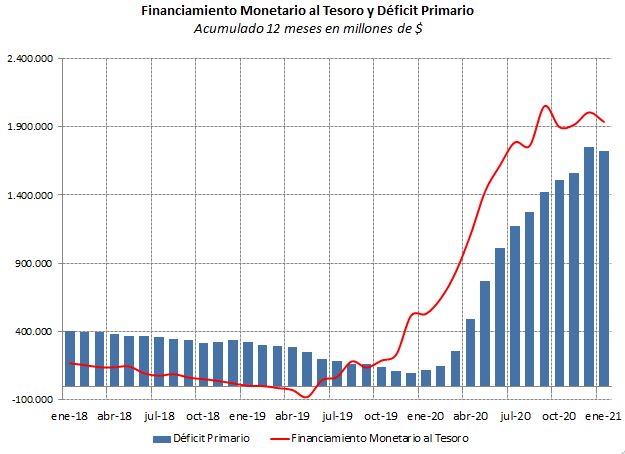
Precisamente, en el mes de enero y febrero, el BCRA no realizó transferencias al Tesoro en concepto de adelantos o giros de utilidades[4], reduciendo el financiamiento acumulado en los últimos doce meses a $ 1.8 miles de millones en febrero -algo por encima del 5.5% del PBI mensual estimado-, a la par de la reducción del déficit primario acumulado a enero que alcanzó $ 1.7 miles de millones. No obstante, en el bimestre la Base Monetaria tuvo un marcado avance, especialmente en el mes de febrero, a partir de la colocación de Pases (el pago de intereses por estos instrumentos). En los próximos meses, el esfuerzo de esterilización debería focalizarse en contener la expansión producto de aquellos pagos. Las autoridades aún cuentan con un instrumento para aumentar el incentivo por colocaciones en pesos dado por el espacio que brinda la tasa de interés para propiciar retornos reales. Claro que lo anterior, podría volver a recrear una suerte de nuevo «carry trade» local.
Gráfico 2
A modo de síntesis. Luego de que en 2020 el evento excepcional de la pandemia de COVID contribuyera a convalidar la estrategia (exacerbada) de financiamiento al Tesoro por parte del BCRA, el salto de los agregados en relación al PBI permite anticipar correcciones, comenzando con la velocidad de circulación del dinero. Aún con objetivos opacos ex-ante, la inflación mostró algún retroceso en 2020, junto con una recuperación reciente. Hacia 2021, la búsqueda de coordinar expectativas de inflación a la baja ha comenzado con una ligera desaceleración de la tasa de devaluación, aunque el objetivo de 25% difícilmente se logre. Factores internacionales han propiciado cierta tranquilidad en el frente cambiario, reduciendo la urgencia por el acuerdo con el FMI -y sus condicionamientos. La expectativa inflacionaria aún se sostiene alta, pero los menores requerimientos de financiamiento del Tesoro podrían contribuir a contener presiones sobre los precios -más allá de controles e intervenciones- y sobre la brecha de cambio. En el corto plazo, la autoridad podría elevar el atractivo por el peso vía tasa de interés, de modo de desplegar con holgura la esterilización de la expansión producto del pago de intereses de Letras y Pases, aún incluso propiciando un nuevo ciclo de carry trade. Así, transitoriamente el escenario parece ofrecer una oportunidad para ordenar el frente monetario y cambiario, a partir de profundizar correcciones en lo fiscal.
Guillermo Bermúdez
[1] Un enfoque alternativo al análisis del desborde monetario revisando los agregados medidos en precios constantes o en dólares -al valor de los dólares alternativos- indica que el exceso de pesos habría mostrado cierta reducción producto de su licuación, reduciendo a futuro mayores presiones.
[2] De acuerdo a la Oficina del Presupuesto, el límite legal de Adelantos Transitorios ascendía al 30 de noviembre a $ 1.5 miles de millones, mientras que el stock emitido a fines de diciembre de 2020 era de más de 1.2 miles de millones.
[3] Desde octubre pasado, el Déficit Primario ha mostrado un recorte -excepto por el alza estacional de diciembre- y en el mes de enero se alcanzó un ligero superávit. En materia de colocación de deuda, en febrero el Tesoro volvió a lograr financiamiento neto positivo (por encima de vencimientos).
[4] Existieron operaciones menores bajo otros conceptos.